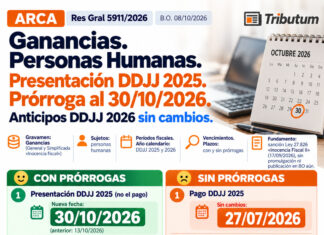
Res Gral 5911/2026. ARCA. Ganancias. Personas Humanas. Presentación DDJJ 2025. Prórroga al 30/10/2026
ARCA extiende -nuevamente- hasta el 30/10/2026 el plazo para presentar la declaración jurada del Impuesto a las Ganancias del período fiscal 2025 de Personas Humanas y Sucesiones indivisas, tanto del régimen general como del Régimen de Declaración Jurada Simplificada. No modifica el vencimiento para el pago, que permanece en el 27/07/2026 ni los anticipos DDJJ 2026. Asimismo, difiere al 16/11/2026 el proceso sistémico anual de caracterización como “Pequeño Contribuyente” (Res Grales 5851/2026, 5876/2026, 5890/2026, 5898/2026 y 5902/2026)
💰 Gravamen: Ganancias (General y Simplificada "Inocencia fiscal")
🚶♂️ Sujetos: personas humanas
📅 Períodos fiscales. Año calendario: DDJJ 2025 y 2026
🔎 Vencimientos. Plazos: con y sin prórrogas
🤷♂️ Fundamento: sanción "Ley 27.826 "Inocencia Fiscal II (17/09/2026), sin promulgación ni publicación en BO aún
🙂 CON PRÓRROGAS
1️⃣ Obligación: presentación DDJJ 2025 (no el pago)
📅 Nueva fecha: Viernes 30/10/2026 (ant 13/10/2026)
2️⃣ Régimen: facilidades de pago permanente. Caracterización sistémica ARCA “Pequeño Contribuyente”
📅 Nueva fecha: Lunes 16/11/2026 (ant 23/10/2026)
😔 SIN PRÓRROGAS
1️⃣ Obligación: pago DDJJ 2025
📅 Sin cambios: 27/07/2026
2️⃣ Obligación: Anticipos DDJJ 2026
👉 Primer anticipo: 24/09/2026
👉 Segundo anticipo: 13-15/10/2026
👉 Tercer anticipo: 13-15/12/2026
📅 Vigencia: 08/10/2026
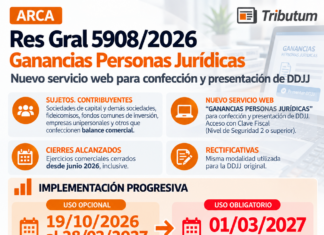
Res Gral 5908/2026. ARCA. Ganancias Personas Jurídicas. Nuevo servicio web para confección y presentación...
Se implementa el nuevo servicio web “GANANCIAS PERSONAS JURÍDICAS” para la confección y presentación de las DDJJ de sociedades de capital y demás sociedades, fideicomisos, fondos comunes de inversión, empresas unipersonales y otros que confeccionen balance comercial. Para cierres desde junio 2026, su uso será opcional desde el 19/10/2026 hasta el 28/02/2027 y obligatorio desde el 01/03/2027.
🎯 Objeto: nuevo servicio web “GANANCIAS PERSONAS JURÍDICAS” para confección y presentación de DDJJ.
👥 Sujetos. Contribuyentes: Sociedades de capital y demás sociedades, fideicomisos, fondos comunes de inversión, empresas unipersonales y otros que confeccionen balance comercial
🔑 Acceso: Clave Fiscal Nivel de Seguridad 2 o superior.
📆 Cierres alcanzados: ejercicios comerciales cerrados desde junio 2026, inclusive.
💻 Implementación progresiva
🟠 Etapa opcional: 19/10/2026 al 28/02/2027
🔴 Etapa obligatoria: desde 01/03/2027
⏮️ Cierres anteriores a junio 2026: continúan mediante el aplicativo vigente.
🔄 Rectificativas: misma modalidad utilizada para la DDJJ original.
📅 Vigencia: 05/10/2026.
🚀 Disponibilidad servicio: desde Lunes 19/10/2026.
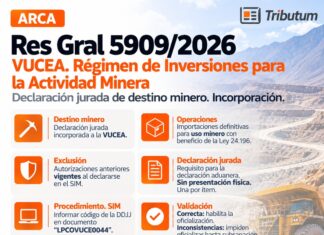
Res Gral 5909/2026. ARCA. Minería. VUCEA. Régimen de Inversiones.DJ de destino minero. Incorporación
Se incorpora a la Ventanilla Única de Comercio Exterior Argentino (VUCEA) la declaración jurada de destino minero correspondiente al Régimen de Inversiones para la Actividad Minera. La declaración será validada electrónicamente en el Sistema Informático MALVINA (SIM) para permitir la oficialización de las destinaciones definitivas de importación con el beneficio previsto por la Ley 24.196.
⛏️ Régimen. Alcance
📌 Destino minero: declaración jurada incorporada a la VUCEA.
📦 Operaciones: destinaciones definitivas de importación para uso minero con beneficio de la Ley 24.196.
🛡️ Exclusión: autorizaciones de importación para destino minero emitidas anteriormente y vigentes al declararse en el SIM.
📑 Declaración jurada
✅ Requisito: contar con la DDJJ de destino minero al realizar la declaración aduanera.
📄 Presentación física: no requerida.
1️⃣ Por ítem: una única DDJJ de destino minero.
💻 Procedimiento. SIM
🔢 Identificación: informar código de la DDJJ en documento “LPCOVUCE0044”.
✅ Validación correcta: habilita la oficialización.
⛔ Inconsistencias: impiden oficializar hasta su subsanación.
⚠️ Contingencias
🖥️ Fallas de comunicación o informáticas: procedimiento de contingencia de la Res Gral 5384.
📘 Manual de usuario: “Manual de Usuario Externo” del micrositio VUCE de ARCA.
📅 Vigencia: 20/10/2026
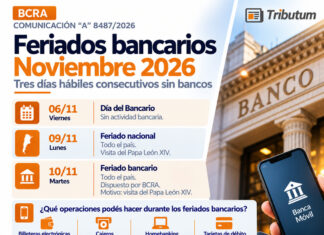
Com A 8487/2026. BCRA. Feriados bancarios. Noviembre 2026. Tres días hábiles consecutivos sin bancos....
El BCRA establece como feriado bancario nacional el 10/11/2026. Junto con el Día del Bancario del 06/11 y el feriado nacional del 09/11, habrá tres días hábiles consecutivos sin actividad bancaria: 6, 9 y 10 de noviembre de 2026. Durante esas jornadas continuarán disponibles canales y medios electrónicos de pago. Los vencimientos fiscales nacionales de ARCA se trasladan al día hábil siguiente y aquellos locales según cada jurisdicción. (Dec 1103/2026)
🎯 Objeto: actividad bancaria durante los feriados de noviembre 2026.
❌ BANCOS. DIAS SIN ACTIVIDAD
1️⃣ Viernes 06/11: Día del Bancario.
2️⃣ Lunes 09/11: feriado nacional en todo el país.
3️⃣ Martes 10/11: feriado bancario en todo el país.
📆 Resultado: tres días hábiles consecutivos sin actividad bancaria: 6, 9 y 10/11/2026.
✅ OPERACIONES DISPONIBLES (*)
📳 Billeteras electrónicas: pagos en comercios y servicios, transferencias y pagos con transferencia.
🏧 Cajeros automáticos: extracciones, transferencias, gestiones y pagos.
💻 Homebanking y banca móvil: transferencias, pagos y consultas de movimientos, cuentas y tarjetas.
💳 Tarjetas de débito y crédito: pagos.
(*) https://www.bcra.gob.ar/consulta-feriados-bancarios/
📅 VENCIMIENTOS FISCALES
1️⃣ ARCA (nacional): se trasladan día hábil siguiente
👉 Viernes 6 al Martes 10/11: sin vencimientos
2️⃣ CABA, Buenos Aires y Córdoba (locales): conforme cada jurisdicción
📍OTROS FERIADOS POR VISITA PAPAL (Dec 1103/2026)
1️⃣ 09/11: feriado nacional en todo el país.
2️⃣ 10/11: Córdoba y CABA.
3️⃣ 11/11: Provincia de Buenos Aires.
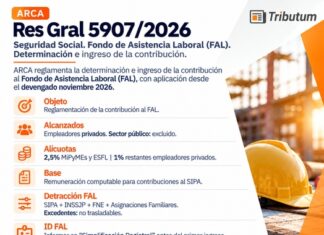
Res Gral 5907/2026. ARCA. Seguridad Social. Fondo de Asistencia Laboral (FAL). Determinación e ingreso...
ARCA reglamenta la determinación e ingreso de la contribución mensual al Fondo de Asistencia Laboral (FAL) para empleadores privados, fijando su caracterización, registración del ID FAL, cálculo automático mediante “Declaración en línea” e incorporación al F. 931. La contribución será del 2,5% para MiPyMEs y determinadas entidades sin fines de lucro y del 1% para los restantes empleadores alcanzados, con aplicación desde el devengado noviembre 2026 (Título II de la Ley 27.802, Dec 408/2026, Res 1276/2026 y Res 1167/2026)
🎯 Objeto: reglamentación de la determinación e ingreso de la contribución al FAL.
👥 Sujetos
🏢 Alcanzados: empleadores del sector privado comprendidos en el FAL.
🚫 Sector público: excluido del FAL; caracterización automática cód. 659.
🔄 Revisión caracterización: “Presentaciones Digitales” → “FAL - Solicitud de revisión de caracterización”.
🏷️ MiPyMEs: certificado MiPyME vigente + caracterización en “Sistema Registral”.
🤝 Entidades sin fines de lucro: formas jurídicas admitidas + calificación según parámetros MiPyME.
⏳ Caracterización MiPyME/ESFL: desde su otorgamiento hasta el último día del 4° mes posterior al cierre del ejercicio.
📝 Sector privado/público: declaración obligatoria en “Simplificación Registral” antes del F. 931 del devengado noviembre 2026.
🆕 Inicio de actividades posterior: declaración antes del primer vencimiento de aportes y contribuciones.
🆔 ID FAL
🔑 Información: empleadores privados, en “Simplificación Registral”, antes del primer ingreso al FAL.
✅ Validación: Entidad Habilitada + Vehículo de Inversión Colectiva (VIC) + CBU.
🔄 Portabilidad: informar la modificación del ID FAL por igual procedimiento.
⚠️ ID FAL inválido/no informado: comunicación a CNV para asignación de oficio.
💰 Fondos sin ID válido: permanecen sin imputación específica hasta su regularización o asignación de oficio.
📩 Asignación de oficio: ARCA notifica VIC y Entidad Habilitada mediante Domicilio Fiscal Electrónico.
💰 Contribución FAL
📊 Base: remuneración computable para contribuciones patronales al SIPA de cada trabajador registrado.
🔹 MiPyMEs y ESFL caracterizadas: 2,5%.
🔹 Restantes empleadores privados alcanzados: 1%.
🧮 Determinación: automática mediante “Declaración en línea”.
📉 Detracción: sobre contribuciones patronales a SIPA + INSSJP + Fondo Nacional de Empleo + Asignaciones Familiares.
👤 Aplicación: por cada trabajador, hasta el límite de las contribuciones patronales determinadas.
🚫 Saldo excedente: no trasladable a períodos posteriores cuando el FAL supere las contribuciones patronales por reducciones aplicables.
🏷️ Otros regímenes de reducción: no modifican el cálculo de la contribución FAL.
🔎 Tabla de alícuotas FAL
1️⃣ Tipo de empleador: MiPyMEs y Ent S/fines lucro
2️⃣ Ítem: LEy 27.541 art 19 inc a o b)
3️⃣ Concepto: SIPA, AAFF, FNE, INSSJP y FAL,
🧾 Declaración y pago
📄 F. 931: incorpora la contribución FAL desde el devengado noviembre 2026.
📅 Vencimiento: misma fecha que los restantes aportes y contribuciones de Seguridad Social.
💻 Pago: VEP ICS 266-019-019 – Fondo de Asistencia Laboral.
⏰ Pago fuera de término: devenga intereses.
🔄 Pagos en exceso: reimputables únicamente a FAL de otro período.
🏦 Derivación: exclusivamente al VIC correspondiente al ID FAL vigente.
⚠️ Incumplimientos: sanciones de las Leyes 11.683 y 17.250.
⏸️ Suspensión, interrupción y extinción
📝 Baja voluntaria: suspensión/interrupción concedida por Secretaría de Trabajo e informada a ARCA mediante F. 1266.
🏷️ Caracterización: cód. 658 - Fondo de Asistencia Laboral - Baja Voluntaria.
📅 Efectos: desde el mes siguiente a la comunicación; no afecta contribuciones FAL anteriores.
📈 Contribuciones patronales: desde la baja, determinadas sin reducción FAL.
🔄 Levantamiento de baja: efectos desde el primer mes posterior a su notificación.
❌ Extinción Cuenta Individual: desde el mes siguiente, cese de derivaciones al FAL y contribuciones patronales sin reducción FAL.
💻 Declaración en línea
🆕 Versión 48: obligatoria para devengado noviembre 2026 y siguientes.
🔄 Períodos anteriores: versión 48 para DDJJ originales o rectificativas presentadas desde el 1/11/2026.
📅 Vigencia: 01/11/2026.
🚀 Aplicabilidad efectiva: DDJJ del devengado noviembre 2026 y siguientes.
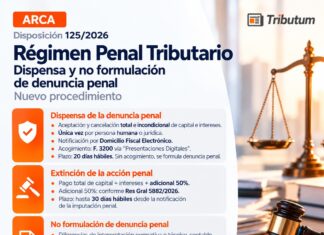
Disp 125/2026. ARCA. Régimen Penal Tributario. Dispensa y no formulación de denuncia penal. Nuevo...
ARCA sustituye el procedimiento aplicable a la dispensa de la denuncia penal, extinción de la acción penal y supuestos de no formulación de denuncia, adecuándolo a la Ley 27.799 —Ley de Inocencia Fiscal—. Regula el acogimiento mediante F. 3200, fija un plazo de 20 días hábiles en sede administrativa e incorpora los nuevos supuestos en que no corresponde formular denuncia penal (Res Gral 5882/2026)
⚖️ Objeto: nuevo procedimiento de dispensa, extinción y no formulación de denuncia penal.
❌ Dispensa de la denuncia penal
💰 Condición: aceptación y cancelación total e incondicional de capital e intereses.
🙂 Beneficio: por única vez por cada persona humana o jurídica obligada.
📩 Notificación: mediante Domicilio Fiscal Electrónico.
📝 Acogimiento: F. 3200 vía “Presentaciones Digitales”
🏢 Personas jurídicas: F. 3200 rubricado por el representante legal.
⏳ Plazo: 20 días hábiles; sin acogimiento, se formula denuncia penal.
⚖️ Sede judicial: subsiste el derecho al beneficio.
⚖️ Extinción de la acción penal
💵 Requisitos: cancelación de capital + intereses + adicional 50%.
🧾 Adicional 50%: ingreso conforme Res Gral 5882/2026.
⏱️ Plazo: hasta 30 días hábiles desde la notificación de la imputación penal.
🚫 No formulación de denuncia penal
🔎 Conducta no punible: diferencias de interpretación normativa o técnico-contables.
📊 Presunciones: ajustes basados exclusivamente en presunciones, sin otras pruebas.
📄 Criterio exteriorizado: fundado y justificado, informado antes o con la DDJJ.
✅ DDJJ espontáneas: presentadas antes del inicio de fiscalización.
📝 Procedimiento: informes y controles de las áreas competentes de ARCA.
❌ Abrogación: Disp 192/2018, 53/2021 y 85/2023.
✅ F. 3200: mantiene su validez.
📅 Vigencia: 30/09/2026.
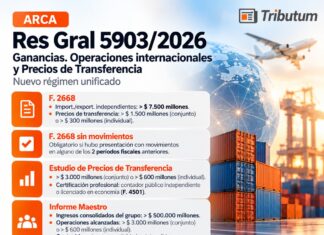
Res Gral 5903/2026. ARCA. Ganancias. Operaciones internacionales y Precios de Transferencia. Nuevo régimen unificado
Se sustituye y unifica el régimen de operaciones internacionales y precios de transferencia, con nuevos parámetros para el F. 2668, Estudio de Precios de Transferencia, Informe Maestro y Régimen Simplificado, incorporando reglas específicas para servicios de bajo valor agregado, operaciones financieras e intangibles. Los importes serán actualizados anualmente por IPC y las nuevas disposiciones se aplicarán a los ejercicios fiscales iniciados desde el 01/10/2026 (Res Grales 4.717 y 5.010 y modif)
🌐 Sector: Comercio Exterior.
💰 Gravamen: Impuesto a las Ganancias.
👥 Sujetos: contribuyentes de Ganancias alcanzados por operaciones internacionales, con vinculados del exterior y/o jurisdicciones no cooperantes o de baja o nula tributación.
📌 Régimen: operaciones internacionales y precios de transferencia
🎯 Objetivo: Sustitución y unificación normativa.
🔎 Precios de transferencia: análisis sobre la totalidad de las operaciones alcanzadas; como regla, sujeto local como parte analizada.
🧾 Servicios de bajo valor agregado: margen simplificado del 5%; sujeto a condiciones y límites previstos.
🔎 Operaciones financieras: análisis de capacidad económica, financiación intragrupo, garantías, respaldo implícito y demás condiciones financieras
💡 Intangibles: la titularidad legal no determina por sí sola la atribución de beneficios; consideración de funciones y creación de valor.
📑 F. 2668: importaciones/exportaciones independientes superiores a $7.500 millones; precios de transferencia superiores a $1.500 millones en conjunto o $300 millones individualmente.
🔍 F. 2668 sin movimientos: obligatorio si hubo presentación con movimientos en alguno de los 2 períodos fiscales anteriores.
📊 Estudio de Precios de Transferencia: operaciones superiores a $3.000 millones en conjunto o $600 millones individualmente.
✍️ Estudio. Certificación: contador público independiente o licenciado en economía (F. 4501)
🌐 Informe Maestro: ingresos consolidados del grupo superiores a $500.000 millones + operaciones alcanzadas superiores a $3.000 millones en conjunto o $600 millones individualmente.
📚 Informe Maestro. Contenido: estructura y actividades del grupo, intangibles, financiación y situación financiera/fiscal.
✔️ RÉGIMEN SIMPLIFICADO
⚙️ Sujetos: F. 2668 y/o Estudio de Precios de Transferencia, bajo los parámetros y condiciones establecidos.
📦 Independientes: importaciones/exportaciones superiores a $7.500 millones e inferiores a $45.000 millones.
🚫 Exclusiones: grupos obligados al Informe País por País y/o Informe Maestro.
📝 Presentación: F. 2672; sustituye al F. 2668 y al Estudio de Precios de Transferencia.
📋 F. 2672. Información: grupo multinacional, controlante, actividades, operaciones internacionales y operaciones financieras transfronterizas.
⚠️ Estudio posterior: ARCA podrá requerirlo a quienes optaron por el Régimen Simplificado; presentación dentro de 45 días de notificados.
📈 Montos. Actualización: anual por IPC octubre/octubre (publicación Micrositio “Operaciones Internacionales”)
📅 VENCIMIENTOS (s/term CUIT)
1️⃣ F. 2668 / Estudio / F. 2672: 7° mes posterior al cierre
2️⃣ Informe Maestro: 12° mes posterior al cierre
❌ Derogaciones: Res Grales 4717, 4733, 4759, 5010 y 5798; continúan vigentes los F. 2668, F. 2672, F. 2673 y F. 4501.
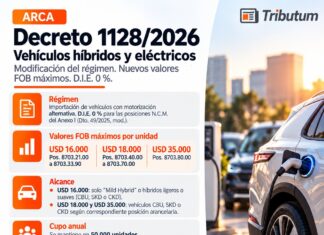
Dec 1128/2026. Vehículos híbridos y eléctricos. Derecho de Importación Extrazona 0%. Nuevos valores FOB...
El Poder Ejecutivo modifica el régimen de importación de vehículos con motorización alternativa y mantiene en 0% el Derecho de Importación Extrazona (D.I.E.), incorporando valores FOB máximos diferenciados según la posición arancelaria: USD 16.000, USD 18.000 y hasta USD 35.000 para vehículos eléctricos (Dec 49/2025)
🚗 Régimen: importación de vehículos con tecnologías de motorización alternativa.
💰 Derecho de Importación Extrazona: se mantiene la alícuota en 0% para las posiciones N.C.M. comprendidas.
🔄 Modificación: se reemplaza el límite único de USD 16.000 FOB por valores máximos diferenciados según posición N.C.M.
💵 Valores FOB máximos por unidad
▪️ USD 16.000: N.C.M. 8703.21.00 a 8703.33.90
▪️ USD 18.000: 8703.40.00, 8703.50.00, 8703.60.00 y 8703.70.00.
▪️ USD 35.000: 8703.80.00.
⚡ Vehículos eléctricos: nuevo límite FOB máximo USD 35.000
📦 Cupo anual: 50.000 unidades
📅 Vigencia: 01/10/2026
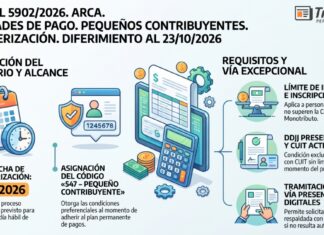
Res Gral 5902/2026. ARCA. Facilidades de pago. Pequeños Contribuyentes. Caracterización. Diferimiento al 23/10/2026
ARCA difiere excepcionalmente al 23/10/2026 el proceso sistémico anual de caracterización como “Pequeño Contribuyente” previsto para el "Régimen permanente de facilidades de pago", originalmente en septiembre. La caracterización comprende a determinadas personas humanas y sucesiones indivisas y resulta relevante para establecer las condiciones aplicables al momento de adherir a los planes (Res Gral 5321/2023 y modif 5481/2025, 5656/2024, 5681/2025, 5759/2025, 5776/2025 y 5896/2025)
📌 Régimen: facilidades de pago permanente (Res Gral 5321/2023 y modif)
🎯 Objeto: diferimiento excepcional del proceso sistémico de caracterización 2026 como “Pequeño Contribuyente”
👥 Sujetos: personas humanas y sucesiones indivisas
🏷️ Caracterización: código “547 - Pequeño Contribuyente” en el Sistema Registral.
🔎 Condiciones: inscripción durante 2025 en "Ganancias, Bienes Personales y/o Monotributo" y cumplimiento de los parámetros Reg. Fac. de Pago
💰 Ingresos: no superar parámetros ingresos brutos máx. Categoría K Monotributo a Dic 2025 (Tabla anterior)
📄 Ganancias: para contribuyentes obligados, se consideran los ingresos gravados y exentos de la DDJJ del período fiscal 2025.
⚠️ Condición excluyente: inscriptos en Ganancias y/o Bienes Personales deben tener presentada la DDJJ del período fiscal analizado y CUIT activa sin limitaciones al momento del proceso.
🔄 Proceso sistémico 2026
❌ ANTES: anteúltimo día hábil de septiembre de 2026.
✔️ AHORA: 23/10/2026
💳 Efecto: la caracterización como Pequeño Contribuyente se considera al determinar las condiciones del plan de facilidades de pago al momento de la adhesión.
📝 Sin caracterización automática: quienes consideren cumplir los requisitos pueden solicitarla antes de adherir mediante “Presentaciones Digitales” → “Pequeños Contribuyentes - Caracterización RG N° 5.321”, con documentación respaldatoria.
📅 Vigencia: 29/09/2026
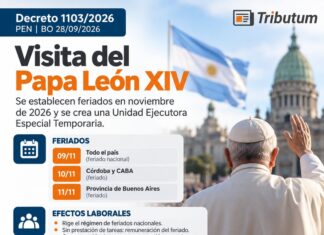
Dec 1103/2026. Feriados nacionales y locales (CABA, Bs Aires y Córdoba). Visita Papa León...
El Poder Ejecutivo declara de interés nacional la visita oficial del Papa León XIV y establece feriados durante noviembre de 2026: el 9/11 en todo el país, el 10/11 en Córdoba y CABA y el 11/11 en la Provincia de Buenos Aires. Además, crea una Unidad Ejecutora Especial Temporaria para organizar y coordinar la visita.
📄 Régimen: Feriados vía Decreto de Necesidad y Urgencia (DNU)
🎯 Objetivo: Organizar y coordinar la visita oficial del Papa León XIV a la Argentina.
📅 Feriados
👉 Lunes 09/11/2026: todo el territorio nacional.
👉 Martes 10/11/2026: Córdoba y CABA.
👉 Miércoles 11/11/2026: Provincia de Buenos Aires.
VENCIMIENTOS FISCALES
1️⃣ ARCA (nacional): se trasladan día hábil siguiente
👉 Viernes 06/11. Día del bancario: sin vencimientos
👉 Lunes 09/11. Feriado nacional: sin vencimientos
2️⃣ CABA, Buenos Aires y Córdoba (locales): conforme cada jurisdicción
👷♀️ EFECTOS LABORALES
👉 Descanso: rigen las normas del descanso dominical.
👉 Sin prestación de tareas: corresponde la remuneración del feriado.
👉 Con prestación de tareas: remuneración normal + una cantidad igual (pago doble).
📆 Vigencia: 29/09/2026