Res 283/2026. ANSES. Seguridad Social. Asignaciones Familiares. Movilidad. Montos. Límites de Ingresos. Octubre 2026....
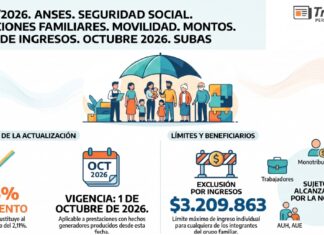
Se disponen los nuevos montos de las asignaciones familiares y los límites y rangos de ingresos del grupo familiar aplicando una movilidad del 1,66%, vigente para las prestaciones cuyos hechos generadores se produzcan desde OCTUBRE de 2026. También fija el nuevo ingreso individual máximo que excluye del beneficio (Ley 27.541 y modif. 27609, Dec 104/2021 y 274/2024, y Res 189/2024 y ultm ajuste 260/2026)
🏛️ Régimen: Asignaciones Familiares (Ley 24.714)
👥 Sujetos: trabajadores, monotributistas, beneficiarios SIPA, AUH, AUE, desempleo y otros
📈 Incremento: 1,66 % (ant 2,11%)
📆 Mes: Octubre 2026
❌ Exclusión. Ingreso individual (cualquiera del grupo familiar): más de $ 3.209.863
📅 Vigencia: 01/10/2026
Res 284/2026. ANSES. Seguridad Social. Aportes y Contribuciones. Base Imponible. Autónomos. Movilidad. IPC. Octubre...
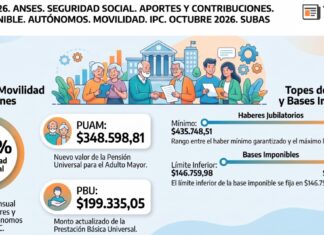
Se disponen los nuevos valores previsionales aplicables desde OCTUBRE de 2026, conforme a la movilidad mensual del 1,66% determinada por la variación del IPC referencial. La actualización alcanza a los haberes mínimo y máximo, las bases imponibles, la Prestación Básica Universal (PBU), la Pensión Universal para el Adulto Mayor (PUAM) y las remuneraciones computables para el cálculo jubilatorio (Leyes 24241 y complem, Dec 104/2021 y 274/2024, y Res 97/2024 y ultm ajuste 257/2026)
🧓 📈 Valor movilidad previsional: 1,66% (ant 2,11%)
🚶♀️ 📈 Autónomos. Suba: 1,66% (ant 2,11%)
📅 Mes: Octubre 2026
📌 Haber mínimo garantizado: $ 435.748,51 (desde Octubre 2026)
📌 Haber máximo: $ 2.932.174,85 (desde Octubre 2026)
🏭 📌 Bases imponibles mínima y máxima: $ 146.759,98 y $ 4.769.631,49 (desde devengado Octubre 2026)
📌 Prestación Básica Universal (PBU): $ 199.335,05
📌 Prestación Universal para el Adulto Mayor (PUAM): $ 348.598,81
Res Gral 11/2026. IGJ. Sociedades. Constitución e inscripción. Simplificación de requisitos. SAS. Objeto social....
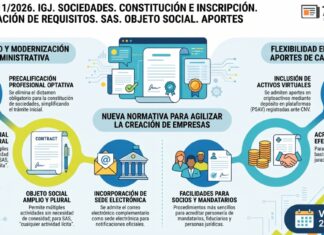
👥 Sujetos: sociedades y SAS inscriptas ante IGJ (CABA)
🎯 Objetivo: simplificar y flexibilizar la constitución e inscripción de sociedades.
📄 Precalificación profesional: no obligatoria para constituir sociedades. Presentación optativa o cuando corresponda.
🏢 SAS: aplicación de las reglas generales, sin perjuicio de la Ley 27.349.
👤 Socios: simplifica acreditación para mandatarios, personas jurídicas y fiduciarios.
🔤 Denominación: reserva de hasta 3 nombres por 30 días.
📍 Sede social: admite instrumento público o privado con firma certificada, digital o electrónica.
📧 Sede electrónica (NUEVO): correo electrónico complementario. No reemplaza la sede física.
📝 Objeto social: admite múltiples actividades sin conexidad. SAS: “cualquier actividad lícita”
💵 Aportes dinerarios: amplía medios de acreditación. Hasta 2 SMVM: admite DDJJ o acta de recepción.
💰 Aportes no dinerarios: regula acreditación y valuación según el tipo de bien.
🪙 Activos virtuales (NUEVO): admite aportes con depósito en PSAV registrado ante CNV y valuación prevista.
📑 Constitución: simplifica documentación y declaraciones PEP/RePET
💻 SAS. Documentación: actualiza instrumentos y actas digitales.
📅 Vigencia: 23/09/2026.
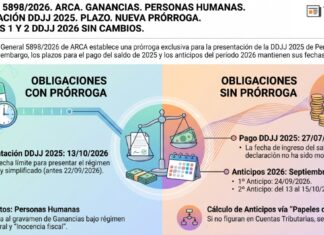
Res Gral 5898/2026. ARCA. Ganancias. Personas Humanas. Presentación DDJJ 2025. Prórroga. Anticipos 1 y...
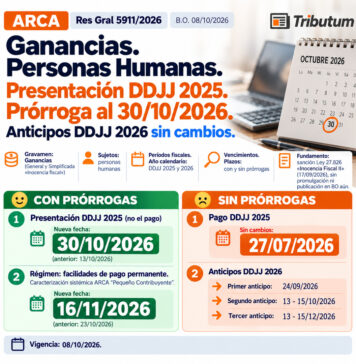
La Agencia de Recaudación y Control Aduanero (ARCA) dispuso una nueva prórroga diferencial al 13/10/2026 del plazo de vencimiento fiscal de la presentación DDJJ año calendario 2025 -régimen general y simplificado- para personas Humanas. El importe del primer y/o segundo anticipo correspondiente al período fiscal 2026, que no figuren en el sistema de "Cuentas Tributarias" se determinarán e ingresarán en base al cálculo que surja de los papeles de trabajo (Res Grales 5851/2026, 5876/2026 y 5890/2026)
📅 Períodos fiscales. Año calendario: DDJJ 2025 y 2026
🔎 Vencimientos. Plazos: con y sin prórrogas
🚶♂️ Sujetos: personas humanas
💰 Gravamen: Ganancias (General y Simplificada "Inocencia fiscal")
🙂 PRÓRROGAS
1️⃣ Obligación: presentación DDJJ 2025 (no el pago)
📅 Nueva fecha: Martes 13/10/2026 (ant 22/09/2026)
😔 SIN PRÓRROGAS
1️⃣ Obligación: pago DDJJ 2025
📅 Sin cambios: Lunes 27/07/2026
2️⃣ Obligación: Anticipos DDJJ 2026
👉 Primer anticipo: Jueves 24/09/2026
👉 Segundo anticipo: 13-15/10/2026
🔢 Determinación: si no figura en SCT se calcularán conforme papeles de trabajo
📅 Vigencia: 21/09/2026
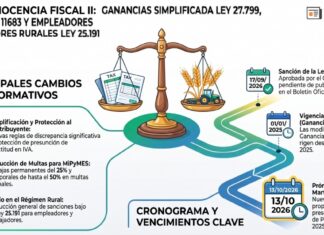
Ley s/n. Inocencia Fiscal II: Ganancias Simplificada Ley 27.799, Multas Ley 11683 y Empleadores...
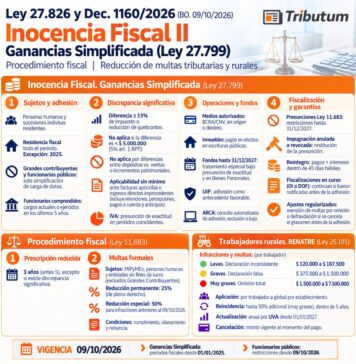
Ley completa sancionada ayer 17/09/2026 por el Congreso de la Nación denominada «Inocencia Fiscal II» que comprende modificaciones en las leyes de: Inocencia Fiscal (Ley 27.799), Procedimiento Fiscal (Ley 11.683 y modif) y Trabajadores Rurales (Ley 25.191 y modif)
🔎 CAMBIOS
1️⃣ Incorporación nuevas reglas sobre discrepancia significativa, restricción facultades de fiscalización basadas en presunciones, ampliación de los Contribuyentes comprendidos, limitación de beneficios a Grandes Contribuyentes y Funcionarios, protección de la presunción de exactitud al IVA, establecimiento beneficios para contribuyentes adheridos, obligación a canalizar operaciones por el sistema financiero formal y reconocimiento efectos favorables en materia de prevención de LA/FT/FP.
2️⃣ Reducción multas formales fiscales a MiPyMES y otros (25% permanente y 50% entre Ley 27.799 y 11.683)
3️⃣ Reducción de sanciones en el Régimen de Trabajadores rurales.
🔎 ESTADO PARLAMENTARIO. VIGENCIA e INSTRUMENTACIÓN
1️⃣ Ingreso Congreso de la Nación: 24/07/2026
2️⃣ Sanción Diputados y Senado: 17/09/2026
3️⃣ Promulgación y publicación BO: pendiente
4️⃣ Decreto Reglamentario y Res Gral Procedimiento ARCA: pendiente
5️⃣ Vigencia especial DDJJ Simplificada Ganancias -modificaciones Ley 27.799-: 01/01/2025
6️⃣ Vencimiento presentación Ganancias DDJJ Personas Humanas 2025: prórroga al martes 13/10/2026 (confirmación ARCA pendiente -ant hasta 22/09/2026 Res Gral 5890/2026)
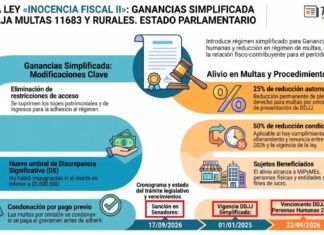
Hoy será ley «Inocencia Fiscal II»: Ganancias Simplificada + Leve baja multas 11683 y...
🔎 ESTADO PARLAMENTARIO
1️⃣ Media sanción Diputados: 26/08/2026
2️⃣ Sanción Senadores: hoy 17/09/2026 -dictamen mayoría sin cambios media sanción Diputados-
🕛 Hora: 11:00 hs
📺 Trasmisión en vivo: https://www.youtube.com/watch?v=S_8FqVKrQnA
3️⃣ Promulgación y publicación BO: pendiente
4️⃣ Decreto Reglamentario y Res Gral Procedimiento ARCA: pendiente
5️⃣ Vigencia especial DDJJ Simplificada Ganancias -modificaciones Ley 27.799-: 01/01/2025
6️⃣ Vencimiento DDJJ Personas Humanas 2025: 22/09/2026 (Res Gral 5890/2026)
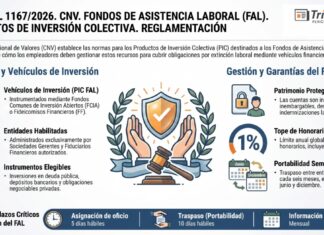
Res Gral 1167/2026. CNV. Fondos de Asistencia Laboral (FAL). Productos de Inversión Colectiva. Reglamentación
La CNV reglamenta los Productos de Inversión Colectiva (PIC) para los Fondos de Asistencia Laboral (FAL), instrumentados mediante FCIA FAL o Fideicomisos Financieros (FF FAL). Regula: Entidades Habilitadas, cuenta e ID FAL, asignación de oficio, inversiones, uso de recursos, portabilidad, honorarios y régimen informativo (Título II de la Ley 27.802, Dec 408/2026 y Res 1276/2026)
🏛️ Régimen: Productos de Inversión Colectiva (PIC) "Fondo de Asistencia Laboral" (FAL)
👥 Sujetos: empleadores alcanzados y Entidades Habilitadas (EH).
🎯 Objetivo: instrumentar los PIC-FAL
1️⃣ Fondo Común de Inversión (FCI FAL) o
2️⃣ Fideicomisos Financieros (FF FAL)
🏦 Vehículos: FCIA FAL y FF FAL; individuales/grupo vinculado o multiempleador.
🏢 Entidades Habilitadas (EH): Sociedades Gerentes y Fiduciarios Financieros.
💼 Cuenta Individual: PIC FAL + cuenta asociada. Patrimonio separado, inenajenable e inembargable.
🔑 ID FAL: identifica empleador + PIC FAL mediante CUIT, CBU y registro FAL.
🔄 Asignación de oficio: empleadores sin ID FAL válido. Apertura: 5 días hábiles.
💼 Instrumentos elegibles (Res 1276/2026)
👉 Deuda del Estado Nacional, provincias y CABA
👉 Depósitos en entidades financieras autorizadas BCRA
👉 Obligaciones negociables de emisores privados emitidas en Argentina.
💰 Recursos: taxativos Ley FAL (empleador obligatorias y voluntarios, donaciones, donaciones y otros)
🚫 Utilización: sin rescates; recursos destinados a obligaciones por extinción laboral, salvo excepciones.
💵 Honorarios y gastos: tope global 1% anual, IVA incluido de corresponder.
🔁 Portabilidad: traspaso: 10 días hábiles (entre distintas EH: cada 6 meses, en junio y diciembre)
📑 Oferta pública: autorización automática para los PIC FAL.
🔗 Vinculación empleador-EH: participación directa/indirecta superior al 10%.
📊 Ficha FAL: publicación mensual sobre vehículo, cartera y rendimientos.
💸 Pago al trabajador: a cargo de la Entidad Habilitada, según indicación del empleador.
📅 Vigencia: 18/09/2026
Res Gral 5896/2026. ARCA. Planes de facilidades de pago. Cuotas de $ 100 millones...
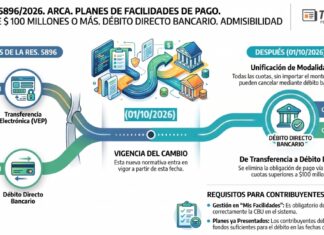
ARCA elimina el tratamiento especial aplicable a cuotas y cancelaciones anticipadas de $ 100 millones o más, que exigía su pago mediante transferencia electrónica de fondos, y habilita su cancelación por débito directo en cuenta bancaria. Para los planes ya presentados mediante “Mis Facilidades”, los contribuyentes deberán asegurar el débito y verificar la correcta declaración y selección de la CBU (Res Grales 5279, 5321, 5525, 5828 y 5873 y modif)
📌 Régimen. "Mis Facilidades": planes de facilidades de pago ARCA
👥 Sujetos: Todos los contribuyentes
CUOTAS
🏦 Modalidad de cancelación: débito directo vía CBU
💰 ANTES: cuotas o cancelaciones alcanzadas por el límite de $ 100 millones —o imposibilidad operativa del débito— debían cancelarse mediante transferencia electrónica de fondos/VEP
🏦 AHORA: se elimina esa excepción; las cuotas ≥ $ 100 millones pueden cancelarse mediante débito directo en cuenta bancaria.
✅ Planes ya presentados: con cuotas ≥ $ 100 millones deberán garantizarse los fondos necesarios para su débito directo.
🔑 CBU: declarada y seleccionada en “Mis Facilidades”.
📅 Vigencia: 01/10/2026.
Res Gral 1166/2026. CNV. Mercado de Capitales. Recepción y entrega de fondos. Transferencias como...
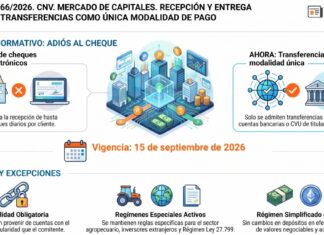
La CNV modifica las modalidades de recepción y entrega de fondos de y hacia clientes por parte de los sujetos obligados registrados, estableciendo exclusivamente el uso de transferencias desde y hacia cuentas bancarias a la vista o CVU admitidas. En consecuencia, elimina la utilización de cheques físicos y electrónicos como modalidad de recepción y pago, manteniendo reglas especiales para determinadas operatorias: agropecuarias, transferencias entre sujetos registrados e inversores extranjeros y bajo el "Régimen Simplificado de Ganancias Ley 27.799" (Res Grales 1139/2026 y 1141/2026)
🏛️ Régimen: Mercado de Capitales
👥 Sujetos: ALyC, AAGI, AN, Fiduciarios, PFC y PSAV
📌 Pagos. Modalidad: recepción y entrega de fondos de y hacia clientes
🎯 Objetivo: establecer la transferencia como única modalidad habilitada
❌ ANTES: se admitían cheques físicos y electrónicos (máx 2 diarios/cliente)
🆕 AHORA: recepción y entrega de fondos exclusivamente mediante transferencias.
💰 Recibos de clientes: desde cuenta bancaria a la vista de titularidad/cotitularidad del cliente o CVU de su CUIT, con identificación y trazabilidad.
💸 Pagos a clientes: hacia cuenta bancaria a la vista de titularidad/cotitularidad del cliente o CVU de su CUIT, con identificación y trazabilidad. Obligatorio para los ALyC cualquiera sea su subcategoría o modalidad.
🌾 Operatoria agropecuaria: se mantienen reglas específicas
🔁 Transferencias entre sujetos registrados: ALyC y personas jurídicas registradas que coloquen FCI u otros PIC podrán transferir por cuenta y orden del cliente a otro sujeto habilitado, para su acreditación en la subcuenta del mismo comitente.
🌐 Inversores extranjeros: bajo debida diligencia especial UIF, podrán operar
SIN CAMBIOS
🧾 DDJJ Simplificada Ganancias Ley 27.799: sección específica (Res Gral 1139/2026)
💵 Ingreso de fondos y activos y condiciones para cada modalidad
✔️ Depósitos en efectivo
✔️ Transferencia valores negociables
✔️ Transferencia activos virtuales
💁♂️ Solo para adherentes al régimen simplificado Ganancias
📅 Vigencia: 15/09/2026
Senado: Dictamen de mayoría «Inocencia Fiscal II» SIN CAMBIOS de su media sanción de...
📄Se prevé su sanción de LEY en el Senado de la Nación antes del plazo de vencimiento de la presentación DDJJ 2025 Ganancias PH el 22/09/2026 (ver: Cronograma, Tributum.news, 27/08/2026)
📥 Dictamen completo (ídem media sanción del 26/08/2026)