
Hoy será ley «Inocencia Fiscal II»: Ganancias Simplificada + Leve baja multas 11683 y...
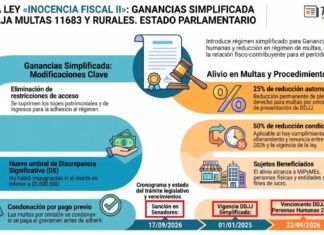
🔎 ESTADO PARLAMENTARIO
1️⃣ Media sanción Diputados: 26/08/2026
2️⃣ Sanción Senadores: hoy 17/09/2026 -dictamen mayoría sin cambios media sanción Diputados-
🕛 Hora: 11:00 hs
📺 Trasmisión en vivo: https://www.youtube.com/watch?v=S_8FqVKrQnA
3️⃣ Promulgación y publicación BO: pendiente
4️⃣ Decreto Reglamentario y Res Gral Procedimiento ARCA: pendiente
5️⃣ Vigencia especial DDJJ Simplificada Ganancias -modificaciones Ley 27.799-: 01/01/2025
6️⃣ Vencimiento DDJJ Personas Humanas 2025: 22/09/2026 (Res Gral 5890/2026)
Res Gral 1167/2026. CNV. Fondos de Asistencia Laboral (FAL). Productos de Inversión Colectiva. Reglamentación
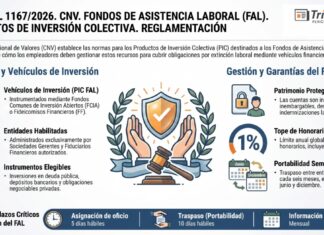
La CNV reglamenta los Productos de Inversión Colectiva (PIC) para los Fondos de Asistencia Laboral (FAL), instrumentados mediante FCIA FAL o Fideicomisos Financieros (FF FAL). Regula: Entidades Habilitadas, cuenta e ID FAL, asignación de oficio, inversiones, uso de recursos, portabilidad, honorarios y régimen informativo (Título II de la Ley 27.802, Dec 408/2026 y Res 1276/2026)
🏛️ Régimen: Productos de Inversión Colectiva (PIC) "Fondo de Asistencia Laboral" (FAL)
👥 Sujetos: empleadores alcanzados y Entidades Habilitadas (EH).
🎯 Objetivo: instrumentar los PIC-FAL
1️⃣ Fondo Común de Inversión (FCI FAL) o
2️⃣ Fideicomisos Financieros (FF FAL)
🏦 Vehículos: FCIA FAL y FF FAL; individuales/grupo vinculado o multiempleador.
🏢 Entidades Habilitadas (EH): Sociedades Gerentes y Fiduciarios Financieros.
💼 Cuenta Individual: PIC FAL + cuenta asociada. Patrimonio separado, inenajenable e inembargable.
🔑 ID FAL: identifica empleador + PIC FAL mediante CUIT, CBU y registro FAL.
🔄 Asignación de oficio: empleadores sin ID FAL válido. Apertura: 5 días hábiles.
💼 Instrumentos elegibles (Res 1276/2026)
👉 Deuda del Estado Nacional, provincias y CABA
👉 Depósitos en entidades financieras autorizadas BCRA
👉 Obligaciones negociables de emisores privados emitidas en Argentina.
💰 Recursos: taxativos Ley FAL (empleador obligatorias y voluntarios, donaciones, donaciones y otros)
🚫 Utilización: sin rescates; recursos destinados a obligaciones por extinción laboral, salvo excepciones.
💵 Honorarios y gastos: tope global 1% anual, IVA incluido de corresponder.
🔁 Portabilidad: traspaso: 10 días hábiles (entre distintas EH: cada 6 meses, en junio y diciembre)
📑 Oferta pública: autorización automática para los PIC FAL.
🔗 Vinculación empleador-EH: participación directa/indirecta superior al 10%.
📊 Ficha FAL: publicación mensual sobre vehículo, cartera y rendimientos.
💸 Pago al trabajador: a cargo de la Entidad Habilitada, según indicación del empleador.
📅 Vigencia: 18/09/2026

[16/09/2026] Sumario Boletín Oficial de la Nación
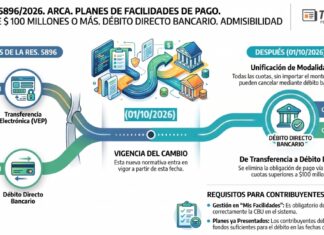
Res Gral 5896/2026. ARCA. Planes de facilidades de pago. Cuotas de $ 100 millones...
ARCA elimina el tratamiento especial aplicable a cuotas y cancelaciones anticipadas de $ 100 millones o más, que exigía su pago mediante transferencia electrónica de fondos, y habilita su cancelación por débito directo en cuenta bancaria. Para los planes ya presentados mediante “Mis Facilidades”, los contribuyentes deberán asegurar el débito y verificar la correcta declaración y selección de la CBU (Res Grales 5279, 5321, 5525, 5828 y 5873 y modif)
📌 Régimen. "Mis Facilidades": planes de facilidades de pago ARCA
👥 Sujetos: Todos los contribuyentes
CUOTAS
🏦 Modalidad de cancelación: débito directo vía CBU
💰 ANTES: cuotas o cancelaciones alcanzadas por el límite de $ 100 millones —o imposibilidad operativa del débito— debían cancelarse mediante transferencia electrónica de fondos/VEP
🏦 AHORA: se elimina esa excepción; las cuotas ≥ $ 100 millones pueden cancelarse mediante débito directo en cuenta bancaria.
✅ Planes ya presentados: con cuotas ≥ $ 100 millones deberán garantizarse los fondos necesarios para su débito directo.
🔑 CBU: declarada y seleccionada en “Mis Facilidades”.
📅 Vigencia: 01/10/2026.
[15/09/2026] Sumario Boletín Oficial de la Nación
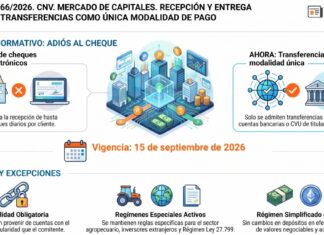
Res Gral 1166/2026. CNV. Mercado de Capitales. Recepción y entrega de fondos. Transferencias como...
La CNV modifica las modalidades de recepción y entrega de fondos de y hacia clientes por parte de los sujetos obligados registrados, estableciendo exclusivamente el uso de transferencias desde y hacia cuentas bancarias a la vista o CVU admitidas. En consecuencia, elimina la utilización de cheques físicos y electrónicos como modalidad de recepción y pago, manteniendo reglas especiales para determinadas operatorias: agropecuarias, transferencias entre sujetos registrados e inversores extranjeros y bajo el "Régimen Simplificado de Ganancias Ley 27.799" (Res Grales 1139/2026 y 1141/2026)
🏛️ Régimen: Mercado de Capitales
👥 Sujetos: ALyC, AAGI, AN, Fiduciarios, PFC y PSAV
📌 Pagos. Modalidad: recepción y entrega de fondos de y hacia clientes
🎯 Objetivo: establecer la transferencia como única modalidad habilitada
❌ ANTES: se admitían cheques físicos y electrónicos (máx 2 diarios/cliente)
🆕 AHORA: recepción y entrega de fondos exclusivamente mediante transferencias.
💰 Recibos de clientes: desde cuenta bancaria a la vista de titularidad/cotitularidad del cliente o CVU de su CUIT, con identificación y trazabilidad.
💸 Pagos a clientes: hacia cuenta bancaria a la vista de titularidad/cotitularidad del cliente o CVU de su CUIT, con identificación y trazabilidad. Obligatorio para los ALyC cualquiera sea su subcategoría o modalidad.
🌾 Operatoria agropecuaria: se mantienen reglas específicas
🔁 Transferencias entre sujetos registrados: ALyC y personas jurídicas registradas que coloquen FCI u otros PIC podrán transferir por cuenta y orden del cliente a otro sujeto habilitado, para su acreditación en la subcuenta del mismo comitente.
🌐 Inversores extranjeros: bajo debida diligencia especial UIF, podrán operar
SIN CAMBIOS
🧾 DDJJ Simplificada Ganancias Ley 27.799: sección específica (Res Gral 1139/2026)
💵 Ingreso de fondos y activos y condiciones para cada modalidad
✔️ Depósitos en efectivo
✔️ Transferencia valores negociables
✔️ Transferencia activos virtuales
💁♂️ Solo para adherentes al régimen simplificado Ganancias
📅 Vigencia: 15/09/2026
[14/09/2026] Sumario Boletín Oficial de la Nación
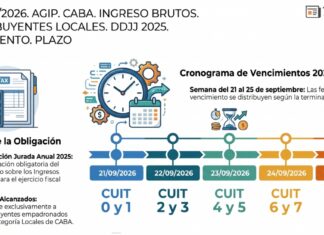
Res 1710/2026. AGIP. CABA. Ingresos Brutos. Contribuyentes Locales. DDJJ 2025. Vencimiento. Plazos. 21-25/09/2026
La Administración Gubernamental de Ingresos Públicos de CABA establece las fechas de vencimiento para la presentación de la DDJJ anual del Impuesto sobre los Ingresos Brutos – Categoría Locales, correspondiente al período fiscal 2025, entre el 21 y el 25/09/2026, según la terminación de CUIT.
💰 Gravamen: Impuesto sobre los Ingresos Brutos.
👥 Sujetos: contribuyentes Locales
📄 Obligación. Período fiscal: DDJJ anual año calendario 2025
📆 Vencimientos (term. CUIT):
👉 0 y 1: 21/09/2026
👉 2 y 3: 22/09/2026
👉 4 y 5: 23/09/2026
👉 6 y 7: 24/09/2026
👉 8 y 9: 25/09/2026
📅 Boletín oficial. Publicación: 10/09/2026
[11/09/2026] Sumario Boletín Oficial de la Nación
Senado: Dictamen de mayoría «Inocencia Fiscal II» SIN CAMBIOS de su media sanción de...
📄Se prevé su sanción de LEY en el Senado de la Nación antes del plazo de vencimiento de la presentación DDJJ 2025 Ganancias PH el 22/09/2026 (ver: Cronograma, Tributum.news, 27/08/2026)
📥 Dictamen completo (ídem media sanción del 26/08/2026)