

[18/08/2026] Sumario Boletín Oficial de la Nación
Res Gral 7/2026. CACM. Ingresos Brutos. Convenio Multilateral. Intermediarios. Sujetos. Alcance. Distribución
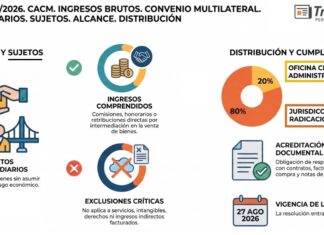
La Comisión Arbitral interpreta con alcance general el régimen especial del art. 11 del Convenio Multilateral aplicable a rematadores, comisionistas y otros intermediarios, precisando quiénes califican como tales, los ingresos alcanzados y excluidos y la documentación necesaria. El régimen comprende exclusivamente las retribuciones directas por intermediación en la comercialización de bienes, excluyendo servicios, intangibles, derechos y prestaciones accesorias, aun cuando se facturen conjuntamente.
💰 Gravamen: Impuesto sobre los Ingresos Brutos. Régimen del Convenio Multilateral.
👥 Sujetos: intermediarios en la comercialización de bienes, sin asumir su propiedad ni riesgo económico.
🎯 Objetivo: precisar alcance subjetivo y objetivo de la expresión “otros intermediarios” (art 11 CACM)
💰 Distribución. Jurisdicción: radicación bienes 80% y oficina central 20% restante.
✅ Ingresos comprendidos: comisión, honorario u otra retribución fija o variable que remunere directamente la intermediación en la comercialización de bienes.
🚫 Exclusiones: servicios, intangibles y derechos; también ingresos que no retribuyan directamente la intermediación, aunque sean facturados conjuntamente o bajo un precio único.
🧾 Servicios accesorios (adicionales, complementarios, etc): atribución régimen general o el régimen especial.
📂 Acreditación . Documentación: contratos, facturación, órdenes de compra, notas de comisión u otros
🔎 Contenido documental: función desarrollada, condiciones operación y retribución.
📅 Vigencia: 27/08/2026.
Res Gral 5888/2026. ARCA. Comercio Exterior. MERCOSUR–UE. Importadores. Contingentes arancelarios. VUCEA. Licencia
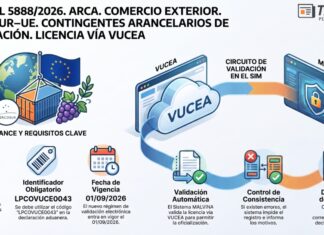
ARCA incorpora a la Ventanilla Única de Comercio Exterior Argentino (VUCEA) la Licencia de Importación para los contingentes arancelarios de productos agropecuarios comprendidos en el Acuerdo Interino de Comercio MERCOSUR–Unión Europea, reglamentados por la Res. 50/2026 (SAGyP). La licencia deberá informarse en la declaración aduanera y será validada automáticamente en el Sistema Informático MALVINA (SIM) como condición para su oficialización.
🌐 Régimen: VUCEA. Contingentes arancelarios de importación del Acuerdo Interino de Comercio MERCOSUR–UE (Ley 27.800).
👥 Sujetos: Importadores desde el territorio europeo
🚜 Productos: Origen Agropecuario (contingentes Res. 50/2026 (SAGyP).
🎯 Objetivo: incorporar y validar electrónicamente en el SIM las Licencias de Importación
📄 Licencia: obligatoria para las importaciones comprendidas
💻 Declaración: identificador “LPCOVUCE0043”.
1️⃣ Uso de la licencia: única declaración aduanera
✅ Validación: sin inconsistencias, el SIM permitirá oficializar la declaración aduanera.
⛔ Inconsistencias: el SIM impedirá la oficialización e informará los motivos para su subsanación.
⚠️ Contingencias informáticas: ante fallas ajenas
📘 Manual operativo: micrositio VUCE de ARCA.
📅 Vigencia: 01/09/2026
[14/08/2026] Sumario Boletín Oficial de la Nación
Dictamen DNI. Ganancias. DDJJ Simplificada 2025. Pago en término. Alcance. Diferencias ingresadas hasta el...
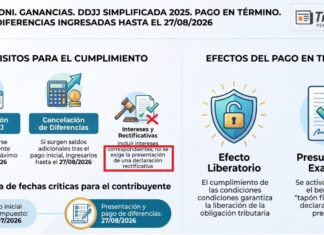
La Dirección Nacional de Impuestos (DNI) interpreta que, para los contribuyentes adheridos al Régimen de Declaración Jurada Simplificada del Impuesto a las Ganancias del período fiscal 2025, se considera cumplido el requisito de “pago en término” —necesario para acceder al efecto liberatorio y demás beneficios de la Ley 27.799— cuando el impuesto fue cancelado hasta el 27/07/2026 y la eventual diferencia pendiente que surja al presentar la DDJJ sea ingresada hasta el 27/08/2026. La interpretación responde al desdoblamiento excepcional dispuesto por la RG (ARCA) 5876/2026 entre el vencimiento del pago y el de presentación de la DJ (Res Gral 5876/2026)
💰 Gravamen. Régimen: Ganancias. DJ simplificada para personas Humanas (Ley 27.799 de «Inocencia Fiscal»)
📅 Periodo Fiscal: DDJJ año calendario 2025
📌 Vencimientos (Res Gral 5876): 27/07/2026 (pago) y 27/08/2026 (presentación)
📄 Dictamen: IF-2026-78251475-APN-DNI#MEC. Dirección Nacional de Impuestos (13/08/2026)
🎯 Objetivo: interpretación “pago en término” ante fecha de pago anterior a la presentación determinativa
✅ Cumplimento pago en término. Condiciones (concurrentes)
1️⃣ Presentación DDJJ: hasta 27/08/2026
2️⃣ Si surge diferencia entre importe cancelado hasta 27/07/2026: se deberá ingresar adicional hasta 27/08/2026 (¿más sus intereses?)
❌ DDJJ rectificativa: no exigibilidad (ante dicho supuesto)
🛡️ Efecto: aplicabilidad efecto liberatorio del pago y presunción de exactitud (tapón fiscal)
[13/08/2026] Sumario Boletín Oficial de la Nación
Dictamen Diputados: DDJJ Ganancias Simplificada suma bajas en multas fiscales a PyMES (Inocencia Fiscal...
Dictamen de mayoría completo de la Cámara de Diputados de ayer 12/08/2026 de reforma al flamante “Régimen de Declaración Jurada Simplificada” (Inocencia Fiscal Ley 27.799) .
Cambios: Incorporación nuevas reglas sobre discrepancia significativa, restricción facultades de fiscalización basadas en presunciones, ampliación de los Contribuyentes comprendidos, limitación de beneficios a Grandes Contribuyentes y Funcionarios, protección de la presunción de exactitud al IVA, establecimiento beneficios para contribuyentes adheridos, obligación a canalizar operaciones por el sistema financiero formal y reconocimiento efectos favorables en materia de prevención de LA/FT/FP. Reducción multas formales fiscales a MiPyMES y otros (25% permanente y 50% entre Ley 27.799 y la presente) (ver "Anteproyecto", Tributum.news, 09/06/2026 y "Jornadas CPCE CABA. Junio 2026, Tributum.news, 26/06/2026)
📌 Régimen: Ganancias. DJ simplificada para personas Humanas (Ley 27.799 de "Inocencia Fiscal")
📌 Régimen: Procedimiento Fiscal. Multas (Ley 27.799 de "Inocencia Fiscal")
🎯 Objeto: flexibilización, ampliación del régimen y morigeración sanciones
🔎 ESTADO PARLAMENTARIO
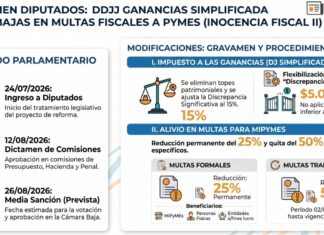
👉 Ingreso Diputados: 24/07/2026
👉 Dictamen Comisiones Presupuesto y Hacienda y Penal (Diputados): 12/08/2026
👉 Aprobación Diputados (media sanción): próx. 26/08/2026
🔂 MODIFICACIONES (respecto a Ley 27.799 de "Inocencia Fiscal")
I. GRAVAMEN: impuesto a las Ganancias (DJ simplificada para personas Humanas)
1️⃣ Adhesión. Condiciones
👉 Se eliminan las restricciones (topes) patrimonial y de ingresos.
👉 Se admiten sin efecto respecto al bloqueo fiscal y presunción de exactitud a: 1)"Grandes Contribuyentes" y b) "Funcionarios" (desde Sec de Estado, Legisladores, Magistrados y otros)
👉 Mantenimiento de residencia fiscal de extranjeros.
2️⃣ Discrepancia significativa (DS) . Impugnación y Presunción de exactitud
👉 Se sustituye "saldo a favor a ingresar" por "impuesto determinado" como base de cálculo del 15%
👉 No aplicabilidad si monto inferior a $ 5.000.000 (5% s/ art 1 RPT)
👉 No aplicabilidad por "diferencia depósitos bancarios versus ventas", ni " incrementos patrimoniales no justificados"
👉 Aplicabilidad plena (sin mínimo) si detección de ingresos directos improcedentes –incluidas las retenciones, percepciones, pagos a cuenta y anticipos- además de facturas apócrifas
3️⃣ Aclaraciones
👉 Alcance de períodos no prescriptos IVA
👉 Discrepancia significativa y su fuente: a cargo fisco y acotado a info de ARCA, Contribuyente o 3ros.
👉 Discrepancia significativa detectada: no consideración si rectifica y paga en 15 días.
👉 Discrepancia significativa: consideración por cada período.
👉 Determinación de Oficio revocadas, anuladas o en contra: renacen plenos efectos del régimen.
👉 Fiscalizaciones en curso (OI o DOF): continúan vigentes si notificado antes adhesión.
👉 Multas por omisión o defraudación: condonación si pago gravamen antes de adhesión al Simplificado
4️⃣ Operaciones. Fondos exteriorizados
👉 Medios autorizados: BCRA y CNV -origen o destino- y viabilidad efectivo en escrituras inmuebles.
👉 Inaplicabilidad sanción civil, penal, multas delitos tributarios: hasta 31/12/2027
👉 Impuesto sobre los Bienes Personales: consideración ingreso dinero al patrimonio desde que la operación (blanqueo)
5️⃣ Vigencia: DDJJ período fiscal - calendario 2025.
II. PROCEDIMIENTO FISCAL: DDJJ. Infracciones. Multas. Montos (Ley 11.683 y modif)
👥 Sujetos: MiPyMES, Personas Físicas y Entidades s/fines lucro
🚨 DDJJ formales. Omisión presentación:
1️⃣ Reducción permanente de pleno derecho: 25%
👉 Condiciones: de pleno derecho (automático)
2️⃣ Reducción multas del 02/01/2026 a vigencia Inocencia Fiscal II: 50%
👉 Condiciones: cumplimiento, allanamiento y renuncia.
[12/08/2026] Sumario Boletín Oficial de la Nación
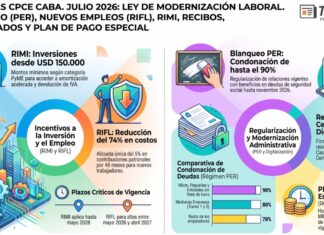
Jornadas CPCE CABA. Julio 2026: Modernización Laboral. Blanqueo (PER), Nuevos empleos (RIFL), RIMI, Certificados...
Principales aspectos de cada tema desarrollado de la reunión del "Ley de Modernización Laboral" del día 29/07/2026, organizada por el Consejo Profesional de Ciencias Económicas de la CABA un panel de altos funcionarios de la Agencia de Recaudación y Control Aduanero (ARCA).
🤓 Resumen con acceso individual temático y puntos salientes.
💡 Incluye accesos directos a análisis, diapositivas e infografías relacionadas.
🔗Acceso a normas completas: Ley base, Dec Reglamentario y Res procedimentales.
TEMAS
✅ Régimen de Promoción del Empleo Registrado (PER)
✅ Régimen de Incentivos a la Formalización Laboral (RIFL)
✅ Régimen de Modernización e Inversión (RIMI)
✅ Cambios en cuestiones de Seguridad Social de la Ley 27.802
✅ Régimen Especial de Facilidades de Pago (RG 5875/2026)
📥 Material: descarga de diapositivas de capacitación ARCA
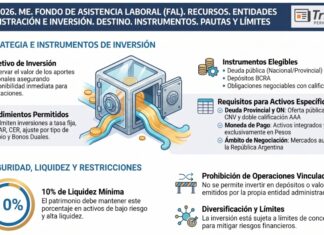
Res 1276/2026. ME. Fondo de Asistencia Laboral (FAL). Entidades de administración e inversión. Destino....
El Ministerio de Economía establece las pautas de inversión de los recursos de los Fondos de Asistencia Laboral (FAL), determinando instrumentos elegibles, requisitos, modalidades de rendimiento, límites de diversificación, liquidez mínima y otras restricciones (Título II de la Ley 27.802 y Dec 408/2026)
🏛️ Régimen: Fondo de Asistencia Laboral (FAL) (Título II de la Ley 27.802 y DR 408/2026)
👥 Sujetos. Origen FAL: Empleadores del sector privado.
👥 Sujetos. Inversiones: Entidades Habilitadas para administrar, invertir y resguardar
🎯 Objetivo: preservar el valor de los aportes de los empleadores y asegurar fondos disponibles para las prestaciones del FAL.
💼 Instrumentos elegibles:
👉 Deuda del Estado Nacional, provincias y CABA
👉 Depósitos en entidades financieras autorizadas BCRA
👉 Obligaciones negociables de emisores privados emitidas en Argentina.
📝 Deuda provincial/CABA y ON: oferta pública + negociación en mercados autorizados por CNV + calificación AAA nacional de al menos 2 calificadoras registradas.
📈 Rendimientos admitidos: tasa fija; TAMAR; ajuste CER; ajuste TC y Bonos Duales
📊 Diversificación: límites según inversión
🚫 Operaciones vinculadas: prohibida la inversión en depósitos o valores propia Entidad (salvo depósitos a la vista operativos y transitorios)
💰 Liquidez mínima y activos: al menos 10% del patrimonio en activos de alta liquidez y bajo riesgo.
💵 Moneda: activos integrados y pagaderos en pesos.
🇦🇷 Mercados: valores negociables emitidos y negociados en mercados autorizados de la República Argentina.
⚠️ Incumplimientos: aplicación de las medidas previstas en la normativa vigente, sin perjuicio de otras responsabilidades.
🏦 CNV: deberá dictar normas complementarias y aclaratorias
📅 Vigencia: 13/08/2026