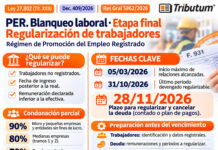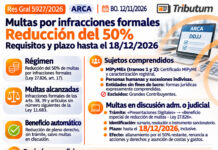
p>La Ley 27.826 establece dos reducciones de multas por infracciones formales: una del 25%, mediante el nuevo artículo 49 bis de la Ley 11.683, y otra especial y transitoria del 50%, reglamentada por la Res Gral 5927/2026 (BO. 12/11/2026). Los artículos 3 y 4 del Decreto 1253/2026 admiten la aplicación de otros mecanismos legales de reducción. El Esp. Cdr. Sebastián M. Domínguez, opina que ambos beneficios podrían combinarse sucesivamente y alcanzar una reducción total del 62,5%, siempre que se cumplan sus respectivos requisitos.
📌 Régimen: dos reducciones de multas por infracciones formales (Ley 27.826).
🔄 Reducción general del 25% (art. 49 bis, Ley 11.683)💰 Beneficio: reducción del 25%, de pleno derecho.⚖️ Multas: arts. 38, 39 y siguientes sin número de la Ley 11.683.👥 Sujetos: MiPyMEs, personas humanas, sucesiones indivisas y entidades sin fines de lucro.📋 Condición: encuadre al momento de la infracción.🚫 Grandes Contribuyentes: excluidos.📅 Plazo de regularización: sin fecha límite especial.
📉 Reducción especial del 50% (art. 17, Ley 27.826; RG 5927/2026)💰 Beneficio: reducción del 50%, transitoria.⚖️ Multas: mismas infracciones formales.👥 Sujetos: MiPyMEs (tramos 1 y 2), personas humanas, sucesiones indivisas y entidades sin fines de lucro comprendidas.📆 Obligaciones vencidas: desde 02/01/2026.⏳ Infracciones: anteriores al 09/10/2026.⚖️ Multas: no firmes o firmes impagas al 09/10/2026.💳 Planes de pago: multas consolidadas consideradas canceladas.📝 Regularización: hasta el 18/12/2026.
⚖️ Compatibilidad de ambas reducciones📜 Decreto 1253/2026: admite otros mecanismos legales de reducción.🔄 Combinación: aplicación conjunta y sucesiva del 25% y 50%.📊 Reducción acumulada: 62,5%, no 75%.✅ Condición: cumplimiento de los requisitos de ambos beneficios.
🧮 Ejemplo de reducción combinada💵 Multa original: $10.000.000.📉 Reducción 25%: $7.500.000.📉 Reducción 50%: $3.750.000.💰 Ahorro total: $6.250.000 (62,5%).
✅ Aplicación automática: ambos beneficios operan de pleno derecho, con las condiciones particulares del régimen especial.💻 Multas en discusión: Presentaciones Digitales hasta el 18/12/2026, con allanamiento por la porción no reducida, renuncia a acciones y derechos y asunción de costas y gastos.🚫 Limitaciones: no comprende impuestos ni intereses; sin repetición de multas abonadas antes del 09/10/2026 por el régimen especial.
📋 Acciones recomendadas🔍 Relevar: multas formales y estado de cancelación.🆔 Verificar: encuadre y procedencia de ambas reducciones.📝 Regularizar: obligaciones omitidas hasta el 18/12/2026.⚖️ Evaluar: allanamiento en multas discutidas.
📅 Vigencia🗓️ Reducción 25%: Ley 27.826, desde 09/10/2026.⏳ Reducción 50%: régimen especial para infracciones anteriores al 09/10/2026.📜 RG 5927/2026: 12/11/2026.
Acceso Exclusivo para suscriptores abonados. Pruebe Gratis por 40 días Tributum Premium - Aquí -
Si Ud. ya esta Suscripto por favor ingrese aquí: