
Dec 824/2026. Ayuda Económica Previsional. Jubilados, Pensionados y Beneficiarios de Asignaciones. $ 70.000. Septiembre...
Se dispone una nueva ayuda económica previsional para determinados beneficiarios del Sistema previsional y de otras prestaciones por parte del ANSES (Leyes 24.241, 26.425, 27.260 y 27.609 y modif y ult Dec 686/2026)
🧓 👩👩👦👦 Sujetos: Jubilados y Pensionados del SIPA, Beneficiarios AUH y Madre más de 7 hijos
💰 Ayuda Económica Previsional: no remunerativa
💲Monto: hasta $ 70.000
📆 Mes: Septiembre 2026
🛑 Topes
1️⃣ Hasta haber mínimo garantizado: 100%
2️⃣ Hasta completar sumatoria prestaciones haber min más Bono: diferencia
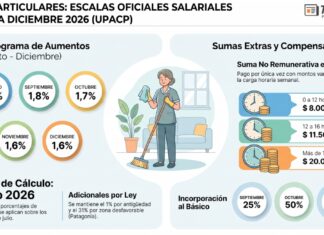
Casas Particulares: ESCALAS oficiales salariales Agosto a Diciembre 2026 (UPACP)
La Unión de Personal Auxiliar de Casas Particulares (UPACP) publicó las escalas provisorias aplicables para los meses de Agosto, Septiembre, Octubre, Noviembre y Diciembre 2026 correspondiente a la recomposición salarial de casas particulares (ver anticipo: "Servicio Doméstico: escala agosto 2026 con aumento del 1,9%", Tributum.news, 24/08/2026)
🏠 Trabajadores: personal de casas particulares
🤝 Acuerdo: 21/08/2026
🔎 ESCALAS OFICIALES COMPLETAS 🔍
1️⃣ SUBAS
👉 Julio 2026: base a considerar
👉 Agosto 2026: 1,9%
👉 Septiembre 2026: 1,8%
👉 Octubre 2026: 1,7%
👉 Noviembre 2026: 1,6%
👉 Diciembre 2026: 1,6%
2️⃣ SUMAS NO REMUNERATIVAS
👉 Agosto 2026: por única vez ($8.000 a $20.000)
👉 Septiembre a Nov 2026: incorporación progresiva al básico (Sept 25%, Oct 50% y Nov 25%)
3️⃣ ADICIONALES
⏳ Antigüedad: 1%
📍 Patagonia: 31%
📆 Homologación y Boletín Oficial: pendiente
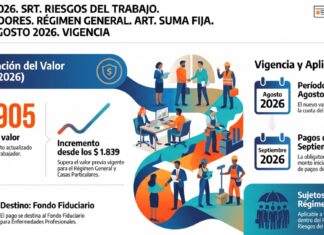
Disp 8/2026. SRT. Riesgos del Trabajo. Empleadores. Régimen General. ART. Suma fija. Suba. Agosto...
Se dispone el nuevo valor de la actualización periódica mensual del monto a abonar por riesgos del trabajo con destino al Fondo Fiduciario para Enfermedades Profesionales del "Régimen General" (mensual) (Leyes 24557, Dec 176/1996, 590/1997 y modif y Res 115/2021,467/2021 y 794/2021 y ult. Disp 7/2026)
🏭 Sujetos: Empleadores "Régimen General"
⚠ Concepto: pago mensual ART
💲 Fondo fines específicos: alícuota ART más suma fija por trabajador
💲 Valor suma fija: $ 1.905 (ant General y Casas Part $ 1.839 -ambos-)
📆 Período: Agosto 2026 (devengado)
📆 Pagos: desde Septiembre 2026
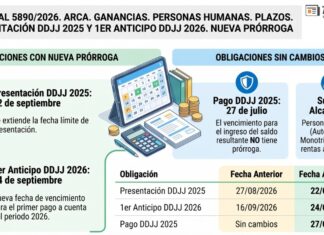
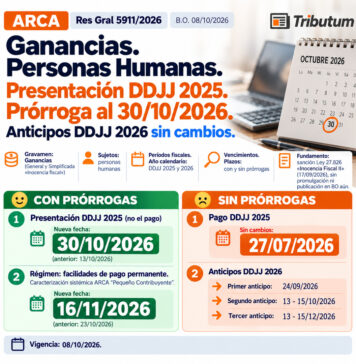
Res Gral 5890/2026. ARCA. Ganancias. Personas Humanas. Plazos. Presentación DDJJ 2025 y 1er Anticipo...
La Agencia de Recaudación y Control Aduanero (ARCA) anunció una nueva prórroga diferencial en los próximos vencimientos fiscales de las DDJJ año calendario 2025 -presentación- y 2026 -anticipo- para personas Humanas, extendiendo los mismos al 22/09/2026 y 24/09/2026, respectivamente (Res Gral 5876/2026)
📅 Períodos fiscales. Año calendario: DDJJ 2025 y 2026
🔎 Vencimientos. Plazos: con y sin prórrogas
🚶♂️ Sujetos: personas humanas (Autónomos y Monotributistas por rentas alcanzadas)
💰 Gravamen: Ganancias (General y Simplificada "Inocencia fiscal")
🙂 PRÓRROGAS
1️⃣ Obligación: presentación DDJJ 2025 (no el pago)
📅 Nueva fecha: Martes 22/09/2026 (ant 27/08/2026)
2️⃣ Obligación: 1er Anticipo DDJJ 2026
📅 Nueva fecha: Jueves 24/09/2026 (ant 16/09/2026)💻
😔 SIN PRÓRROGAS
1️⃣ Obligación: pago DDJJ 2025
📅 Sin cambios: Lunes 27/07/2026
📅 Vigencia: 25/08/2026
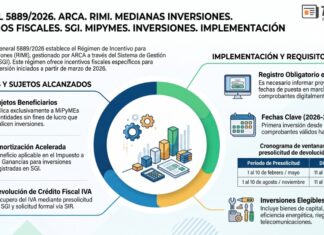
Res Gral 5889/2026. ARCA. RIMI. Medianas inversiones. Beneficios fiscales. SGI. MiPyMEs. Inversiones. Implementación
ARCA implementa el Sistema de Gestión de Inversiones (SGI) para registrar y administrar proyectos de inversión, seleccionar beneficios tributarios y efectuar su seguimiento, incorporando en esta primera etapa al Régimen de Incentivo para Medianas Inversiones (RIMI): requisitos de acceso, registración de inversiones y comprobantes, selección de la amortización acelerada en Ganancias y/o devolución de créditos fiscales de IVA, y el procedimiento de presolicitud y asignación de cupo fiscal (Ley 27.802 - Título XXIII, Dec 242/2026 y Res Gral 5849/2026)
🏛️ Régimen: Incentivo para Medianas Inversiones (RIMI)
👥 Sujetos: MiPyMEs y Entidades sin fines de lucro
🎯 Beneficios: amortización acelerada en Ganancias + devolución CF IVA
📡 Registración inversiones y gestión integral vía: “Sistema de Gestión de Inversiones (SGI)”
🏛️ Implementación SGI: ARCA
📝 Registración: informar inversiones por proyecto, fecha de puesta en marcha, registrar/vincular comprobantes y documentación.
📍 Proyectos: ubicación geográfica de las inversiones; bien, obra o explotación recibe un código único de identificación y seguimiento.
🏗️ Tipos de inversión: Bienes de Capital; Informática y Telecomunicaciones; Obras; Riego Agrícola; Alta Eficiencia Energética; Semovientes; Malla Antigranizo; Minas, Canteras y Bosques.
📆 Primera inversión: fecha no anterior al 06/03/2026.
🧾 Comprobantes: podrán incorporarse aquellos emitidos hasta el 19/05/2028 inclusive.
🛰️ Seguimiento: determinación el valor de la inversión con puesta en marcha y control si monto mínimo exigido
DEVOLUCIÓN IVA
🔄 Presolicitud vía SGI y solictud via SIR (RG 5.173)
🗓️ Presolicitud y cupo: entre 1 al 10 de febrero, mayo, agosto y noviembre de cada año (consulta 11 al 15)
↩️ Cupo asignado: pautas
⏳ Solicitud formal SIR: comprobantes disponibles luego de 3 períodos fiscales mensuales desde cómputo crédito fiscal
AMORTIZACIÓN ACELERADA
💰 Ganancias: información antes del vencimiento de la DDJJ.
✅ Consistencia: bienes y amortizaciones declarados en Ganancias deben coincidir con los informados mediante el SGI.
📅 Vigencia: 25/08/2026
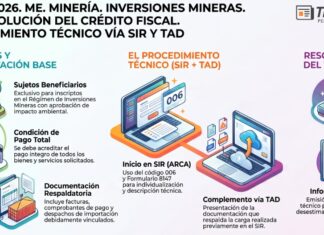
Res 66/2026. ME. Minería. Inversiones mineras. IVA. Devolución del crédito fiscal. Procedimiento técnico vía...
La Secretaría de Minería establece los nuevos requisitos, condiciones y procedimiento para su intervención técnica en las solicitudes de devolución del crédito fiscal del IVA aplicable a beneficiarios inscriptos en el Régimen de Inversiones Mineras. El trámite se inicia mediante el Sistema Integral de Recupero (SIR) de ARCA y se complementa mediante TAD, regulándose las condiciones sustanciales, documentación respaldatoria, subsanación y plazo para el pronunciamiento técnico (art. 14 bis Ley 24.196)
⛏️ Régimen: Inversiones exploración minera. Devolución crédito fiscal IVA (Ley 24.196, art. 14 bis).
👥 Sujetos: inscriptos en el Régimen de Inversiones Mineras
🎯 Objetivo: reglamentar la intervención técnica de la Secretaría de Minería en las solicitudes de devolución.
✅ Créditos fiscales: cumplir requisitos de temporalidad, vinculación y formales
💰 Pago: debe acreditarse el pago total de los bienes y servicios comprendidos.
🌱 Impacto Ambiental: aprobación previa
📦 Bienes y servicios: listado
💻 Sistema: vía SIR – código 006 «Régimen de recupero de créditos fiscales de IVA para las inversiones de la Actividad Minera» – F. 8147.
📑 SIR: individualización, documentación y descripción técnica.
🖥️ TAD: presentación SIR, facturas, comprobantes de pago y despachos de importación.
🔗 Correspondencia entre presentaciones TAD y SIR
🔎 Control técnico
⏱️ Subsanación y Pronunciamiento: plazos.
📄 Resultado: informe técnico y posterior validación o desestimación, total o parcial, de los comprobantes cargados en SIR.
❌ Derogación: se deja sin efecto el art. 2 de la Res. 83/2004.
📅 Vigencia: 19/08/2026
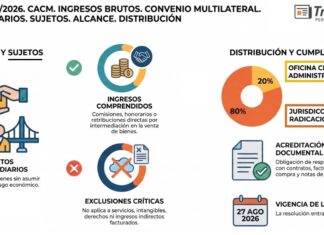
Res Gral 7/2026. CACM. Ingresos Brutos. Convenio Multilateral. Intermediarios. Sujetos. Alcance. Distribución
La Comisión Arbitral interpreta con alcance general el régimen especial del art. 11 del Convenio Multilateral aplicable a rematadores, comisionistas y otros intermediarios, precisando quiénes califican como tales, los ingresos alcanzados y excluidos y la documentación necesaria. El régimen comprende exclusivamente las retribuciones directas por intermediación en la comercialización de bienes, excluyendo servicios, intangibles, derechos y prestaciones accesorias, aun cuando se facturen conjuntamente.
💰 Gravamen: Impuesto sobre los Ingresos Brutos. Régimen del Convenio Multilateral.
👥 Sujetos: intermediarios en la comercialización de bienes, sin asumir su propiedad ni riesgo económico.
🎯 Objetivo: precisar alcance subjetivo y objetivo de la expresión “otros intermediarios” (art 11 CACM)
💰 Distribución. Jurisdicción: radicación bienes 80% y oficina central 20% restante.
✅ Ingresos comprendidos: comisión, honorario u otra retribución fija o variable que remunere directamente la intermediación en la comercialización de bienes.
🚫 Exclusiones: servicios, intangibles y derechos; también ingresos que no retribuyan directamente la intermediación, aunque sean facturados conjuntamente o bajo un precio único.
🧾 Servicios accesorios (adicionales, complementarios, etc): atribución régimen general o el régimen especial.
📂 Acreditación . Documentación: contratos, facturación, órdenes de compra, notas de comisión u otros
🔎 Contenido documental: función desarrollada, condiciones operación y retribución.
📅 Vigencia: 27/08/2026.
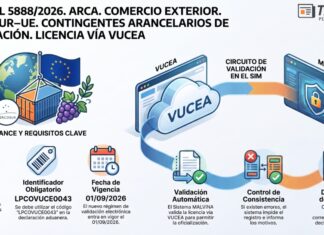
Res Gral 5888/2026. ARCA. Comercio Exterior. MERCOSUR–UE. Importadores. Contingentes arancelarios. VUCEA. Licencia
ARCA incorpora a la Ventanilla Única de Comercio Exterior Argentino (VUCEA) la Licencia de Importación para los contingentes arancelarios de productos agropecuarios comprendidos en el Acuerdo Interino de Comercio MERCOSUR–Unión Europea, reglamentados por la Res. 50/2026 (SAGyP). La licencia deberá informarse en la declaración aduanera y será validada automáticamente en el Sistema Informático MALVINA (SIM) como condición para su oficialización.
🌐 Régimen: VUCEA. Contingentes arancelarios de importación del Acuerdo Interino de Comercio MERCOSUR–UE (Ley 27.800).
👥 Sujetos: Importadores desde el territorio europeo
🚜 Productos: Origen Agropecuario (contingentes Res. 50/2026 (SAGyP).
🎯 Objetivo: incorporar y validar electrónicamente en el SIM las Licencias de Importación
📄 Licencia: obligatoria para las importaciones comprendidas
💻 Declaración: identificador “LPCOVUCE0043”.
1️⃣ Uso de la licencia: única declaración aduanera
✅ Validación: sin inconsistencias, el SIM permitirá oficializar la declaración aduanera.
⛔ Inconsistencias: el SIM impedirá la oficialización e informará los motivos para su subsanación.
⚠️ Contingencias informáticas: ante fallas ajenas
📘 Manual operativo: micrositio VUCE de ARCA.
📅 Vigencia: 01/09/2026
Dictamen DNI. Ganancias. DDJJ Simplificada 2025. Pago en término. Alcance. Diferencias ingresadas hasta el...
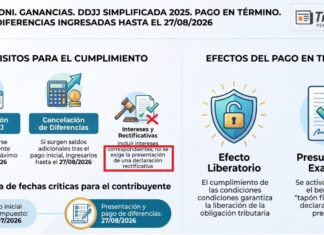
La Dirección Nacional de Impuestos (DNI) interpreta que, para los contribuyentes adheridos al Régimen de Declaración Jurada Simplificada del Impuesto a las Ganancias del período fiscal 2025, se considera cumplido el requisito de “pago en término” —necesario para acceder al efecto liberatorio y demás beneficios de la Ley 27.799— cuando el impuesto fue cancelado hasta el 27/07/2026 y la eventual diferencia pendiente que surja al presentar la DDJJ sea ingresada hasta el 27/08/2026. La interpretación responde al desdoblamiento excepcional dispuesto por la RG (ARCA) 5876/2026 entre el vencimiento del pago y el de presentación de la DJ (Res Gral 5876/2026)
💰 Gravamen. Régimen: Ganancias. DJ simplificada para personas Humanas (Ley 27.799 de «Inocencia Fiscal»)
📅 Periodo Fiscal: DDJJ año calendario 2025
📌 Vencimientos (Res Gral 5876): 27/07/2026 (pago) y 27/08/2026 (presentación)
📄 Dictamen: IF-2026-78251475-APN-DNI#MEC. Dirección Nacional de Impuestos (13/08/2026)
🎯 Objetivo: interpretación “pago en término” ante fecha de pago anterior a la presentación determinativa
✅ Cumplimento pago en término. Condiciones (concurrentes)
1️⃣ Presentación DDJJ: hasta 27/08/2026
2️⃣ Si surge diferencia entre importe cancelado hasta 27/07/2026: se deberá ingresar adicional hasta 27/08/2026 (¿más sus intereses?)
❌ DDJJ rectificativa: no exigibilidad (ante dicho supuesto)
🛡️ Efecto: aplicabilidad efecto liberatorio del pago y presunción de exactitud (tapón fiscal)
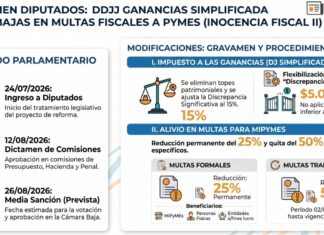
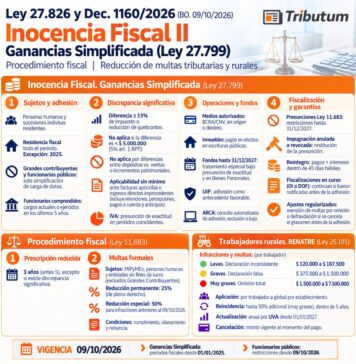
Dictamen Diputados: DDJJ Ganancias Simplificada suma bajas en multas fiscales a PyMES (Inocencia Fiscal...
Dictamen de mayoría completo de la Cámara de Diputados de ayer 12/08/2026 de reforma al flamante “Régimen de Declaración Jurada Simplificada” (Inocencia Fiscal Ley 27.799) .
Cambios: Incorporación nuevas reglas sobre discrepancia significativa, restricción facultades de fiscalización basadas en presunciones, ampliación de los Contribuyentes comprendidos, limitación de beneficios a Grandes Contribuyentes y Funcionarios, protección de la presunción de exactitud al IVA, establecimiento beneficios para contribuyentes adheridos, obligación a canalizar operaciones por el sistema financiero formal y reconocimiento efectos favorables en materia de prevención de LA/FT/FP. Reducción multas formales fiscales a MiPyMES y otros (25% permanente y 50% entre Ley 27.799 y la presente) (ver "Anteproyecto", Tributum.news, 09/06/2026 y "Jornadas CPCE CABA. Junio 2026, Tributum.news, 26/06/2026)
📌 Régimen: Ganancias. DJ simplificada para personas Humanas (Ley 27.799 de "Inocencia Fiscal")
📌 Régimen: Procedimiento Fiscal. Multas (Ley 27.799 de "Inocencia Fiscal")
🎯 Objeto: flexibilización, ampliación del régimen y morigeración sanciones
🔎 ESTADO PARLAMENTARIO
👉 Ingreso Diputados: 24/07/2026
👉 Dictamen Comisiones Presupuesto y Hacienda y Penal (Diputados): 12/08/2026
👉 Aprobación Diputados (media sanción): próx. 26/08/2026
🔂 MODIFICACIONES (respecto a Ley 27.799 de "Inocencia Fiscal")
I. GRAVAMEN: impuesto a las Ganancias (DJ simplificada para personas Humanas)
1️⃣ Adhesión. Condiciones
👉 Se eliminan las restricciones (topes) patrimonial y de ingresos.
👉 Se admiten sin efecto respecto al bloqueo fiscal y presunción de exactitud a: 1)"Grandes Contribuyentes" y b) "Funcionarios" (desde Sec de Estado, Legisladores, Magistrados y otros)
👉 Mantenimiento de residencia fiscal de extranjeros.
2️⃣ Discrepancia significativa (DS) . Impugnación y Presunción de exactitud
👉 Se sustituye "saldo a favor a ingresar" por "impuesto determinado" como base de cálculo del 15%
👉 No aplicabilidad si monto inferior a $ 5.000.000 (5% s/ art 1 RPT)
👉 No aplicabilidad por "diferencia depósitos bancarios versus ventas", ni " incrementos patrimoniales no justificados"
👉 Aplicabilidad plena (sin mínimo) si detección de ingresos directos improcedentes –incluidas las retenciones, percepciones, pagos a cuenta y anticipos- además de facturas apócrifas
3️⃣ Aclaraciones
👉 Alcance de períodos no prescriptos IVA
👉 Discrepancia significativa y su fuente: a cargo fisco y acotado a info de ARCA, Contribuyente o 3ros.
👉 Discrepancia significativa detectada: no consideración si rectifica y paga en 15 días.
👉 Discrepancia significativa: consideración por cada período.
👉 Determinación de Oficio revocadas, anuladas o en contra: renacen plenos efectos del régimen.
👉 Fiscalizaciones en curso (OI o DOF): continúan vigentes si notificado antes adhesión.
👉 Multas por omisión o defraudación: condonación si pago gravamen antes de adhesión al Simplificado
4️⃣ Operaciones. Fondos exteriorizados
👉 Medios autorizados: BCRA y CNV -origen o destino- y viabilidad efectivo en escrituras inmuebles.
👉 Inaplicabilidad sanción civil, penal, multas delitos tributarios: hasta 31/12/2027
👉 Impuesto sobre los Bienes Personales: consideración ingreso dinero al patrimonio desde que la operación (blanqueo)
5️⃣ Vigencia: DDJJ período fiscal - calendario 2025.
II. PROCEDIMIENTO FISCAL: DDJJ. Infracciones. Multas. Montos (Ley 11.683 y modif)
👥 Sujetos: MiPyMES, Personas Físicas y Entidades s/fines lucro
🚨 DDJJ formales. Omisión presentación:
1️⃣ Reducción permanente de pleno derecho: 25%
👉 Condiciones: de pleno derecho (automático)
2️⃣ Reducción multas del 02/01/2026 a vigencia Inocencia Fiscal II: 50%
👉 Condiciones: cumplimiento, allanamiento y renuncia.