
Res 93/2026. UIF. Registros de la Propiedad Inmueble. Prevención LA/FT/FP. Nuevo régimen basado en...
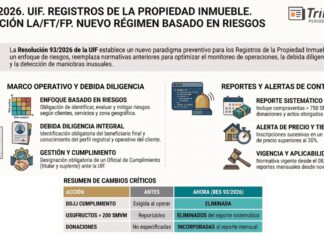
La UIF establece un nuevo régimen de prevención de Lavado de Activos, Financiación del Terrorismo y Financiamiento de la Proliferación (LA/FT/FP) aplicable a los Registros de la Propiedad Inmueble, bajo un enfoque basado en riesgos, incorporando un sistema integral de prevención, debida diligencia, monitoreo, reportes y controles. Se reformulan los reportes sistemáticos mensuales y se elimina la declaración jurada de cumplimiento exigida al operar con otros sujetos obligados y se sustituyen (Res 41/2011 y 70/2011)
👥 Sujetos: Registros de la Propiedad Inmueble (de todo el país)
📄 Régimen: enfoque basado en riesgos.
🎯 Objetivo: establecer requisitos mínimos para identificar, evaluar, monitorear, administrar y mitigar riesgos de LA/FT/FP
🏠 Operaciones alcanzadas: inscripciones y anotaciones sobre derechos reales inmobiliarios, embargos, inhibiciones, medidas cautelares y demás operaciones registrales comprendidas.
🛡️ Sistema de Prevención: políticas, procedimientos y controles según riesgos propios, Evaluaciones Nacionales de Riesgos y autoridades competentes.
🔎 Factores de riesgo: clientes, servicios/actividades y zona geográfica
👤 Oficial de Cumplimiento: designación obligatoria de titular y suplente ante UIF
🔍 Debida diligencia: identificación y conocimiento de clientes y beneficiarios finales, considerando actividad, nivel y tipo de operatoria y perfil registral.
🤝 Otros sujetos obligados: se exige verificar su inscripción ante la UIF; si el usuario/profesional no está registrado, deberá informarse a la UIF.
❌ DDJJ cumplimiento normas de prevención: eliminación
🚨 Alertas relevantes: entre otras, inscripciones sucesivas sobre un inmueble dentro de 1 año con diferencia de precio superior al 30%, multiplicidad de inscripciones y anomalías de identificación.
🔎 Operaciones inusuales: registro obligatorio con identificación de la operación, alerta, tipo de inusualidad, medidas adoptadas y decisión final motivada.
📤 Reporte sistemático mensual: hasta el día 15 de cada mes o hábil posterior
- 🏡 compraventas superiores a 750 SMVM (a Jun 2026 $275.850.000);
- 🎁 donaciones;
- 🌎 constitución, transmisión, modificación o extinción de derechos reales inmobiliarios originadas en actos otorgados en el extranjero.
🔄 ANTES / AHORA — Reportes sistemáticos: se mantiene la compraventa superior a 750 SMVM; se elimina el reporte de usufructos vitalicios superiores a 200 SMVM y se incorporan donaciones y actos otorgados en el extranjero.
❌ Derogaciones: Res. UIF 41/2011 y el art. 12 de la Res. UIF 70/2011.
📅 Vigencia: 08/11/2026
📅 Aplicabilidad efectiva: nuevos reportes sistemáticos mensuales desde Nov 2026

[10/08/2026] Sumario Boletín Oficial de la Nación
Res 1567/2026. INAES. Cooperativas y Mutuales. Lavado dinero y otros. UIF Régimen informativo. Sustitución
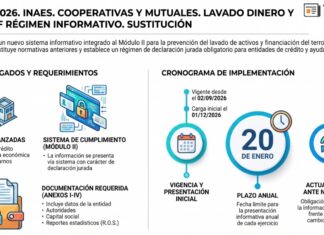
El INAES aprueba el nuevo “Sistema de Cumplimiento en Prevención de LA/FT/FP” y establece un régimen informativo para las cooperativas y mutuales que revisten el carácter de sujetos obligados ante la UIF. Datos de la entidad, oficiales de cumplimiento, manual de prevención, autoridades y personas vinculadas, DDJJ de PEP, préstamos otorgados y —para cooperativas— los principales asociados según participación en el capital social. Plazos. Periodicidad: Presentación inicial 01/12/2026, luego anual y actualización ante novedades.
👥 Sujetos: cooperativas y mutuales alcanzadas UIF
👉 Cooperativas autorizadas a prestar servicio de crédito.
👉 Mutuales autorizadas a prestar ayuda económica mutual, con capital propio o ahorro de asociados.
👉 Cooperativas y mutuales que presten servicio de gestión de préstamos.
🛡️ Régimen: Sistema de Cumplimiento en Prevención de Lavado de Activos, Financiación del Terrorismo y Financiamiento de la Proliferación (LA/FT/FP).
💻 Nuevo sistema: integrado Módulo II
📜 Carácter: la información suministrada mediante el sistema reviste carácter de declaración jurada.
📑 Información a presentar
1️⃣ Anexo I – Entidad y cumplimiento
2️⃣ Anexo II – DDJJ Integrantes de los órganos de administración y fiscalización
3️⃣ Anexo III – Representantes y autorizados
4️⃣ Anexo IV – Capital social (sólo cooperativas) y titularidad -casos-
5️⃣ R.O.S. – Estadístico
📆 Plazo. Periodicidad: hasta 20 de Enero de cada año (anual)
🔄 Novedades: actualización de información
🚨 Presentación inicial: 01/12/2026
❌ Derogaciones: Res. INAES 5588/2012 y 1863/2019
📅 Vigencia: 02/09/2026
[07/08/2026] Sumario Boletín Oficial de la Nación
Res 273/2026. ME. Promoción Industrial y Economía del Conocimiento. Regímenes y Programas. Facultades ....
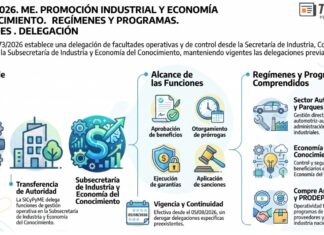
La Secretaría de Industria, Comercio y de la Pequeña y Mediana Empresa delega en la Subsecretaría de Industria y Economía del Conocimiento diversas facultades operativas vinculadas con regímenes de promoción industrial, automotriz-autopartista y de Economía del Conocimiento. Las funciones comprenden, según cada régimen, la aprobación de adhesiones y beneficiarios, otorgamiento de prórrogas, liberación y ejecución de garantías, control de obligaciones, rendiciones, recupero de fondos y aplicación de sanciones, entre otros.
🏛️ Organismo: Secretaría de Industria, Comercio y de la Pequeña y Mediana Empresa (SICyPyME)
🏢 Delegación de facultades: Subsecretaría de Industria y Economía del Conocimiento
🎯 Objeto: gestión operativa de diversos regímenes
Regímenes y programas comprendidos
🚗 Industria Automotriz-Autopartista
🏗️ Parques Industriales
🏭 PRODEPRO / Compre Argentino
💡 Economía del Conocimiento
⚠️ Delegaciones existentes
✔️ Se mantienen vigentes.
🔎 No se deroga ni modifica las delegaciones específicas previas
📅 Vigencia: 05/08/2026 (BO. 07/08/2026)
[06/08/2026] Sumario Boletín Oficial de la Nación
Res 272/2026. ME. Importación. Líneas de Producción Usadas. Régimen. Procedimiento. Digitalización. Reglamentación. Sustitución
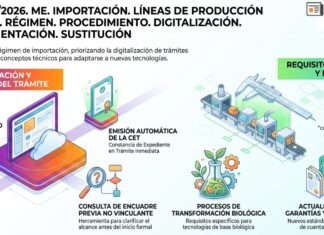
Se adecua integralmente la reglamentación del "Régimen de Importación de Líneas de Producción Usadas" Se digitalizan los trámites, se incorpora un Manual de Usuario obligatorio, se redefine el concepto de línea de producción, se flexibilizan procedimientos y se actualizan los requisitos técnicos, documentales, de evaluación y control del régimen (Dec 1174/2016 y mdif 483/2026).
🏛️ Régimen: Importación de Líneas de Producción Usadas.
🏭 Sujetos: empresas industriales con proyectos de inversión productiva.
Principales modificaciones
💻 Tramitación íntegramente mediante TAD.
📘 Implementación Manual de Usuario obligatorio con formularios, anexos y procedimientos.
🔎 Creación la Consulta de Encuadre Previa No Vinculante.
🏭 Redefinición el concepto de línea de producción completa y autónoma.
🤖 Incorporación requisitos específicos para procesos de transformación biológica con componentes tecnológicos.
📑 Actualización los requisitos documentales, técnicos y comerciales.
📋 Modificación contenido del dictamen técnico.
🔒 Actualización régimen de garantías aduaneras y de rendición de cuentas.
📄 Constancia de Expediente en Trámite (CET): emisión automática.
📅 Vigencia: 06/08/2026
[05/08/2026] Sumario Boletín Oficial de la Nación
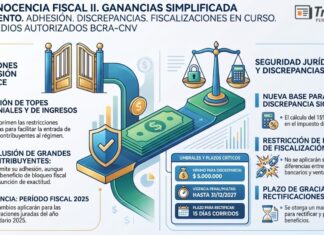
Ley s/n. Inocencia Fiscal II. Ganancias Simplificada. Adhesión. Discrepancias. Fiscalizaciones. Fondos medios autorizados BCRA-CNV
Proyecto de ley y fundamentos completos ingresado a la Cámara de Diputados el 24/07/2026 de reforma al flamante “Régimen de Declaración Jurada Simplificada” (Inocencia Fiscal Ley 27.799) . Incorporación nuevas reglas sobre discrepancia significativa, restricción facultades de fiscalización basadas en presunciones, ampliación los Contribuyentes comprendidos y protección de la presunción de exactitud al IVA, establecimiento beneficios para contribuyentes adheridos, obligación a canalizar operaciones por el sistema financiero formal y reconocimiento efectos favorables en materia de prevención de LA/FT/FP. (ver "Anteproyecto", Tributum.news, 09/06/2026 y "Jornadas CPCE CABA. Junio 2026, Tributum.news, 26/06/2026)
💰 Gravamen: impuesto a las Ganancias
📌 Régimen: DJ simplificada para personas Humanas (Ley 27.799 de "Inocencia Fiscal")
🎯 Objeto: flexibilización y ampliación del régimen
🔎 ESTADO PARLAMENTARIO
👉 Ingreso Diputados: 24/07/2026
👉 Comisión reunión informativa Presupuesto y Hacienda y Penal (Diputados): hoy 05/08/2026. 10:30 hs
📺 Visualización: https://www.youtube.com/watch?v=ycE_vgk9Qp0
🔂 MODIFICACIONES
1️⃣ Adhesión. Condiciones
👉 Se eliminan las restricciones (topes) patrimonial y de ingresos.
👉 Se admiten "Grandes Contribuyentes" pero sin efecto respecto al bloqueo fiscal y presunción de exactitud.
👉 Mantenimiento de residencia fiscal de extranjeros.
2️⃣ Discrepancia significativa (DS) . Impugnación y Presunción de exactitud
👉 Se sustituye "saldo a favor a ingresar" por "impuesto determinado" como base de cálculo del 15%
👉 No aplicabilidad si monto inferior a $ 5.000.000 (5% s/ art 1 RPT)
👉 No aplicabilidad por "diferencia depósitos bancarios versus ventas", ni " incrementos patrimoniales no justificados"
👉 Aplicabilidad plena (sin mínimo) si detección de ingresos directos improcedentes –incluidas las retenciones, percepciones, pagos a cuenta y anticipos- además de facturas apócrifas
3️⃣ Aclaraciones
👉 Alcance de períodos no prescriptos IVA
👉 Discrepancia significativa y su fuente: a cargo fisco y acotado a info de ARCA, Contribuyente o 3ros.
👉 Discrepancia significativa detectada: no consideración si rectifica y paga en 15 días.
👉 Discrepancia significativa: consideración por cada período.
👉 Determinación de Oficio revocadas, anuladas o en contra: renacen plenos efectos del régimen.
👉 Fiscalizaciones en curso (OI o DOF): continúan vigentes si notificado antes adhesión.
👉 Multas por omisión o defraudación: condonación si pago gravamen antes de adhesión al Simplificado
4️⃣ Operaciones. Fondos exteriorizados
👉 Medios autorizados: BCRA y CNV -origen o destino- y viabilidad efectivo en escrituras inmuebles.
👉 Inaplicabilidad sanción civil, penal, multas delitos tributarios: hasta 31/12/2027
👉 Impuesto sobre los Bienes Personales: consideración ingreso patrimonio desde que la operación (blanqueo)
5️⃣ Vigencia: DDJJ período fiscal - calendario 2025.
[04/08/2026] Sumario Boletín Oficial de la Nación