

[25/08/2026] Sumario Boletín Oficial de la Nación
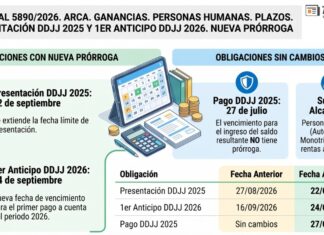
Res Gral 5890/2026. ARCA. Ganancias. Personas Humanas. Plazos. Presentación DDJJ 2025 y 1er Anticipo...
La Agencia de Recaudación y Control Aduanero (ARCA) anunció una nueva prórroga diferencial en los próximos vencimientos fiscales de las DDJJ año calendario 2025 -presentación- y 2026 -anticipo- para personas Humanas, extendiendo los mismos al 22/09/2026 y 24/09/2026, respectivamente (Res Gral 5876/2026)
📅 Períodos fiscales. Año calendario: DDJJ 2025 y 2026
🔎 Vencimientos. Plazos: con y sin prórrogas
🚶♂️ Sujetos: personas humanas (Autónomos y Monotributistas por rentas alcanzadas)
💰 Gravamen: Ganancias (General y Simplificada "Inocencia fiscal")
🙂 PRÓRROGAS
1️⃣ Obligación: presentación DDJJ 2025 (no el pago)
📅 Nueva fecha: Martes 22/09/2026 (ant 27/08/2026)
2️⃣ Obligación: 1er Anticipo DDJJ 2026
📅 Nueva fecha: Jueves 24/09/2026 (ant 16/09/2026)💻
😔 SIN PRÓRROGAS
1️⃣ Obligación: pago DDJJ 2025
📅 Sin cambios: Lunes 27/07/2026
📅 Vigencia: 25/08/2026
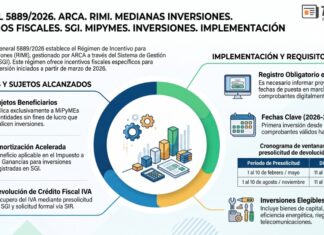
Res Gral 5889/2026. ARCA. RIMI. Medianas inversiones. Beneficios fiscales. SGI. MiPyMEs. Inversiones. Implementación
ARCA implementa el Sistema de Gestión de Inversiones (SGI) para registrar y administrar proyectos de inversión, seleccionar beneficios tributarios y efectuar su seguimiento, incorporando en esta primera etapa al Régimen de Incentivo para Medianas Inversiones (RIMI): requisitos de acceso, registración de inversiones y comprobantes, selección de la amortización acelerada en Ganancias y/o devolución de créditos fiscales de IVA, y el procedimiento de presolicitud y asignación de cupo fiscal (Ley 27.802 - Título XXIII, Dec 242/2026 y Res Gral 5849/2026)
🏛️ Régimen: Incentivo para Medianas Inversiones (RIMI)
👥 Sujetos: MiPyMEs y Entidades sin fines de lucro
🎯 Beneficios: amortización acelerada en Ganancias + devolución CF IVA
📡 Registración inversiones y gestión integral vía: “Sistema de Gestión de Inversiones (SGI)”
🏛️ Implementación SGI: ARCA
📝 Registración: informar inversiones por proyecto, fecha de puesta en marcha, registrar/vincular comprobantes y documentación.
📍 Proyectos: ubicación geográfica de las inversiones; bien, obra o explotación recibe un código único de identificación y seguimiento.
🏗️ Tipos de inversión: Bienes de Capital; Informática y Telecomunicaciones; Obras; Riego Agrícola; Alta Eficiencia Energética; Semovientes; Malla Antigranizo; Minas, Canteras y Bosques.
📆 Primera inversión: fecha no anterior al 06/03/2026.
🧾 Comprobantes: podrán incorporarse aquellos emitidos hasta el 19/05/2028 inclusive.
🛰️ Seguimiento: determinación el valor de la inversión con puesta en marcha y control si monto mínimo exigido
DEVOLUCIÓN IVA
🔄 Presolicitud vía SGI y solictud via SIR (RG 5.173)
🗓️ Presolicitud y cupo: entre 1 al 10 de febrero, mayo, agosto y noviembre de cada año (consulta 11 al 15)
↩️ Cupo asignado: pautas
⏳ Solicitud formal SIR: comprobantes disponibles luego de 3 períodos fiscales mensuales desde cómputo crédito fiscal
AMORTIZACIÓN ACELERADA
💰 Ganancias: información antes del vencimiento de la DDJJ.
✅ Consistencia: bienes y amortizaciones declarados en Ganancias deben coincidir con los informados mediante el SGI.
📅 Vigencia: 25/08/2026
[24/08/2026] Sumario Boletín Oficial de la Nación
[21/08/2026] Sumario Boletín Oficial de la Nación
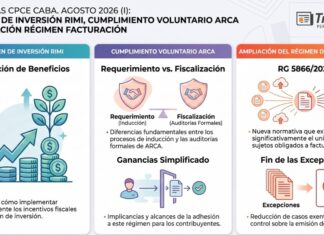
Jornadas CPCE CABA. Agosto 2026 (I): Régimen de Inversión RIMI, Cumplimiento Voluntario ARCA y...
Principales aspectos de cada tema desarrollado de la reunión del "Ciclo de Actualidad y Práctica Tributaria" del día 12/08/2026 (5ta año 2026), organizada por el Consejo Profesional de Ciencias Económicas de la CABA.
🤓 Resumen con acceso individual temático y puntos salientes.
💡 Incluye accesos directos a análisis, diapositivas e infografías relacionadas.
TEMAS
✅ ¿Cómo aplicar los beneficios del Régimen de Inversión RIMI?
✅ Programa de Promoción del Cumplimiento Voluntario:
👉 Alcance de las inducciones
👉 Diferencia entre requerimiento y fiscalización
👉 Implicancias de la adhesión al Régimen de Ganancias Simplificado
✅ ¿Ahora también tienen que facturar? Cada vez menos excepciones. La RG 5866/2026 amplía el universo de sujetos obligados a emitir comprobantes
📥 Material: descarga
[20/08/2026] Sumario Boletín Oficial de la Nación
[19/08/2026] Sumario Boletín Oficial de la Nación
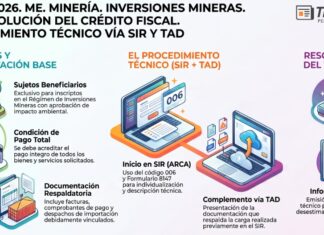
Res 66/2026. ME. Minería. Inversiones mineras. IVA. Devolución del crédito fiscal. Procedimiento técnico vía...
La Secretaría de Minería establece los nuevos requisitos, condiciones y procedimiento para su intervención técnica en las solicitudes de devolución del crédito fiscal del IVA aplicable a beneficiarios inscriptos en el Régimen de Inversiones Mineras. El trámite se inicia mediante el Sistema Integral de Recupero (SIR) de ARCA y se complementa mediante TAD, regulándose las condiciones sustanciales, documentación respaldatoria, subsanación y plazo para el pronunciamiento técnico (art. 14 bis Ley 24.196)
⛏️ Régimen: Inversiones exploración minera. Devolución crédito fiscal IVA (Ley 24.196, art. 14 bis).
👥 Sujetos: inscriptos en el Régimen de Inversiones Mineras
🎯 Objetivo: reglamentar la intervención técnica de la Secretaría de Minería en las solicitudes de devolución.
✅ Créditos fiscales: cumplir requisitos de temporalidad, vinculación y formales
💰 Pago: debe acreditarse el pago total de los bienes y servicios comprendidos.
🌱 Impacto Ambiental: aprobación previa
📦 Bienes y servicios: listado
💻 Sistema: vía SIR – código 006 «Régimen de recupero de créditos fiscales de IVA para las inversiones de la Actividad Minera» – F. 8147.
📑 SIR: individualización, documentación y descripción técnica.
🖥️ TAD: presentación SIR, facturas, comprobantes de pago y despachos de importación.
🔗 Correspondencia entre presentaciones TAD y SIR
🔎 Control técnico
⏱️ Subsanación y Pronunciamiento: plazos.
📄 Resultado: informe técnico y posterior validación o desestimación, total o parcial, de los comprobantes cargados en SIR.
❌ Derogación: se deja sin efecto el art. 2 de la Res. 83/2004.
📅 Vigencia: 19/08/2026
[18/08/2026] Sumario Boletín Oficial de la Nación