El Régimen de Promoción del Empleo Registrado (PER) ingresa en su etapa final. Los empleadores podrán regularizar relaciones laborales no registradas o deficientemente registradas, comprendiendo obligaciones devengadas hasta octubre de 2026 inclusive. El plazo para completar la regularización y cancelar la deuda no condonada, mediante pago al contado o adhesión a un plan de facilidades, vence el 28/11/2026. Se prevén condonaciones del 70% al 100%, según el concepto y tipo de empleador.
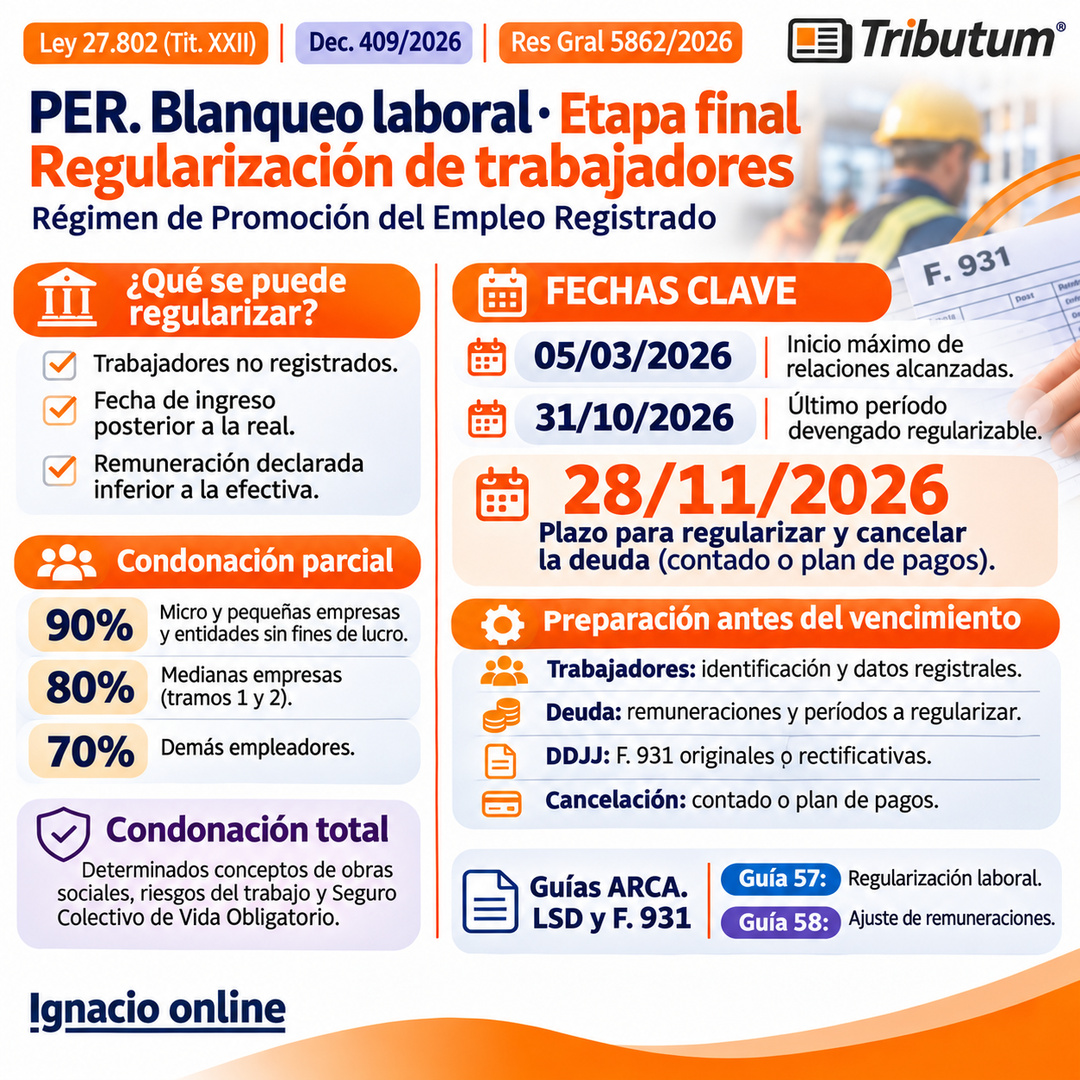
🏛️ Régimen: Promoción del Empleo Registrado (PER) (Blanqueo Laboral)
👥 Sujetos: Empleadores del sector privado
📄 Normas: Ley 27.802 (Tit. XXII), Dec. 409/2026 y Res Gral 5862/2026
📝 Situaciones regularizables
🚫 Trabajadores: no registrados.
📅 Fecha de ingreso: posterior a la real.
💵 Remuneración declarada: inferior a la efectiva.
📆 Fechas clave del PER
🗓️ 05/03/2026: inicio máximo de relaciones laborales alcanzadas.
📅 31/10/2026: último período devengado regularizable.
📝 28/11/2026: plazo máximo para regularización laboral y cancelación de deuda no condonada (contado o adhesión al plan de pagos).
💰 Condonación parcial
🏪 90%: micro y pequeñas empresas y entidades sin fines de lucro.
🏢 80%: medianas empresas, tramos 1 y 2.
🏭 70%: demás empleadores.
💯 Condonación total: determinados conceptos de obras sociales, riesgos del trabajo y Seguro Colectivo de Vida Obligatorio.
💳 Deuda no condonada
💵 Contado: reducción adicional del 50% sobre el saldo no condonado.
🖥️ Plan de pagos: mediante «Mis Facilidades».
📅 Cuotas posteriores: según cronograma del plan.
📝 Preparación antes del vencimiento
👥 Trabajadores: identificación y datos registrales.
💰 Deuda: remuneraciones y períodos a regularizar.
📄 DDJJ: F. 931 originales o rectificativas.
💳 Cancelación: contado o plan de pagos.
📚 Guías ARCA. Libro de Sueldos Digital y F. 931
📘 Guía 57: Regularización laboral. Procedimiento para registrar relaciones laborales alcanzadas por el PER y confeccionar las DDJJ F. 931 mediante el Libro de Sueldos Digital.
📙 Guía 58: Ajuste de remuneraciones. Procedimiento para regularizar remuneraciones declaradas por debajo de las efectivamente abonadas, mediante LSD y F. 931.
🚀 Aplicabilidad efectiva: obligaciones devengadas hasta octubre 2026, incluso con regularización en noviembre si subsiste la deficiencia.
🚨 Importante: octubre cierra los períodos alcanzados; el 28/11/2026 finaliza la regularización y cancelación o financiación de la deuda.
🎯 Minuta de novedades a clientes
El Régimen de Promoción del Empleo Registrado (PER), previsto en la Ley 27.802 y reglamentado por la Res Gral 5862/2026, permite regularizar trabajadores no registrados o deficientemente registrados, con obligaciones devengadas hasta octubre 2026. El 28/11/2026 vence el plazo para completar la regularización y cancelar o financiar la deuda no condonada. Se contemplan condonaciones del 70% al 100% y una reducción adicional del 50% por pago al contado.
El Régimen de Promoción del Empleo Registrado (PER) entra en su etapa final para los empleadores que estén evaluando regularizar trabajadores no registrados o corregir una registración deficiente, hay dos referencias que conviene distinguir, octubre de 2026 es el último período devengado alcanzado y el 28 de noviembre de 2026 es la fecha límite para completar el procedimiento.
El cierre comprende tanto la regularización laboral como la cancelación o inclusión en un plan de facilidades de la deuda que no resulte condonada. Por eso, no alcanza con corregir el alta o presentar los formularios 931, también debe resolverse la deuda dentro del plazo previsto.
Las fechas clave del PER
| Concepto | Fecha o período límite |
|---|---|
| Inicio de las relaciones laborales alcanzadas | Hasta el 5 de marzo de 2026 inclusive |
| Último período devengado que puede regularizarse | Octubre de 2026 inclusive |
| Plazo para regularizar la relación laboral | 28 de noviembre de 2026 inclusive |
| Pago al contado o adhesión al plan por la deuda no condonada | 28 de noviembre de 2026 inclusive |
Importante: Las relaciones laborales deben encontrarse vigentes al momento de la adhesión.
Octubre es el último período incluido, no el vencimiento para adherir
La diferencia entre ambas fechas es importante para organizar el trabajo, que octubre sea el último período alcanzado significa que las obligaciones devengadas en noviembre quedan fuera del límite temporal del PER. Sin embargo, la regularización puede formalizarse durante noviembre, hasta el día 28.
ARCA aclaró expresamente que, si el empleador realiza la regularización en noviembre, podrá comprender hasta el período devengado octubre de 2026, siempre que el motivo de la regularización haya subsistido hasta ese período.
El organismo también recordó que los empleadores ya se encuentran habilitados para regularizar, el plazo disponible no implica que deban esperar hasta noviembre para hacerlo.
Un ejemplo para distinguir los plazos
Una empresa tiene un trabajador cuya remuneración declarada es inferior a la efectivamente abonada. Si la deficiencia subsiste hasta octubre y el empleador formaliza la adhesión en noviembre, podrá regularizar los períodos comprendidos hasta octubre de 2026, cumpliendo los requisitos del régimen.
Desde el período de adhesión y en los siguientes, deberá reflejar la remuneración real en las declaraciones juradas correspondientes.
¿Qué situaciones permite regularizar en el PER?
El PER comprende relaciones laborales del sector privado:
- No registradas.
- Registradas con una fecha de ingreso posterior a la real.
- Registradas con una remuneración inferior a la efectivamente percibida.
En la nota sobre la reglamentación del PER desarrollamos los sujetos alcanzados, las exclusiones y los beneficios.
El régimen permite abordar la deuda vinculada con esas relaciones laborales. Su aplicación requiere identificar qué se está corrigiendo, desde cuándo existe la diferencia y cuáles son los períodos involucrados.
Noviembre también es el último mes para el plan de pagos
El servicio Mis Facilidades estará disponible para acogerse al plan del PER hasta el 28 de noviembre de 2026. El plan alcanza obligaciones devengadas hasta octubre de 2026.
La deuda no condonada puede cancelarse mediante:
- Pago al contado, con una reducción adicional del 50% sobre el saldo no condonado.
- Plan de facilidades de pago, con las condiciones previstas para cada tipo de empleador.
La fecha del 28 de noviembre corresponde al acogimiento al plan, no al pago de todas sus cuotas. Las cuotas posteriores se abonan conforme al cronograma de la financiación elegida.
¿Qué beneficios de condonación contempla?
Para los subsistemas sujetos a condonación parcial, el porcentaje depende del tipo de empleador.
| Tipo de empleador | Condonación |
|---|---|
| Micro y pequeñas empresas y entidades sin fines de lucro | 90% |
| Medianas empresas, tramos 1 y 2 | 80% |
| Demás empleadores | 70% |
El régimen también prevé la condonación total para determinados destinos, entre ellos el Sistema Nacional del Seguro de Salud, las obligaciones alcanzadas de riesgos del trabajo y el Seguro Colectivo de Vida Obligatorio.
Estos beneficios deben analizarse junto con los requisitos y la modalidad de cancelación de la deuda remanente. En la calculadora PER se puede estimar el efecto de la condonación y comparar el pago al contado con la financiación.
Qué conviene preparar antes del vencimiento
Para llegar con la regularización completa, el trabajo puede organizarse en cuatro etapas.
| Etapa | Qué revisar |
|---|---|
| Identificación | Trabajadores alcanzados, vigencia de la relación y fecha real de ingreso |
| Determinación | Remuneraciones efectivamente abonadas y períodos que deben corregirse |
| Presentación | Datos registrales y declaraciones juradas originales o rectificativas |
| Cancelación | Deuda no condonada y elección entre contado o plan de facilidades |
En los ajustes por remuneración, ya explicamos el procedimiento de Libro de Sueldos Digital y su exposición en el F. 931 en la nota sobre la Guía 58 de ARCA.
Ver también: «Guía 57. LSD. ARCA: Blanqueo laboral. Promoción del Empleo Registrado (PER). DDJJ Form 931. Modalidades de contrato», Tributum.news, 24/06/2026 y «Guía 58. LSD. ARCA: Blanqueo laboral. Promoción del Empleo Registrado (PER). DDJJ Form 931. Ajuste de Remuneración», Tributum.news, 25/06/2026.
La recomendación práctica es preparar la documentación y revisar los períodos antes de llegar a los últimos días de noviembre. La adhesión requiere coordinar la corrección registral, las presentaciones y la forma de pago.
Octubre cierra el universo de períodos alcanzados y el 28 de noviembre cierra el plazo para completar la regularización y resolver la deuda no condonada.