
Res Gral 5862/2026. ARCA. Blanqueo laboral. Promoción Empleo Registrado (PER). Regularización. Condonaciones. Plan de...
Se dispone implementar el Régimen de Promoción del Empleo Registrado (PER) (Título XXII de la Ley 27.802) y reglamentado por el Decreto 409/2026. Regularización de relaciones laborales no registradas o deficientemente registradas iniciadas hasta el 05/03/2026, beneficios de condonación de deuda previsional y un plan especial de facilidades de pago para las sumas no alcanzadas por la condonación.
🏛️ Régimen: Promoción del Empleo Registrado (PER) (Blanqueo Laboral)
👥 Sujetos: Empleadores del sector privado
🎯 Objetivo: implementación regularización laboral y previsional (Título XXII Ley 27.802) y Dec Reglamentario 409/2026
👷 Relaciones laborales: iniciadas hasta el 05/03/2026 y vigentes a día adhesión
👉 no registradas
👉 deficientemente registradas
💰 Obligaciones comprendidas: hasta último mes adhesión
👴 Efectos previsionales: reconocimiento de servicios
1️⃣ FECHAS CLAVES
📅 Adhesión. Regularización: hasta el 28/11/2026.
📆 Períodos alcanzados: obligaciones devengadas hasta octubre 2026.
2️⃣ BENEFICIOS
🚫 Extinción acción penal
✔️ Baja automática REPSAL
💸 Condonación de deuda
🔎 Conceptos. Aportes y Contribuciones: SIPA, INSSJyP, Empleo, Asig Flia, IERIC (s/Ley 27.802)+ Obras Sociales ART y SCVO
🚫 Exclusiones: regímenes especiales o diferenciales
📉 Condonación: porcentajes según Empleador
🏢 Micro y Pequeñas Empresas + Entidades sin fines lucro: 90%
🏭 Medianas Empresas Tramo 1 y 2: 80%
🏛️ Demás empleadores: 70%
🏅 Requisito: Certificado MiPyME vigente
💯 Condonación total: Salud, ART y SCVO
3️⃣ PROCEDIMIENTO
📄 Alta o corrección de fecha: mediante "Simplificación Registral".
💰 Diferencias salariales: mediante "Declaración en Línea" (Concepto 181000).
4️⃣ PAGO DE DEUDA NO CONDONADA
💵 Pago contado: reducción adicional del 50% sobre la deuda remanente.
📋 Plan de facilidades: opción alternativa.
👉 Micro, Pequeñas y entidades sin fines de lucro: hasta 72 cuotas (anticipo 3%).
👉 Medianas Tramo 1 y 2: hasta 48 cuotas (anticipo 4%).
👉 Demás empleadores: hasta 36 cuotas (anticipo 5%).
👉 Tasa de financiación: 1% mensual.
👉 Cuota y pago a cuenta. Mínimo: $ 50.000 (ambos)
👉 Caducidad: falta de pago de 2 cuotas (o de la última cuota) durante 60 días.
👉 Efecto: pérdida de todos los beneficios del régimen.
👉 Sistema: "Mis Facilidades" → "Ley 27.802 - Régimen de Regularización Promoción del Empleo Registrado".
👉 Notificaciones: Domicilio Fiscal Electrónico
📅 Vigencia: 11/06/2026
💻 Sistemas habilitados: desde 16/06/2026.

Res 4/2026. CNTCP. Casas Particulares. Remuneraciones. Escalas Abril-julio 2026. Subas remunerativas. Absorción no remunerativas
Se disponen los incrementos salariales del «Personal de casas de particulares» en todo el territorio de la Nación -ver anticipo Tributum.news, 05/05/2026- (Régimen especial de la Ley N° 26.844) (ultm. Res. 2/2026)
🏠 Trabajadores: personal de casas particulares
🔎 ESCALAS OFICIALES COMPLETAS 🔍
✅ Montos No Remunerativos de Marzo 2026: incorporaciones
👉 Básico de Abril 2026: incorporación 50%
👉 Básico de Julio 2026: incorporación resto 50%
📈 Subas
1️⃣ Abril 2026: suba 1,8% (base marzo 2026)
2️⃣ Mayo 2026: suba 1,6%
3️⃣ Junio 2026: suba 1,5%
4️⃣ Julio 2026: suba 1,4%
📍 Adicional Patagonia. Nuevo valor: 31% (ant 30%)
📥 Escalas completas Abril-Julio 2026: descarga
📆 Homologación y Boletín Oficial: 10/06/2026

Dec 438/2026. Mercosur. Tiendas Libres de Impuestos. Frontera Terrestre. Duty Free/Free Shop. Viajeros. Régimen...
Se dispone la creación del "Régimen de Tiendas Libres de Impuestos en Frontera Terrestre": venta minorista de mercaderías nacionales y extranjeras a viajeros que ingresen o egresen del país, bajo las reglas del régimen de equipaje. La instalación de los locales requerirá autorización comercial del Ministerio de Economía y habilitación aduanera de ARCA, que también ejercerá el control de franquicias, límites y operaciones. Preexistencia del régimen en Aeropuertos de Free Shop / Duty Free (Ley 22.056 y Res GMC 64/2018. Mercosur)
🏛️ Régimen: Tiendas Libres de Impuestos (Duty Free) en frontera terrestre (ant sólo en Aeropuertos)
👥 Destinatarios: viajeros que ingresen o egresen del país.
🛍️ Operaciones: venta minorista de mercaderías nacionales y extranjeras sin finalidad comercial.
📍 Ubicación: pasos fronterizos habilitados o recintos especialmente habilitados por ARCA.
🏢 Habilitación: autorización comercial previa del Ministerio de Economía + habilitación aduanera de ARCA.
💰 Controles, franquicias y topes: conforme vigentes "régimen de equipaje"
👉 Tope: u$s 300 -adultos- y u$s 150 -menores- (excedente: pago 50%)
👉 Periodicidad: mensual
📡 Control: ARCA fiscalizará operaciones, franquicias y habilitaciones.
⚠️ Incumplimientos: suspensión, caducidad de habilitaciones y sanciones aduaneras, tributarias o penales.
🚫 Mercaderías excluidas
❌ Armas y municiones.
❌ Productos de tabaco y cigarrillos.
❌ Maquinaria agrícola, industrial, comercial o de servicios.
❌ Electrodomésticos de gran porte.
❌ Materiales para construcción.
❌ Neumáticos.
❌ Tejidos, hilados y calzado (salvo zapatillas deportivas y ojotas/chancletas).
❌ Además, el Ministerio de Economía podrá ampliar el listado.
📅 Vigencia: 11/06/2026.
📅 Aplicación: conforme vigencia normas complementarias de Economía y ARCA (máximo 30 días corridos).

Res 16/2026. ME. Comercios. Programas de Precios. Cuotas. Aranceles educación. Fondo Estabilizador Trigo. Derogaciones
Se dispone la derogación de un conjunto de resoluciones y disposiciones vinculadas a programas de control de precios, acuerdos de consumo, regímenes informativos, cuotas de enseñanza privada, programas de financiamiento al consumo y normas relacionadas con el extinto Fondo Estabilizador del Trigo Argentino.
🏛️ Organismo: Secretaría de Industria y Comercio.
🔎 Regímenes y Programas
❌ Estatus normativo: derogaciones
1️⃣ Precios
👉 Fondo Estabilizador del Trigo Argentino y Control: 22 derogaciones
👉 Topes y descuentos. Precios cuidados: 1 derogación
2️⃣ Créditos al consumo. Ahora 12 y Cuota: 30 derogaciones
3️⃣ Enseñanza privada. Aranceles anticipados: 4 derogaciones
4️⃣ Consumo adolecentes. Unificación canal de atención: 1 derogación
📅 Vigencia: 10/06/2026

Com A 8444. BCRA. Cuentas Bancarias. Apertura No Presencial. Radicación de Cuentas. Sucursales. Flexibilización...
Se dispone flexibilizar el régimen de apertura no presencial de cuentas bancarias (CA y Cta Cte), permitiendo que las entidades financieras asignen cualquier casa operativa o sucursal para la radicación de las cuentas abiertas digitalmente.
🏦 Sujetos: entidades financieras habilitadas por BCRA
🏢🚶♀️Clientes: personas humanas y jurídicas (60 días plazo documentación)
💰 Cuentas: Cajas de ahorro, especiales y Cuentas corrientes
💻 Cuenta digital: apertura y cierres por medios electrónicos o de comunicación.
📍 Radicación: la entidad podrá asignar cualquier sucursal o casa operativa.
📅 Vigencia: 05/06/2026
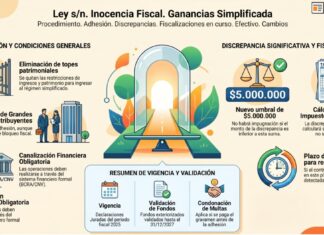
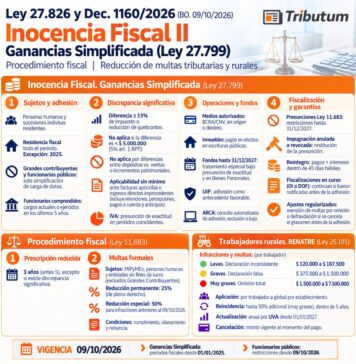
Ley s/n. Inocencia Fiscal. Ganancias Simplificada Procedimiento. Adhesión. Discrepancias. Fiscalizaciones en curso. Efectivo. Cambios
Anteproyecto completo de la propuesta de reforma del flamante “Régimen de Declaración Jurada Simplificada” (Inocencia Fiscal Ley 27.799) . Incorpora nuevas reglas sobre discrepancia significativa, restringe facultades de fiscalización basadas en presunciones, amplía los Contribuyentes comprendidos y la protección de la presunción de exactitud al IVA, establece beneficios para contribuyentes adheridos, obliga a canalizar operaciones por el sistema financiero formal y reconoce efectos favorables en materia de prevención de LA/FT/FP.
💰 Gravamen: impuesto a las Ganancias
📌 Régimen: DJ simplificada para personas Humanas (Ley 27.799 de "Inocencia Fiscal")
🔂 Modificaciones: anteproyecto de ley (pendiente de versión oficial de ingreso al Congreso)
1️⃣ Adhesión. Condiciones
👉 Se eliminan las restricciones (topes) patrimonial y de ingresos.
👉 Grandes Contribuyentes se admiten sin efecto respecto al bloqueo fiscal y presunción de exactitud.
👉 Mantenimiento de residencia fiscal de extranjeros
2️⃣ Discrepancia significativa (DS) . Impugnación y Presunción de exactitud
👉 Se sustituye "saldo a favor a ingresar" por "impuesto determinado" como base de cálculo del 15%
👉 No aplicabilidad si monto inferior a $ 5.000.000 (5% s/ art 1 RPT)
👉 No aplicabilidad de " incrementos patrimoniales no justificados"
👉 Aplicabilidad plena si detección de ingresos directos improcedentes –incluidas las retenciones, percepciones, pagos a cuenta y anticipos-
3️⃣ Aclaraciones
👉 Alcance de períodos no prescriptos IVA
👉 Discrepancia significativa y su fuente: a cargo fisco y acotado a info de ARCA, Contribuyente o 3ros.
👉 Discrepancia significativa detectada: no consideración si rectifica en 15 días.
👉 Discrepancia significativa: consideración por cada período.
👉 Determinación de Oficio revocadas, anuladas o en contra: renacen plenos efectos del régimen.
👉 Fiscalizaciones en curso (OI o DOf): continúan vigentes si notificado antes adhesión.
👉 Multas por omisión o defraudación: condonación si pago gravamen antes de adhesión al Simplificado
4️⃣ Ingreso dinero:
👉 Operaciones conforme BCRA, CNV y efectivo de escrituras.
👉 Validación -hasta el 31/12/2027- de fondos exteriorizados como bienes del patrimonio desde exteriorización (blanqueo)
5️⃣ Vigencia: DDJJ período fiscal - calendario 2025.

Res 75/2026. RIMI. Inversiones Productivas Agropecuarias. Riego. Mallas Antigranizo. Bienes Semovientes. Listado
Se aprueban los listados de bienes elegibles para acceder a los beneficios del "Régimen de Incentivo para Medianas Inversiones" (RIMI) respecto de inversiones en sistemas y equipos de riego, mallas antigranizo y bienes semovientes, las cuales quedan exceptuadas de los compromisos de inversión mínima previstos en la Ley 27.802. La norma identifica los bienes promovidos mediante posiciones arancelarias NCM y establece precisiones específicas para animales destinados a reproducción (Ley 27.802 – Título XXIII, Dec 242/2026 y Res Cjta 5849/2026)
🏛️ Régimen: Incentivo para Medianas Inversiones (RIMI)
👥 Sujetos: MiPyMEs y Entidades sin fines de lucro
🤑 Beneficios: amortización acelerada en Ganancias + devolución IVA
❌🌾 Inversiones productivas sin monto mínimo: agropecuario y producción primaria.
✅ Listado de bienes: conforme Anexos NCM
💧 Sistemas y equipos de riego
👉 Pivots, bombas sumergibles, bombas centrífugas, sistemas de goteo y compuertas.
🌨️ Mallas antigranizo
👉 Mallas, postes, alambres, torniquetas y accesorios estructurales.
🐄 Bienes semovientes:
👉 Reproductores equinos, bovinos, porcinos, ovinos, caprinos, aves y otras especies vivas elegibles.
🐮 Bienes semovientes: condiciones
📍 Destino: reproducción dentro del territorio nacional.
✍️ Sistemas productivos: formalmente registrados.
🏅 Animales alcanzados: pedigrí, puros registrados, puros controlados, puros por cruza o genética superior

Res Gral 5859/2026. ARCA. Comercio Exterior. VUCEA. Resolución Anticipada de Origen. Importación. SIM. Implementación
Se dispone incorporar al régimen de la Ventanilla Única de Comercio Exterior Argentino (VUCEA) las Resoluciones Anticipadas de Origen emitidas por la Secretaría de Industria, Comercio y PyME: validación automática en el Sistema Informático MALVINA (SIM) y elimina la presentación física del acto administrativo. Procedimiento para su declaración en destinaciones definitivas de importación para consumo.
🏛️ Régimen: Resolución Anticipada de Origen (RAO) vía VUCEA.
👥 Sujetos: importadores y declarantes aduaneros.
🎯 Objeto: validación electrónica de resoluciones anticipadas de origen.
❌ Documentación: no requiere presentación física del acto administrativo.
💻 Declaración en SIM: informar el identificador de la resolución como referencia.
📦 Límite: una autorización por cada ítem de la destinación.
✅ Validación: automática mediante intercambio VUCEA–SIM.
⚠️ Contingencias: aplicación del plan previsto en la RG 5384 ante fallas informáticas o de comunicación.
🔄 Cambios prácticos
❌ Fin presentación física de la resolución.
✔️ Validación electrónica vía VUCEA.
❌ Fin Control documental manual.
✔️ Integración automática con SIM.
✔️ Mayor trazabilidad y simplificación operativa.
📅 Vigencia: 22/06/2026

Res Gral 5858/2026. ARCA. Salud. Establecimientos. Internación. Deudas Fiscales. Regularización. Plan de Facilidades de...
Se dispone un régimen especial de facilidades de pago destinado a los establecimientos de salud con internación respecto a determinadas obligaciones tributarias.
🏥 Sujetos: Establecimientos de salud con internación (Título V, Ley 17.132)
✔️ Deudas. Regularización: Régimen de Facilidades de Pago especial
📅 Obligaciones fiscales: vencidas al 31/05/2026
📉 Fundamento normativo: situación económica y financiera de dicho sector
✅ Incluidas: impositivas (incluye retenciones), aduaneras, recursos de la seguridad social, intereses resarcitorios, punitorios y multas
❌ Excluidas: Obras Sociales, retenciones y percepciones previsionales (excepto aportes), ART, SCVO, Casas particulares, Monotributo – cotizaciones previsionales, RENATRE / RENATEA, Anticipos o pagos a cuenta, cuotas de planes de facilidades de pago vigentes, multas e intereses vinculados.
ADHESIÓN
📅 Plazo: hasta miércoles 30/09/2026
💻 Sistema: "Mis Facilidades"
🩺 Caracterización. Sistema Registral: código “481 - Establecimientos de Salud con Internación”,
PLAN DE FACILIDADES DE PAGO
📆 Cuotas mensuales: hasta 60 (monto min $ 50.000)
📉 Tasa: 50% de la tasa resarcitoria vigente
📌 Pago a cuenta: 3%
❌ Cantidad de planes: sin límite
📅 Vencimiento cuotas: día 16 de cada mes (2do intento débito día 26)
⚠ Caducidad: automática por 2 cuotas impagas (o 2 impagas o última, luego 60 días fin plan)
😔 Condonación intereses y multas: no aplica
📅 Vigencia: 04/06/2026
📅 Disponibilidad “Mis Facilidades”: desde martes 09/06/2026
📅 Adhesión: hasta miércoles 30/09/2026

Dec 423/2026. Comercio Exterior. Agropecuario y Agroindustrial. Derechos de exportación. Alícuotas. Reducción inmediata y...
Se disponen reducciones inmediatas y graduales del Derecho de exportación de determinados productos del sector agroindustrial para diversas mercaderías: trigo, cebada, maíz, sorgo, girasol, soja y determinados biocombustibles. 1) Inmediatas: cultivos de invierno, 2) 2027 a 2028: progresiva para productos de maíz, girasol y biodiésel.
🌐 Sector: Comercio Exterior
🚜 🏭 Productos: Agropecuario y Agroindustrial
🌾 Cadenas alcanzadas: trigo, cebada, maíz, sorgo, girasol, soja y biodiésel.
💰 Gravamen: Derechos de Exportación
📉 Alícuotas: reducciones inmediatas y progresivas
🚢 DJVE. Alícuota: conforme producto y fecha de embarque
1️⃣ Reducción inmediata (Anexo I)
🌱 Trigo: 1% y 5,5% según producto.
🌱 Cebada: 1,25% y 5,5%.
🥖 Harinas y subproductos: 1% y 3,5%.
📦 Productos envasados específicos: alícuotas reducidas o 0%.
2️⃣ Reducción gradual 2027-2028 (Anexo II y III)
🌽 Maíz y sorgo para consumo: convergen a 0%.
🌻 Productos de girasol: reducciones escalonadas hasta niveles entre 1% y 4%.
🫘 Soja y derivados: reducción gradual durante 2027 y 2028.
📅 Aplicación: según cronograma mensual y fecha de DJVE.
🟢 Biodiésel no derivado de soja: 0%.
📉 Resto del biodiésel: baja gradual del 21% al 13%
📅 Vigencia: 04/06/2026