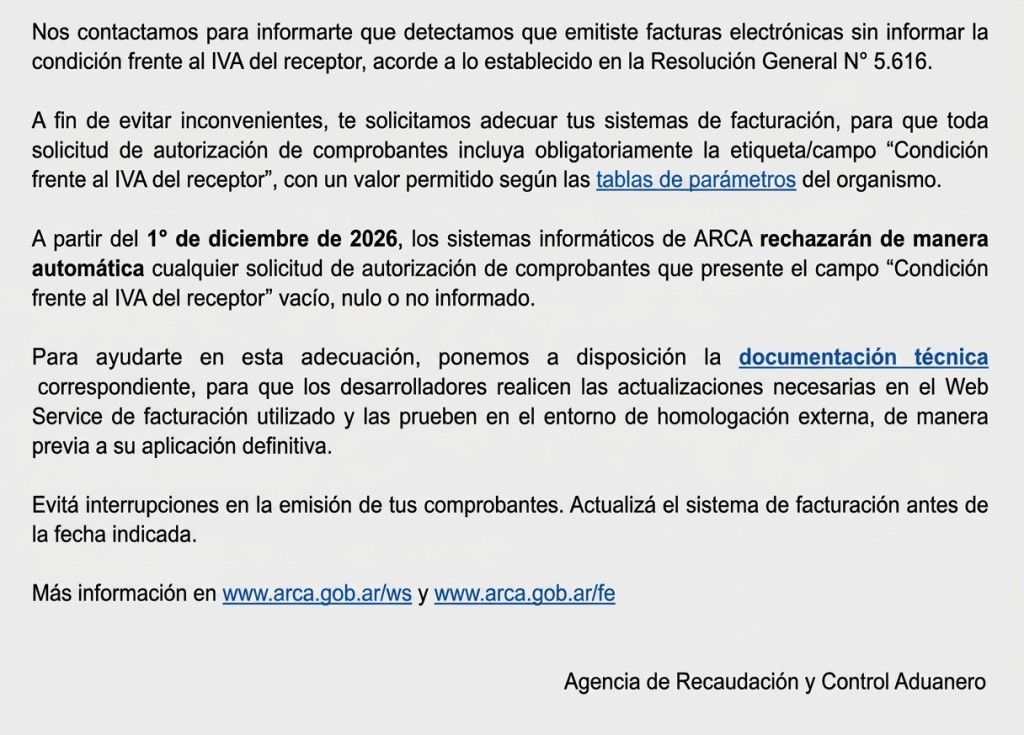
ARCA notifica a contribuyentes que emitieron facturas electrónicas sin informar la condición frente al IVA del receptor y requiere adecuar sus sistemas de facturación. Desde el 01/12/2026, las solicitudes de autorización que presenten dicho campo vacío, nulo o no informado serán rechazadas automáticamente. La obligación de identificar la condición ante el IVA del cliente surge de la Res Gral 5616/2024 (BO. 18/12/2024).
💻 Régimen: facturación electrónica (Res Gral 4291 y modif.).
🎯 Objetivo: informar la condición frente al IVA del receptor.
👥 Sujetos: emisores de comprobantes electrónicos alcanzados.
🧾 Dato obligatorio: condición ante el IVA del cliente —comprador, locatario o prestatario—.
⚙️ Web Service: la solicitud de autorización debe incluir el campo “Condición frente al IVA del receptor” (según parámetros ARCA)
🚨 Notificaciones ARCA: se detectaron comprobantes emitidos sin informar dicho dato.
🛠️ Adecuación: actualizar los sistemas de facturación y efectuar pruebas de homologación.
⛔ Rechazo automático: desde el 01/12/2026, se rechazarán solicitudes con el campo vacío, nulo o no informado.
📅 Vigencias
1️⃣ Res Gral 5616/2024 (general): 18/12/2024 (año 2024)
2️⃣ Web Service: desde 15/04/2025 (año 2025)
👮♀️Control sistémica ARCA: desde 01/12/2026
🎯 Minuta de novedades a clientes
ARCA está notificando a contribuyentes que emitieron facturas electrónicas sin informar la condición frente al IVA del receptor, dato exigido por la Res Gral 5616/2024. Los sistemas de facturación deberán adecuarse lo más pronto posible, ya que a partir del 01/12/2026, ARCA rechazará automáticamente las solicitudes de autorización cuando dicho campo esté vacío, nulo o no informado. Se recomienda verificar y actualizar previamente los sistemas utilizado.
ARCA comenzó a enviar notificaciones a contribuyentes que emitieron facturas electrónicas sin informar la condición frente al IVA del comprador, locatario o prestatario. El aviso marca una fecha límite concreta: a partir del 1° de diciembre de 2026, el sistema rechazará automáticamente cualquier solicitud de autorización de comprobantes que no incluya ese dato.
La RG 5616/2024 que se menciona en la notificación es la que incorporó la obligación de identificar en cada comprobante electrónico la condición ante el IVA del cliente con relación a la operación. El objetivo de ARCA es agilizar la registración automática en el Libro de IVA Digital.
Es importante destacar que la condición frente al IVA del receptor es un dato adicional que debe figurar en cada solicitud de autorización de comprobante (CAE), indicando cómo está categorizado el receptor de la operación: por ejemplo, si es responsable inscripto, monotributista, consumidor final, exento, no alcanzado, u otras categorías previstas en las tablas de parámetros que publica ARCA.
Qué tiene que hacer el contribuyente que recibió la notificación
Si el contribuyente utiliza un sistema propio o de un proveedor debe coordinar con quien lo desarrolla o lo provee y trasladarle la documentación técnica que pone a disposición ARCA para que:
- Incorpore el campo obligatorio en la estructura de la solicitud.
- Use como valores permitidos únicamente los códigos de las tablas de parámetros oficiales.
- Contemple cómo determinar la condición IVA de cada cliente.
El desarrollador o el proveedor del sistema de facturación es quién debe modificar la integración con el Web Service de ARCA para que la condición se informe obligatoriamente en cada solicitud.
Importante: No dejar la migración para último momento. El aviso es preventivo: buscar el error o la falta del dato ahora, con margen para corregir, evita que el 1° de diciembre las solicitudes de autorización empiecen a rechazarse y la emisión de comprobantes se corte de un día para el otro.