ARCA actualiza sus consultas frecuentes sobre la Ley de Modernización Laboral 27.802, incorporando aclaraciones operativas, precisando procedimientos, requisitos, beneficios, plazos y condiciones para su aplicación, sobre: 1) Casas Particulares y Certificado de Trabajo del art. 80 LCT, 2) el Régimen de Promoción del Empleo Registrado (PER) y 3) el Régimen de Incentivo a la Formalización Laboral (RIFL)
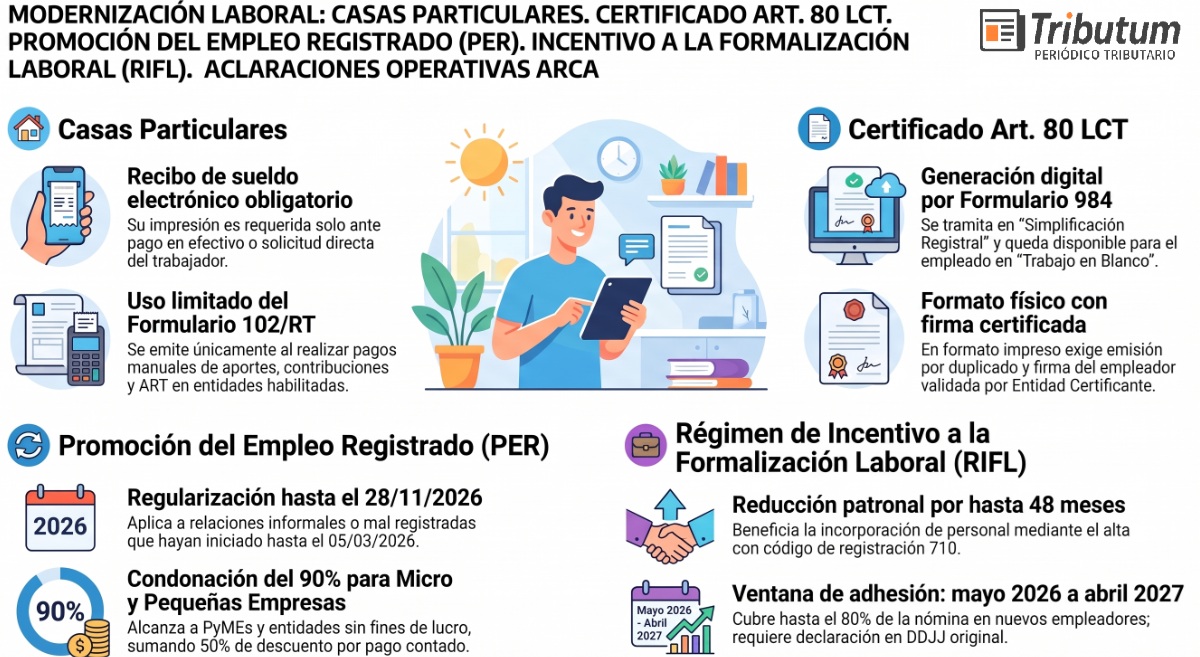
📌 Régimen: Ley 27.802. Modernización Laboral.
🎯 Objetivo: precisar procedimientos y condiciones para la aplicación de los regímenes laborales implementados por ARCA.
👥 Sujetos: empleadores y trabajadores alcanzados por Casas Particulares, PER y RIFL.
🏠 Casas Particulares
👉 Recibo de sueldo: electrónico obligatorio
👉 Impresión: si el pago es en efectivo o a pedido del trabajador.
👉 F. 102/RT: emisión únicamente ante pago manual de aportes, contribuciones y ART por entidades habilitadas.
📄 Certificado Art. 80 LCT
👉 Generación digital: mediante F.984 en “Simplificación Registral”
👉 Trabajador. Disponibilidad: desde “Trabajo en Blanco”.
👉 Certificados impresos: emisión por duplicado y firma del empleador certificada ante Entidad Certificante.
🔄 Promoción del Empleo Registrado (PER)
👉 Relaciones: no registradas o deficientemente registradas, iniciadas hasta el 05/03/2026.
👉 Regularización: hasta el 28/11/2026.
👉 Períodos: hasta Oct. 2026, si subsistió la irregularidad.
👉 Fecha de inicio incorrecta: rectificación por “Simplificación Registral” o Presentaciones Digitales.
👉 Remuneración: efectivamente abonada; mínimo escala salarial y adicionales.
👉 Monotributistas: admite alta retroactiva como empleado, de corresponder.
👉 Condonación 90%: Micro y Pequeñas Empresas y entidades sin fines de lucro.
👉 Pago contado: reducción adicional del 50%.
👉 Plan de pagos: mediante “Mis Facilidades”.
👉 Compensación: obligaciones del PER no compensables.
💼 Régimen de Incentivo a la Formalización Laboral (RIFL)
👉 Beneficio: reducción de contribuciones patronales por nuevas relaciones laborales.
👉 Plazo: hasta 48 meses desde el alta del trabajador.
👉 Adhesión: 01/05/2026 al 30/04/2027.
👉 Nuevos empleadores: beneficio hasta el 80% de la nómina.
👉 Trabajadores: comprende extranjeros y jubilados, de cumplir las condiciones.
👉 Contratos: incluye plazo fijo y eventuales.
👉 Registración: código 710 – RIFL Ley 27.802.
👉 F.931: código 710 en DDJJ original; no admite rectificativa.
👉 Retroactividad: no procede por períodos sin opción oportuna.
👉 Regímenes diferenciales: incompatible con alícuotas previsionales adicionales.
👉 Exclusiones: enseñanza privada, Casas Particulares, REPSAL y demás supuestos previstos.
Recibo de sueldo de Casas Particulares
26146255 – ¿Es necesario continuar emitiendo el formulario F.102?
El formulario F. 102/RT solo se debe emitir en caso de escoger pagar los aportes, contribuciones y ART de forma manual, a través de las entidades habilitadas.
26146167 – ¿Cómo se emite el recibo de sueldo?
Los empleadores deben emitir el recibo de sueldo en forma electrónica, a través del servicio “Registro Especial del Personal de Casas Particulares”, ingresando con Clave Fiscal.
La validación de identidad efectuada mediante dicho acceso constituye el requisito de autenticidad del recibo, sin necesidad de incorporar la firma del empleador en el documento.
Para su emisión, el empleador debe seleccionar la ficha del trabajador que corresponda e ingresar a la opción “Generar recibo de sueldo”. Allí se visualizará la identificación del trabajador y los datos generales de la relación laboral y del período a pagar. Se debe informar en este último apartado el período a liquidar, la modalidad de liquidación, la remuneración y demás conceptos que correspondan para la determinación del importe a abonar y confirmar la operación a través del botón “Generar recibo sueldo”.
El recibo electrónico así emitido contiene los datos exigidos por la normativa laboral vigente, conforme lo dispuesto en el artículo 21 de la Ley del Régimen Especial de Contrato de Trabajo para el Personal de Casas Particulares Nº 26.844, garantizando tanto al empleador como al trabajador la correcta identificación de los conceptos liquidados y el acceso a la información relativa a la remuneración.
26146168 – ¿En qué casos se debe imprimir el recibo electrónico de sueldo?
El recibo debe imprimirse en los siguientes supuestos:
Cuando el sueldo se pague en efectivo
Cuando el trabajador así lo requiera
En tales casos, se debe imprimir por duplicado, entregándose el original al trabajador y conservando el empleador el duplicado, el cual deberá ser firmado por el trabajador.
Certificado Art. 80
26146257 – Si el certificado del Art. 80 LCT se emite en formato físico, ¿la firma requiere certificación ante Entidad Certificante?
Sí, si el empleador opta por su emisión física, debe generarlo mediante el Servicio “Simplificación Registral”, imprimirlo por duplicado y firmarlo él (o su apoderado legal) y el trabajador. La firma del empleador deberá contar con la certificación ante Entidad Certificante.
La autenticidad de la identidad del empleador vía Clave Fiscal se obtiene solo en caso de optar por la emisión digital del certificado.
26146258 – ¿Es necesario completar manualmente la información correspondiente a la cuota sindical?
Sí, esa información se debe cargarse manualmente.
Para la confección del certificado del artículo 80 de la Ley de Contrato de Trabajo se utiliza la información proveniente de las bases de datos de ARCA respecto de:
- Las altas, bajas y/o modificaciones de las relaciones laborales registradas.
- Las liquidaciones de sueldos informadas.
- Las declaraciones juradas determinativas y nominativas de aportes y contribuciones con destino a los distintos subsistemas de la seguridad social.
Entre los datos a completar por el empleador se encuentran los siguientes:
- Datos de la cuota sindical: se deben informar los montos liquidados en concepto de cuota sindical, pudiendo discriminar los aportes y contribuciones, conforme corresponda a lo establecido en el correspondiente convenio colectivo.
- Datos de Domicilio de la Fuente Documental: en el cual se debe cargar aquel en el que se encuentren resguardados los legajos y/o el Libro de Trabajo del Artículo 52 de la LCT.
- Observaciones.
- Registro de capacitaciones: detalle de capacitaciones, cursos y/o entrenamientos realizados por el trabajador. Se trata de un dato opcional a completar por el empleador.
Con relación a la metodología de carga, el servicio Simplificación Registral – Empleadores, brinda la posibilidad de cargar los importes en concepto de cuota sindical en forma manual, por periodo, o por Ingreso Masivo.
26146259 – ¿Cómo se confecciona el certificado del Art. 80 digital?
El Certificado de Trabajo digital se confecciona a través del servicio «Simplificación Registral», opción «Certificado Art. 80 LCT», mediante la generación del formulario F.984 «Certificado de Trabajo Artículo 80 – LCT».
El certificado se emite de forma electrónica, siendo requisito suficiente para la identificación del empleador la validación de su identidad a través del ingreso con Clave Fiscal, sin necesidad de incorporar su firma digital.
Una vez emitido, se pone a disposición del trabajador a través del servicio “Trabajo en Blanco”.
26146150 – ¿Cómo se consulta el certificado del ART 80 LCT generado digitalmente?
Para consultar y descargar el Certificado del Art. 80 en formato digital, se debe ingresar al servicio con Clave Fiscal “Trabajo en Blanco”, opción “Certificado Art. 80 LCT”. Se mostrará en pantalla el listado de todos los certificados del Art. 80 generados en formato digital por el/los empleador/es.
El usuario dispondrá de la opción de descarga del certificado en formato .pdf para su posterior visualización, siempre y cuando el empleador haya generado el certificado en formato digital.
Fuente: https://servicioscf.afip.gob.ar/publico/sitio/contenido/novedad/ver.aspx?id=5900
Régimen de Promoción de Empleo Registrado (PER).
Con el objetivo de otorgar mayor certeza a empleadores y profesionales, la Agencia de Recaudación y Control Aduanero (ARCA) publicó una importante actualización en el ABC de consultas frecuentes.
Las nuevas respuestas abordan aspectos claves de la Ley de Modernización Laboral, a continuación les detallamos las principales novedades:
26146261 – ¿Cuál es el plazo para regularizar una relación laboral deficientemente registrada? Si el empleador optara por regularizar en noviembre, ¿el empleado seguirá hasta entonces con el sueldo mal registrado?
En el marco del PER, el plazo para regularizar relaciones laborales deficientemente registradas o no registradas, iniciadas hasta el día 5 de marzo de 2026 y vigentes a la fecha de adhesión del régimen, es hasta el 28 de noviembre de 2026.
Si el empleador optara por regularizar una relación laboral durante el mes de noviembre 2026, podrá adherir a la regularización hasta el período devengado octubre 2026. Se requerirá que el motivo de la regularización haya subsistido hasta el período devengado octubre.
Se debe tener en cuenta que si bien se puede regularizar hasta el período devengado octubre, el empleador ya se encuentra habilitado para regularizar.
26146262 – ¿Cómo proceder para regularizar la fecha de inicio de una relación laboral? ¿Qué salarios se deben considerar?
En caso de adherir al régimen por trabajadores deficientemente registrados por fecha de inicio declarada posterior a la real, el empleador debe readecuar los datos actualmente informados en Simplificación Registral vinculados con la fecha de inicio y la modalidad de contratación que corresponda (704, 705 o 706), mediante alguna de las siguientes opciones:
- A través del servicio Simplificación Registral, o
- A través del servicio Presentaciones Digitales, trámite «Readecuación de nómina. Formulario 885/A«.
Luego, se debe incorporar al trabajador en las declaraciones juradas anteriores al alta deficiente, mediante la modalidad de contrato señalada (704, 705 o 706).
Por último, se deben cancelar los saldos no abonados, desde el servicio “Mis Facilidades”.
Con relación a los salarios a considerar para la regularización, se debe reflejar lo realmente abonado, pero como mínimo, el salario correspondiente a la escala salarial con todos los adicionales.
26146225 – Si un empleador tiene un único empleado como Monotributista desde hace dos años, ¿puede hacer un alta retroactiva? En tal caso, ¿se ve beneficiado con la reducción de cargas sociales?
Sí, deberá efectuar la registración retroactiva como empleador, y quedaría habilitado para adherir a los beneficios del PER.
26146226 – Si un empleador regulariza una relación laboral no registrada bajo el código 404, ¿al hacer el F.931 se debe usar algún código especial?
Los conceptos a liquidar por un trabajador alcanzado por alguna de las modalidades del PER son los mismos que se utilizan para cualquier trabajador que no esté alcanzado por dicho régimen. La reducción se determina a partir del perfil del trabajador informado, no por conceptos específicos de la liquidación.
26146228 – ¿En qué momento se verifican los requisitos para acceder al beneficio de condonación del 90% de la deuda previsto para Micro y Pequeñas Empresas?
A fin de acceder al 90% de condonación, la condición de Micro o Pequeña empresa o de entidad sin fin de lucro debe estar vigente en el período mensual en el cual se efectúa la regularización mediante alguna de las siguientes caracterizaciones:
Micro Empresa
272 – Micro Empresas Ley 25300
Pequeña Empresa
274 – Pequeña Empresas Ley 25300
Entidad sin fines de lucro
86 – Asociación
87 – Fundación
94 – Cooperativa
95 – Cooperativa Efectora
167 – Consorcio de Propietarios
203 – Mutual
215 – Cooperadora
223 – Otras Entidades Civiles
242 – Instituto de Vida Consagrada
256 – Asociación Simple
257 – Iglesia, Entidades Religiosas
260 – Iglesia Católica
Dicha regularización implica la registración de los trabajadores, confección de las declaraciones juradas y cancelación de contado o generación del Plan de Facilidades de Pago, según corresponda.
26146235 – ¿Cómo se pagan las obligaciones resultantes?
Para que procedan los beneficios del régimen, la deuda no condonada (con sus intereses), originada en las declaraciones juradas determinativas y nominativas que se presenten en el marco del PER (originales o rectificativas), se debe cancelar o regularizar bajo alguna de las siguientes modalidades de cancelación:
- Pago al contado. En este caso, la deuda se reduce en un 50%. Se debe acceder con Clave Fiscal al servicio “Mis Facilidades”, opción “Ley Nº 27802 – Régimen de Regularización Promoción del Empleo Registrado”. Allí se debe consolidar la deuda y generar el VEP, que tendrá validez hasta la hora 24 del día de su generación y su cancelación solo se puede efectuar por transferencia electrónica de fondos.
- Mediante un plan de facilidades de pago, desde el servicio “Mis Facilidades”.
Las obligaciones adeudadas correspondientes a relaciones laborales regularizadas que se determinen bajo el régimen PER no son compensables y se registrarán a través de los siguientes códigos:
301 – 782 – 019 – SEGURIDAD SOCIAL – Aportes Promoción de Empleo Registrado Ley 27.802.
351 – 783 – 019 – SEGURIDAD SOCIAL – Contribuciones Promoción de Empleo Registrado Ley 27.802.
302 – 782 – 019 – OBRAS SOCIALES – Aportes Promoción de Empleo Registrado Ley 27.802.
352 – 783 – 019 – OBRAS SOCIALES – Contribuciones Promoción de Empleo Registrado Ley 27.802.
Se puede acceder a más información sobre el plan de facilidades del PER en el micrositio Mis Facilidades.
Más información: ABC – Consultas frecuentes
Régimen de Incentivo para la Formalización Laboral (RIFL)
Las aclaraciones resultan determinantes para los empleadores que buscan incorporar nuevo personal registrado u optimizar sus costos laborales, aprovechando las reducciones en las contribuciones patronales y conociendo de antemano los límites, exclusiones y procedimientos de rectificación aplicables.
26146236 – ¿Sólo pueden acceder al beneficio los contribuyentes que estén dados de alta como empleadores desde el 10/12/2025?
No, todos los empleadores que cumplan los requisitos pueden acceder a los beneficios del Régimen.
Con relación a los empleadores dados de alta desde el 10/12/2025 (impuesto “301 – Empleador Seguridad Social”), en tanto cumplan los requisitos de acceso, pueden incluir relaciones laborales en el Régimen, pero hasta un máximo del 80% de su nómina de trabajadores.
26146237 – ¿El beneficio del Régimen es compatible con la contribución adicional establecida en la Ley 26.494 y la CCT 76/75, para los trabajadores de la industria de la construcción?
No, no es compatible. El beneficio solo abarca las contribuciones patronales, y están excluidas las alícuotas adicionales previstas en regímenes previsionales diferenciales y/o especiales de la seguridad social.
26146238 – ¿Puede acceder al beneficio un empleador que cumple las condiciones para acceder al Régimen, pero que sólo posee un empleado en su nómina registrado a partir del 01/05/2026?
El Régimen solo contempla un porcentaje máximo de relaciones laborales a ingresar (80% de la nómina de trabajadores) en el caso de empleadores dados de alta como tales a partir del 10/12/2025. Por lo tanto, la posibilidad de acceder al Régimen en este caso dependerá de su fecha de alta como empleador.
26146239 – ¿Cómo puede verificar el empleador que el empleado cumple con los requisitos previstos para los trabajadores que se incorporan al Régimen?
Para conocer la situación registral del trabajador, se encuentra disponible la consulta pública sin Clave Fiscal de Aportes en Línea.
Allí es posible conocer el resumen de la situación previsional del último año del CUIL consultado, con el detalle de su inclusión en la Declaración Jurada de un empleador (si correspondiere). También se puede consultar el estado de pago de los aportes y contribuciones.
El empleador también tiene la posibilidad de solicitar al postulante el aporte de la documentación consultada desde el mismo servicio (Aportes en línea) con Clave Fiscal.
26146240 – ¿Pueden acceder al beneficio las instituciones educativas incorporadas a la enseñanza oficial que no tengan un régimen previsional propio?
No, las instituciones de enseñanza privada no están habilitadas al uso del beneficio.
26146241 – ¿Se puede aplicar el beneficio a un trabajador extranjero?
Sí, se puede. La normativa aplicable no distingue en razón de la nacionalidad del trabajador. Debe tenerse presente que los empleadores alcanzados gozarán de los beneficios, por cada nueva incorporación de trabajadores, en tanto cada trabajador incorporado:
- No haya contado con una relación laboral registrada al 10 de diciembre de 2025; o
- Previo al mes de alta laboral, hubiera estado desempleado en los últimos 6 meses; o
- Hubiera estado inscripto en el Régimen Simplificado para Pequeños Contribuyentes; o
- Su último empleo haya sido bajo relación de dependencia en el sector público nacional, provincial, municipal o de la Ciudad Autónoma de Buenos Aires.
26146242 – Si en Simplificación Registral se informó el alta bajo la modalidad de contratación 710, pero en la declaración jurada Original del F.931 se indicó otra modalidad, ¿se puede rectificar el F.931 a fin de corregirla?
No. Para aplicar los beneficios del RIFL el empleador debe informar la modalidad de contratación “710 – Régimen de Incentivo para la Formalización Laboral – Ley 27.802” al momento de confeccionar la Declaración Jurada de Seguridad Social F. 931 (original). Si en la instancia original no se informó dicha modalidad de contratación, el aplicativo no permitirá rectificarla luego.
26146243 – ¿Se puede acceder a los beneficios por un empleado que al 10/12/25 estaba dado de alta bajo la modalidad de contrato “027 – Pasantías Ley 26427”? ¿La pasantía se considera relación laboral registrada?
No, las pasantías educativas no originan ningún tipo de relación laboral entre el pasante y la empresa u organización en la que éstas se desarrollan.
Por tal motivo, si la pasantía se llevó a cabo en cumplimiento de todos los requisitos y condiciones del régimen, esa empresa (u otra) podrá contratar luego al estudiante para dar inicio a una relación de empleo privado y usufructuar los beneficios del RIFL, ya que por dicha pasantía no se verificará la existencia de una relación laboral registrada en los términos del art. 157, inc. a) de la Ley 27.802.
26146244 – El requisito consistente en haber estado desempleado en los últimos 6 meses previos al mes de alta laboral (art. 157, inc. b] de la Ley 27.802), ¿refiere a empleo en Argentina?
Sí, en razón del principio de territorialidad de las leyes laborales y previsionales argentinas, los requisitos del art. 152 de la Ley 27.802 refieren a los antecedentes de registración formal en Argentina.
26146245 – Al registrar una relación laboral en el marco del régimen, ¿se renuncia al período de prueba?
No, la registración del alta bajo el código de modalidad de contratación “710 – Régimen de Incentivo para la Formalización Laboral – Ley 27.802” no exceptúa el período de prueba que por esa relación laboral corresponda.
26146246 – ¿Se puede aplicar el beneficio a contratos a plazo fijo o eventuales?
Sí. Ni la Ley 27.802 ni su reglamentación prevén restricciones o alícuotas diferenciales cuando la modalidad de contratación es a plazo o eventual.
26146263 – ¿Cuáles son los requisitos formales para acceder al beneficio?
Para que aplique el beneficio el empleador debe cumplir los siguientes requisitos:
- Servicio “Simplificación Registral”: Registrar a cada nuevo trabajador utilizando el Código de Modalidad de Contratación “710 – Régimen de Incentivo para la Formalización Laboral – Ley 27.802”. De corresponder, se podrá modificar el Código de Modalidad de Contratación en el alta registrada.
- Declaración Jurada de Seguridad Social F.931: Informar la Modalidad de Contratación “710 – Régimen de Incentivo para la Formalización Laboral – Ley 27.802” en el perfil del trabajador al momento de confeccionar la Declaración Jurada. Esta modalidad solo puede ser utilizada en instancia original (si no se utilizó en ese momento, el aplicativo rechazará informarla en instancia rectificativa).
Se debe recordar que el beneficio es optativo para el empleador, por lo que la falta de ejercicio de la opción a partir del inicio de la nueva relación laboral, impedirá el goce retroactivo del beneficio por los períodos en que no se hubiera aplicado.
26146248 – ¿Se puede informar en un mismo periodo fiscal a un trabajador con la modalidad de contratación pasante y la modalidad de contratación “710 – Régimen de Incentivo para la Formalización Laboral – Ley 27.802”?
No, no es compatible informar dos modalidades de contratación simultáneamente en una misma DDJJ. Por tal motivo, a fin de aplicar los beneficios del RIFL se deberá informar la modalidad de contratación “710 – Régimen de Incentivo para la Formalización Laboral – Ley 27.802” al momento de confeccionar la Declaración Jurada de Seguridad Social F.931 en instancia original.
26146249 – ¿Se puede contratar un empleado jubilado y gozar con los beneficios del RIFL?
Sí, es posible, en tanto el trabajador jubilado incorporado cumpla con alguno de los requisitos para acceder al régimen.
26146250 – ¿Se puede aplicar el RIFL a empleadores de Casas Particulares?
No, el RIFL no alcanza al Régimen Especial de Contrato de Trabajo para el Personal de Casas Particulares de la Ley 26.844.
26146252 – ¿Cuál es el plazo para adherir al RIFL?
El plazo de adhesión es entre el 1º de mayo de 2026 y 30 de abril de 2027, ambas fechas inclusive. El beneficio se extiende por un período de hasta 48 meses desde el alta de cada trabajador.
26146254 – ¿Quiénes están excluidos del RIFL?
Están excluidos los empleadores que:
- Figuren en el Registro Público de Empleadores con Sanciones Laborales (REPSAL), por el tiempo que permanezcan en él.
- Incurran en prácticas de uso abusivo del beneficio. Se entiende que hay práctica de uso abusivo el hecho de producir sustituciones de personal bajo cualquier figura, o el cese como empleador y la constitución de una nueva figura como tal, ya sea a través de las mismas o distintas personas humanas o jurídicas.
MICROSITIO: https://www.afip.gob.ar/modernizacionlaboral/