Análisis esquemático de la (ARCA) Res Gral 5903/20226. ARCA (BO. 30/09/2026) que introduce modificaciones en el régimen de operaciones internacionales y precios de transferencia, con incrementos de los umbrales de información y documentación, nuevos plazos y precisiones sobre los sujetos obligados y excluidos. El análisis desarrolla los criterios de reconocimiento de operaciones, parte analizada del exterior y servicios de bajo valor agregado, así como las condiciones de acceso, formalidades y efectos del régimen simplificado. Incluye cuadros comparativos, sanciones aplicables y fechas de implementación para ejercicios iniciados desde octubre de 2026.
📊 Umbrales y plazos
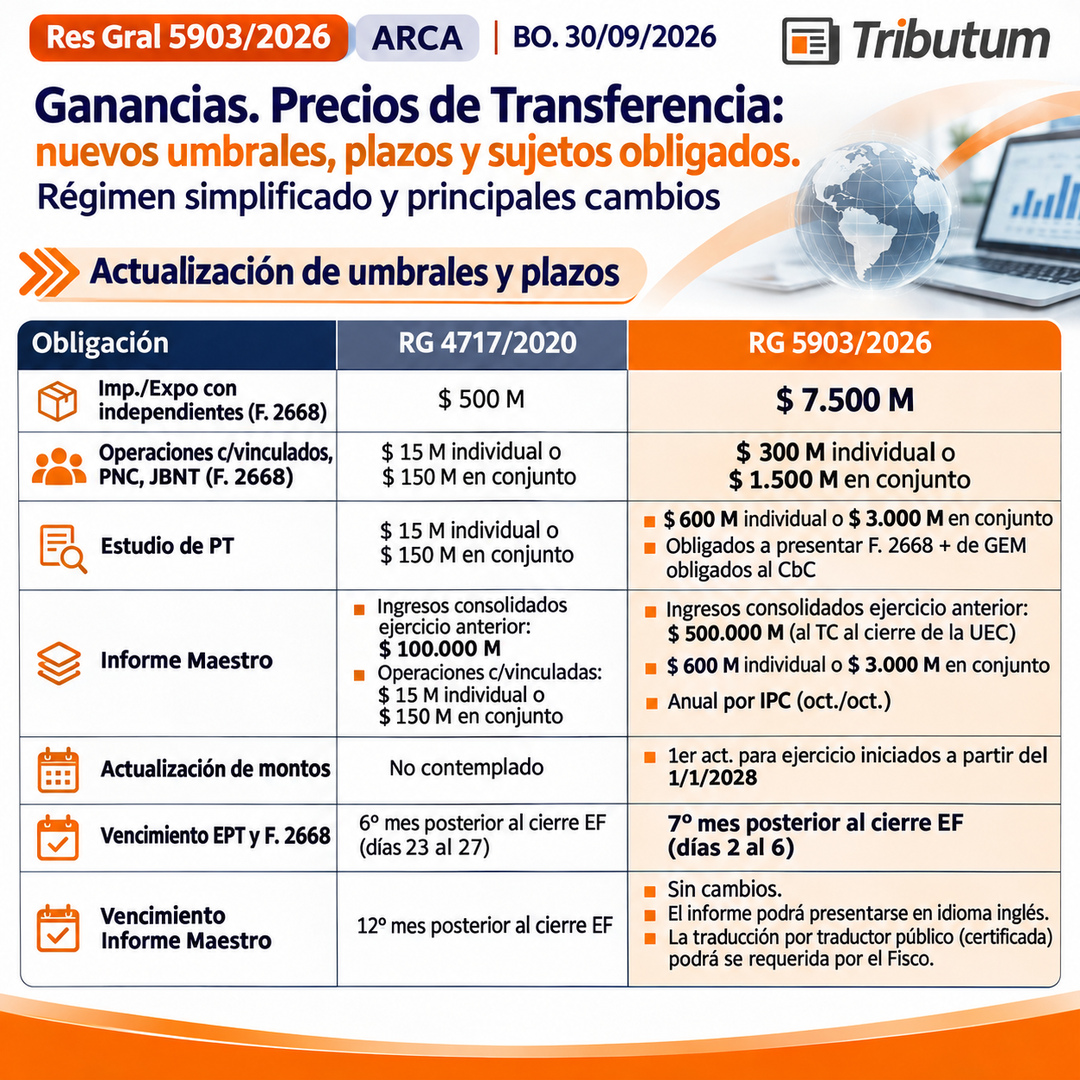
💰 Incrementos: F. 2668, Estudio de Precios de Transferencia (EPT) e Informe Maestro.
📆 Plazos: F. 2668 y EPT, 7.º mes posterior al cierre (días 2 al 6).
🔄 Actualización: anual por IPC, desde 2028.
👥 Sujetos comprendidos y excluidos
🤝 Precisiones: operaciones por cuenta de terceros y vinculación por proveedor o cliente único.
🚫 Exclusiones: determinadas entidades exentas del impuesto a las Ganancias.
🔎 Reconocimiento de operaciones
📚 Alcance: operaciones contabilizadas, aun sin efectos fiscales en el ejercicio.
💵 Sin contraprestación: estimación a valor de mercado.
🌎 Parte analizada del exterior
🏠 Regla: análisis sobre el sujeto local.
🌐 Excepción: sujeto exterior bajo condiciones funcionales, operativas y documentales específicas.
🧮 Servicios de bajo valor agregado
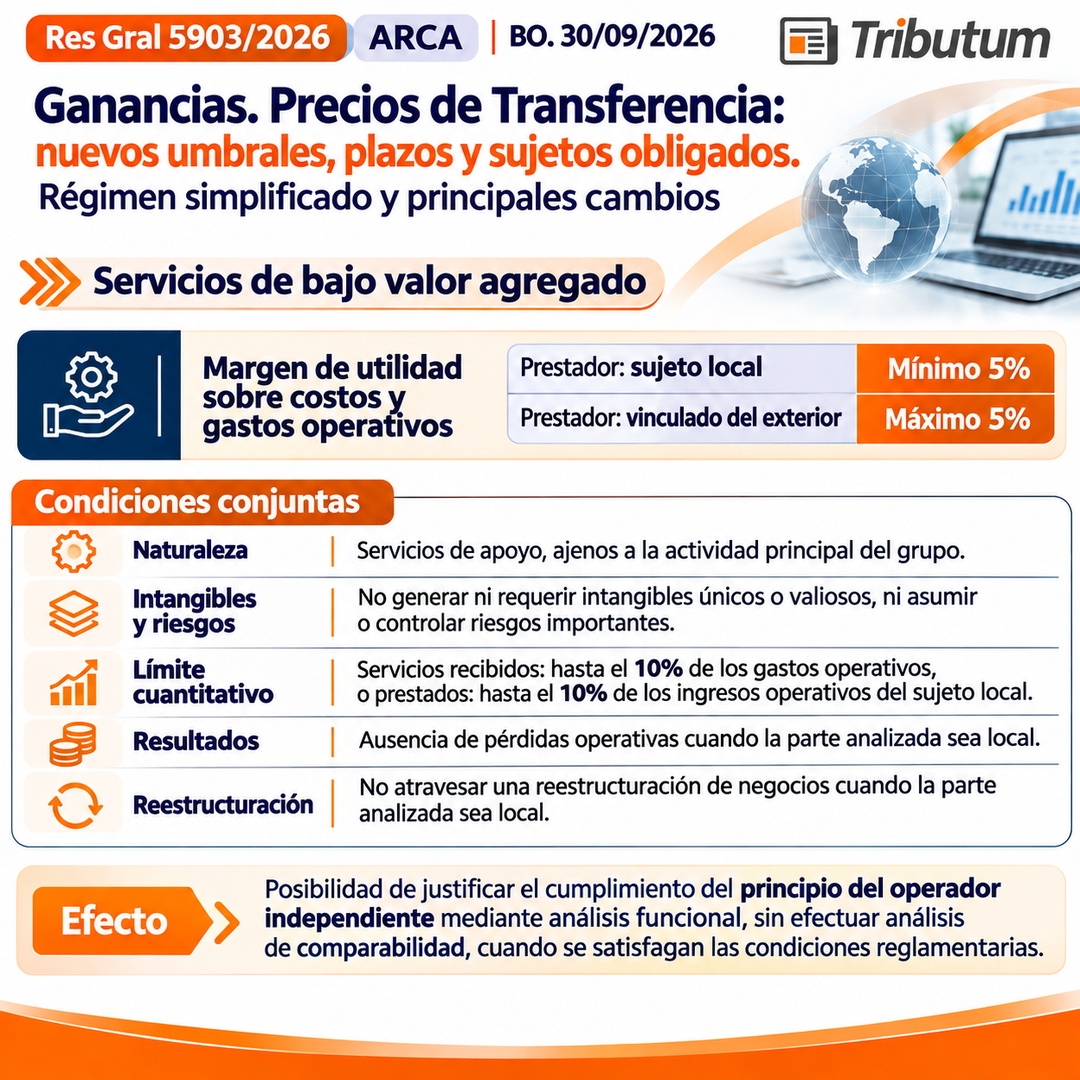
📈 Margen: 5% mínimo (prestador local) y máximo (vinculado exterior).
📊 Límites: 10% de gastos o ingresos operativos, según corresponda.
✅ Beneficio: análisis funcional sin comparabilidad, sujeto a requisitos.
🆕 Régimen simplificado
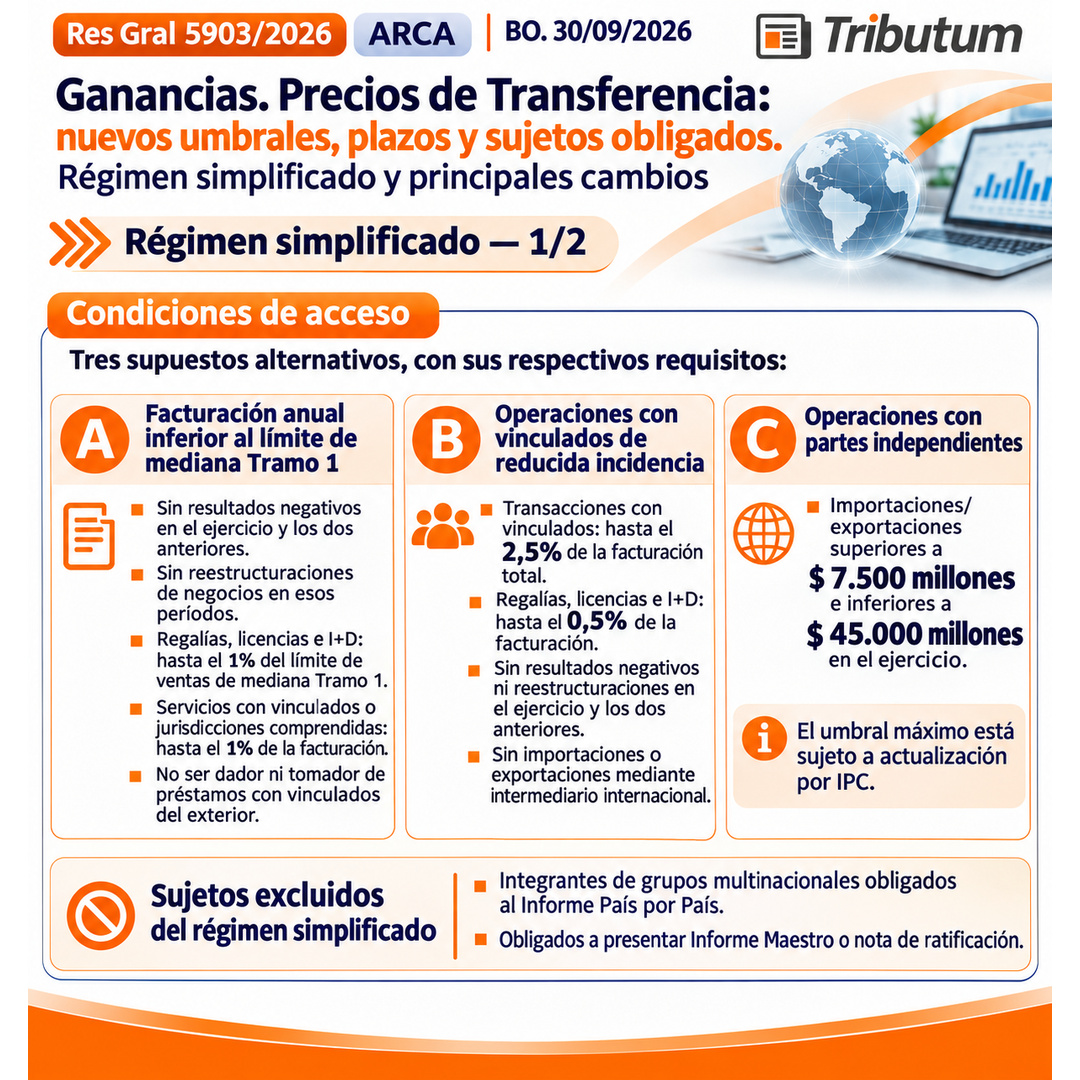
🔑 Acceso: tres alternativas según facturación, operaciones vinculadas o comercio con independientes.
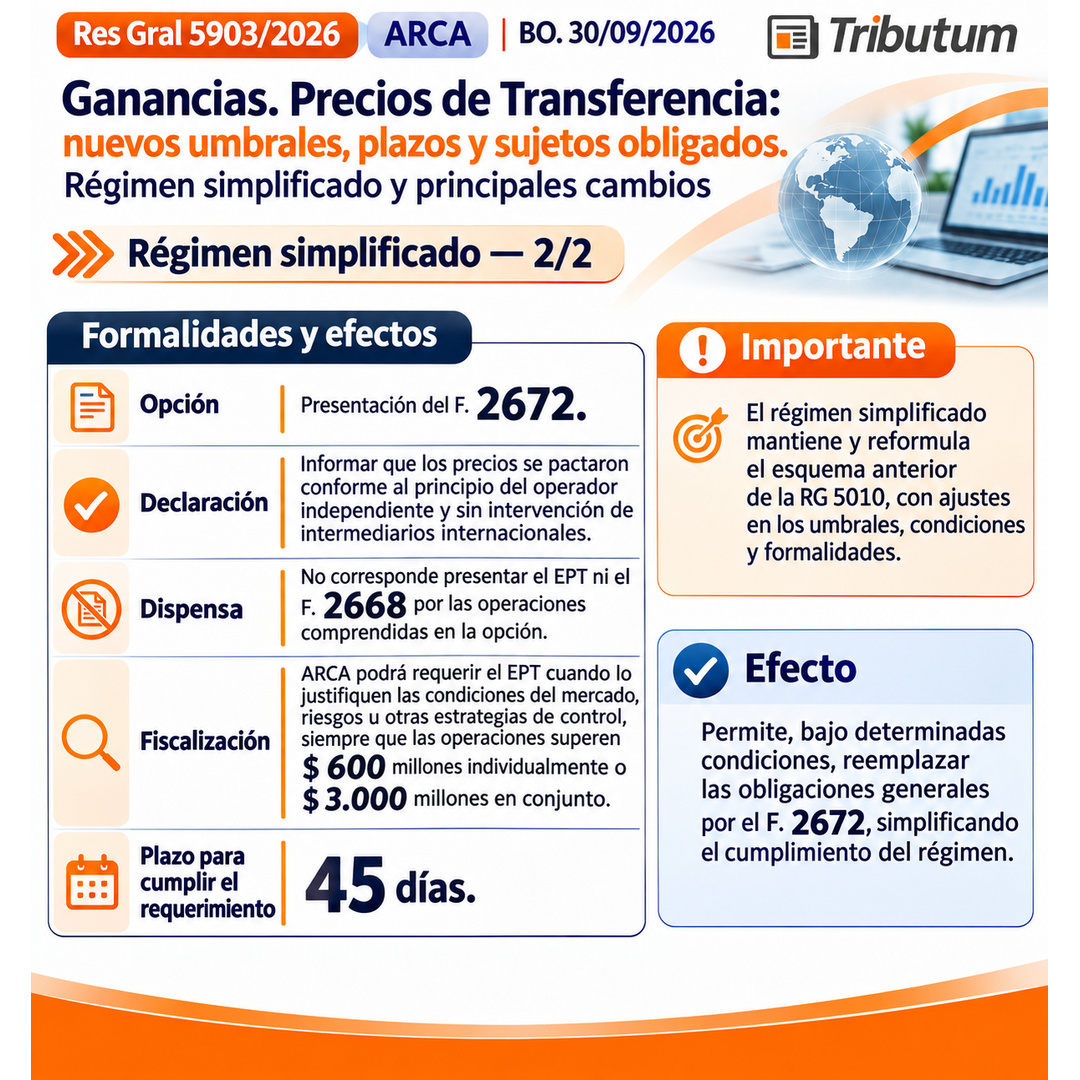
📝 Formalidad: opción mediante F. 2672.
✅ Dispensa: EPT y F. 2668, con facultades de control de ARCA.
🚫 Exclusiones: determinados grupos multinacionales y obligados al Informe Maestro.
⚖️ Sanciones
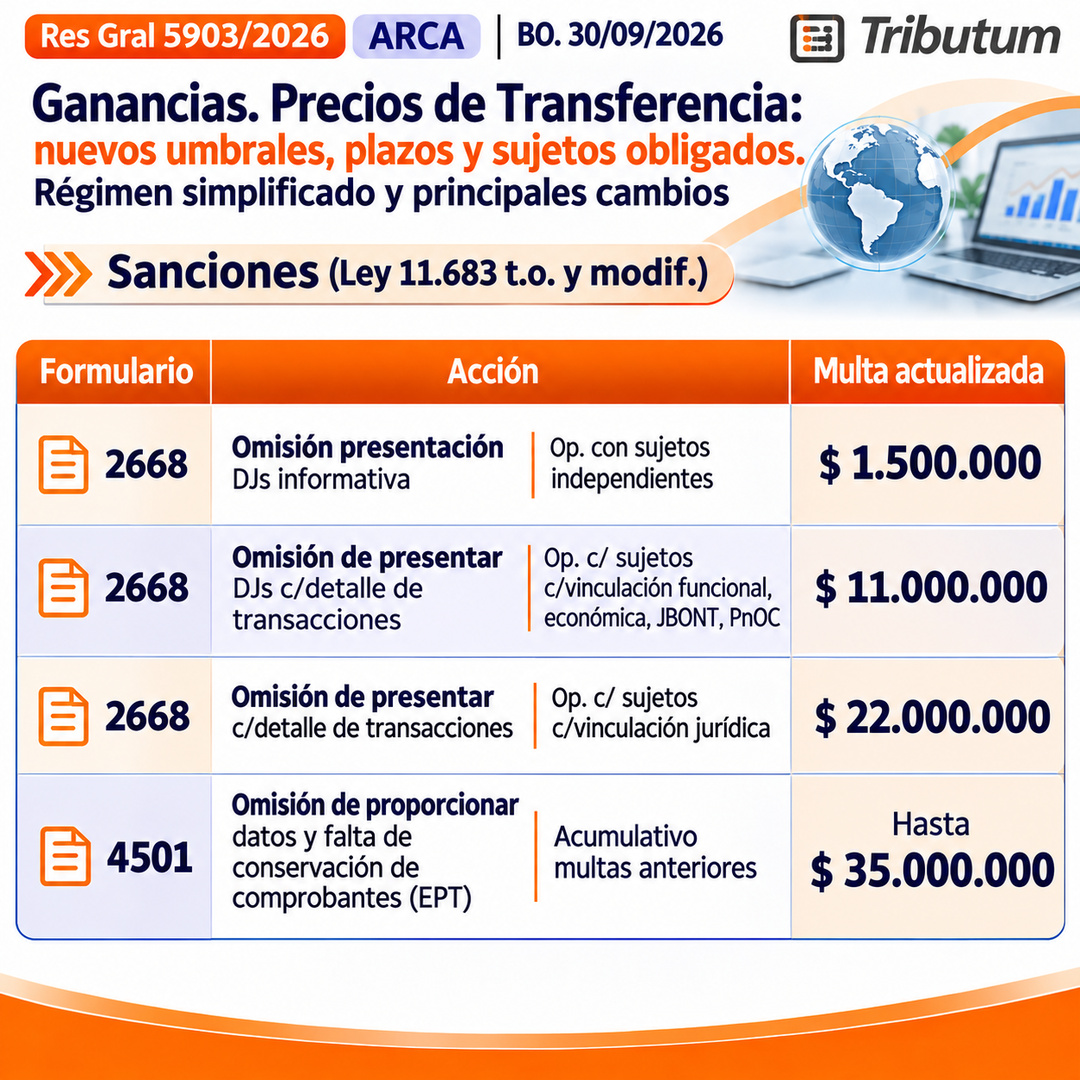
💸 Multas: $1,5 millones, $11 millones, $22 millones y hasta $35 millones, según incumplimiento (Ley 11.683).
📅 Vigencia
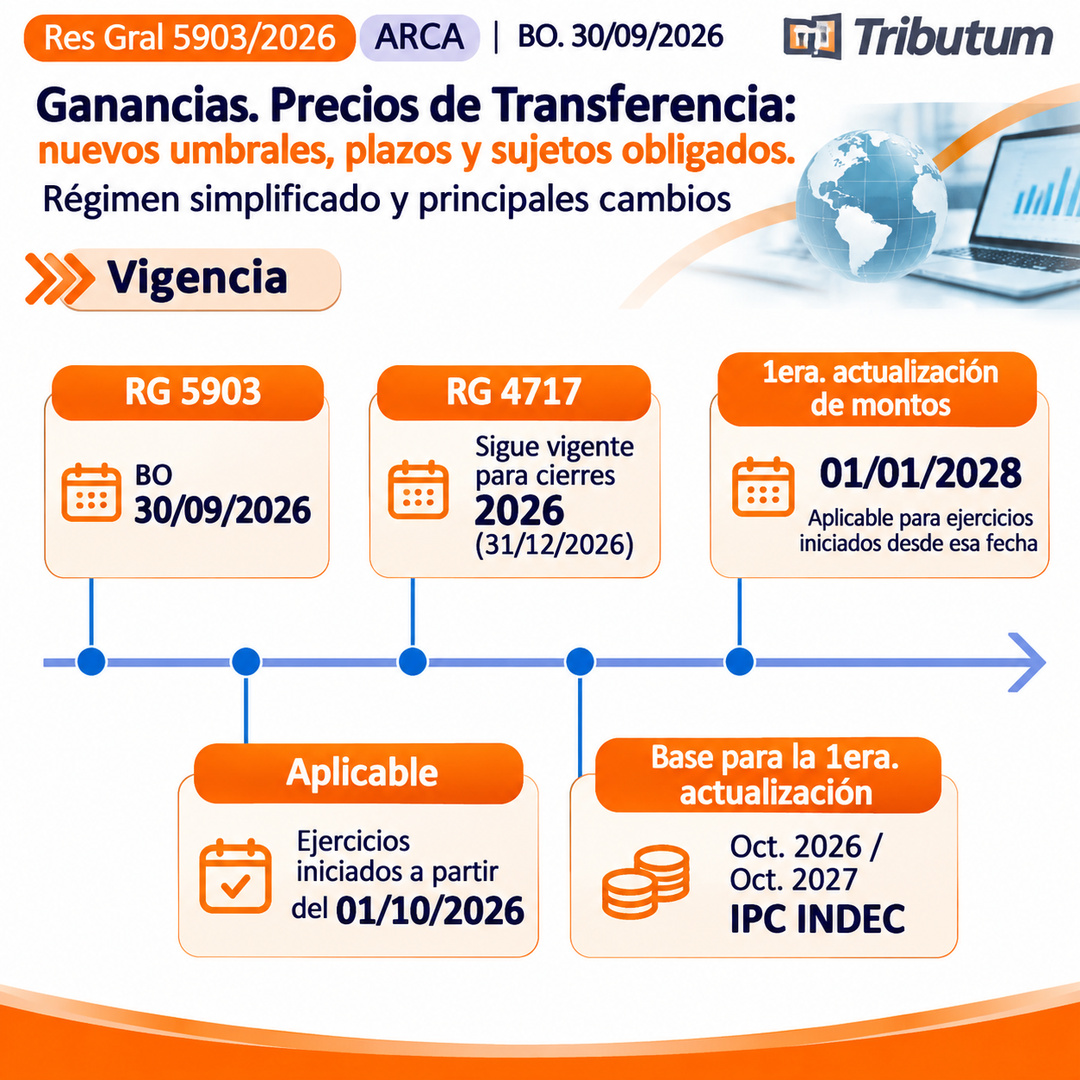
📜 RG 5903/2026: BO 30/09/2026.
📌 RG 4717/2020: aplicable a ejercicios anteriores al nuevo régimen.
🚀 Aplicabilidad efectiva
🗓️ Nuevo régimen: ejercicios iniciados desde el 01/10/2026.
🔄 Actualización de importes: desde ejercicios iniciados el 01/01/2028.
🎯 Minuta de novedades a clientes/colabordores
Ganancias. Precios de Transferencia. ARCA medianta la Res Gral 5903/2026 (BO. 30/09/2026) modificó los umbrales, plazos y obligaciones de información sobre operaciones internacionales, incorporando precisiones sobre sujetos, documentación y métodos de análisis. El régimen simplificado permite, bajo condiciones específicas, reemplazar las presentaciones generales por el F. 2672, sin impedir posteriores requerimientos fiscales. Las modificaciones se aplican a ejercicios iniciados desde el 01/10/2026. Se recomienda revisar las operaciones internacionales y obligaciones correspondientes a cada contribuyente.
Por: Esp. Cdra Daniela Kumor
Con fecha 30/09/2026 se publicó la Resolución General (ARCA) 5903/2026 introduciendo modificaciones relevantes al régimen de precios de transferencia. Estas modificaciones tienen impacto en las obligaciones formales y en los criterios aplicables a las operaciones internacionales.
En el presente análisis esquemático se indican sus principales novedades para los ejercicios fiscales iniciados a partir del 1 de octubre de 2026, incluyendo:
1. Actualización de umbrales y plazos
2. Sujetos comprendidos y excluidos
3. Reconocimiento de las operaciones
4. Determinación de la parte analizada
5. Tratamiento de los servicios de bajo valor agregado
6. Incorporación de un régimen simplificado
7. Vigencia
8. Sanciones
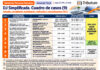
1. Actualización de umbrales y plazos
2. Sujetos comprendidos y excluidos
👉 Operaciones por cuenta y orden de terceros: No están obligados quienes exporten o importen por cuenta de terceros. Las operaciones las informan los titulares de los bienes.
👉 Relación de único proveedor o cliente: Se define que su ausencia definitiva o temporal, implique la paralización de la actividad del sujeto local o de su vinculado del exterior (antes podría afectar la continuidad de la actividad o existencia del sujeto).
👉 Se excluye de la obligación de presentar EPT: A las entidades exentas del art. 26 LIG, incisos b), d), e), f), g), l) y p) que tengan el certificado de exención de la RG 2681.
3. Reconocimiento de las operaciones
🔎 Se analizan todas las operaciones registradas contablemente en el EF (montos devengados): Aún cuando no resulten computables en el IG. Solo podrán excluirse operaciones cuando se demuestre que no producirán efectos en la determinación del IG, ni total ni parcialmente, en ningún período fiscal.
✅ Mantiene el análisis sobre operaciones por las que no se haya percibido ninguna contraprestación: Establece que deberán computarse considerando una estimación del valor de mercado
4. Determinación parte analizada del exterior
🚨 Regla general: el análisis debe hacerse sobre la situación del sujeto local
✍️ El análisis podrá hacer sobre el sujeto del exterior cuando:
a) Sus activos, riesgos y funciones sean de menor complejidad
b) Sean aplicables los métodos de precios de reventa, costo más beneficios o margen neto
c) Transacciones:
1) Servicios recibidos por el sujeto local (excepto las operaciones financieras).
2) Operaciones del 6º párrafo del art. 17 LIG.
3) Importaciones de bienes cuyo monto en el ejercicio analizado sea inferior al 2% del costo operativo total.
4) Exportaciones de bienes cuyo monto en el ejercicio analizado sea inferior al 2% del total de ventas.
✅ Requisitos concurrentes:
a) Exista información confiable que permita determinar la rentabilidad del sujeto del exterior. Debe ser información contable auditada y debe conciliar con la información contable completa de la empresa.
b) Las comparables requieran menores ajustes.
c) La operación no involucre intangibles valiosos o únicos.
📄 Documentación del sujeto del exterior: Información contable certificada por contador o auditor independiente.
5. Tratamientos de los servicios de bajo valor agregado
6. Incorporación de un régimen Simplificado
7. Vigencia
8. Sanciones