
Res Gral 5758/2025. ARCA. Impuesto al Cheque. Agentes de liquidación y/o percepción. Ingreso. Vencimientos...
Se dispone la prórroga del plazo de los vencimientos acaecidas entre los días 16 al 22 de septiembre de 2025, del ingreso de las sumas percibidas y/o del importe correspondiente al impuesto propio devengado de los agentes de liquidación y/o percepción del impuesto sobre los créditos y débitos en cuentas bancarias y otras operatorias (Ley 27.541, Dec 380/2001 y modif)
💰 Gravamen: Impuesto a los débitos y créditos en cuentas bancarias y otras (Imp al cheque)
📍Sujetos: Agentes de liquidación y/o percepción
🙋♂️ Operaciones: impuesto propio 16 al 22/09/2025
📅 Vencimiento. Nuevo Plazo: hasta 24/09/2025
📅 Vigencia: 17/09/2025

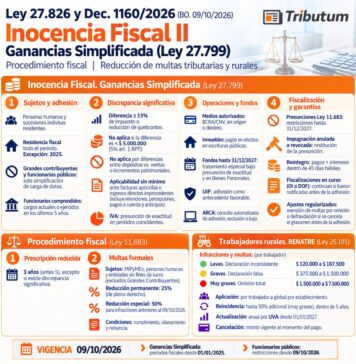
Presupuesto PEN ejercicio 2026: se impulsará el paquete de «Inocencia fiscal»
Juntamente con el Presupuesto Nacional del ejercicio fiscal 2026 se impulsará aquel de "inocencia fiscal" cuyo único título que prosperara fuera aquel del "Régimen Penal Tributario" (ver "Proyecto de Ley: modificaciones Procedimiento Fiscales, Régimen Penal Tributario y nuevo Régimen DDJJ Simplificada", Tributum.news, 10/06/2025)
1️⃣ Régimen: Penal Tributario (Ley 27.430 Título IX) (ex-Título I proyecto original del 05/06/2025 modificado)
🔢 Umbrales mínimo tipificación delito: referencial Salario Mínimo, Vital y Móvil
🔎 Estado parlamentario: con media sanción Diputados el 20/08/2025
2️⃣ PROCEDIMIENTO (ex-Título II proyecto original del 05/06/2025)
🔎 Estado parlamentario: sin avance en comisiones
👉 Procedimiento Fiscal (Ley 11683)
✅ Multas. DDJJ. Infracciones. Valores. Suba: "automáticas", deberes formales, requerimientos, clausura e incrementales desde $220 mil (ant $ 200)
✅ Prescripción
✔️ Plazo. Reducción: tres años (ant 5) y si presentación DDJJ sin discrepancia significativa (diferencia mayor 15% o monto superior Régimen penal o documentación apócrifa)
✔️ Inicio cómputo: desde 1 enero año siguiente vencimiento DDJJ (sin cambios)
✔️ Suspensión e interrupción: interposición demanda o fiscalización (sin cambios)
✅ Eliminación suspensión prescripción si notificación D. Oficio
👉 Reforma Cod Civil y Comercial unificado
✅ Eliminación provincias facultad determinación prescripción tributos y aplicatoriedad conforme Ley 11.683
✅ Reducción de 5 a 3 años plazo prescripción LABORAL si presentación DDJJ y diferencia omisión conforme monto a determinar PE
👉 Régimen DDJJ Simplificada en el impuesto a las Ganancias
✅ Sujetos. Supuestos (concurrentes)
✔️ Ingresos: hasta $1 mil millones
✔️ Patrimonio total: hasta $10 mil millones
✔️ No “grandes contribuyentes nacionales"
✅ Pago. Efecto liberatorio y Presunción exactitud: garantía expresa excepto verificación fiscal omisión ingresos o improcedencia deducciones o comprobantes apócrifos
✅ Presunción exactitud
✔️ Inaplicabilidad si discrepancia significativa (diferencia mayor 15% o monto superior $1 millón o documentación apócrifa)
✔️ Inaplicabilidad incrementos patrimoniales no justificados
✅ No fiscalización. Supuestos: DDJJ simplificada Ganancias o Adhesión Blanqueo Ley 27.743
3️⃣ Invitación a provincias de regímenes simplificados de fiscalización (ex-Título III proyecto original del 05/06/2025)
🔎 Estado parlamentario: sin avance en comisiones
Ley s/n. Presupuesto nacional. Recursos y Gastos. Ejercicio 2026. Presentación
El poder Ejecutivo eleva al Congreso nacional en fecha 15/09/2026, el "Presupuesto General de la Administración Nacional" del ejercicio fiscal del año 2026. Ingresos, gastos, financiamiento y metas fiscales que regirá para toda la Administración Pública Nacional durante dicho ejercicio.
🏛 Sector: Administración Pública Nacional
📃 Presupuesto: Ejercicio 2026
🎯 Prioridades de la política presupuestaria
💰 Ingresos y gastos corrientes: comparativo e incrementos
✍ Gastos: por naturaleza y jurisdicción
🏦 Endeudamiento y operaciones: crédito público
🤑 Estimación de los recursos tributarios
💸 La estimación de los gastos tributarios

Dec 652/2025. Aportes del Tesoro Nacional a las provincias. Fondos. Redistribución automática y diaria....
Se dispone vetar en su totalidad el proyecto de ley que dispuso la redistribución a las provincias de los recursos del fondo aplicados a "Aportes del Tesoro Nacional" (ATN) (Ley de Coparticipación Federal de Recursos Fiscales 23.548)
📍 Sujetos: sector público
👉 Poder Ejecutivo Nacional
👉 Provincias y CABA
🏛️ Ley sancionada por el Congreso Nacional: 20/08/2025
1️⃣ Redistribución automática de los Aportes del Tesoro de la Nación: Ley 27.794
❌ Promulgación Poder Ejecutivo: observación total (veto íntegro)
📉 Fundamentos: fondo complementario e imprescindible del régimen automático de coparticipación, destinado a preservar el equilibrio federal frente a contingencias excepcionales.
📥Descarga de leyes completas vetadas
🙋♂️Efectos: no aplicatoriedad hasta tanto el Congreso ratifique las mismas

Res Gral 5756/2025. ARCA. Comercio Exterior. Exportadores vía área. Procedimiento. Simplificación
Se dispone sustituir el procedimiento de la Relación de Carga y el Manifiesto de Consolidación de Exportación aérea a través del SIM por uno nuevo de manera sistémica y automática (Res 3.148/88 y 2.458/94)
🌐 Actividad: Comercio Exterior. Exportadores
📍 Sujetos:
1️⃣ Transportistas aéreos
2️⃣Agentes de Transporte Aduanero (ATA MT y ATA CBC)
3️⃣Exportadores que utilicen cargas directas o consolidadas
⚙ Régimen SIM (Sistema Informático Malvina): presentación sistémica y automática de la Relación de Carga y el Manifiesto de Consolidación de Exportación
📑 Procedimiento: su simplificación
🤖 Sistematicidad y automaticidad
✅ Relación de Carga → pasa a “PRESENTADO” con ratificación + confirmación de partida.
✅ Manifiesto de Consolidación → pasa a “PRESENTADO” con ratificación + Relación de Carga presentada (plazo adicional de 24 h).
🔎 Manuales e instructivos: micrositio “Manifiestos de Carga de Exportación”
🔒 Responsabilidad: Transportista o Agentes de Transporte Aduanero
❌ Derogación: abrogación Res 3.148/88 y 2.458/94.
📅 Vigencia: 11/10/2025
Res Gral 5754/2025. ARCA. Procedimiento. Cuentas Tributarias. Saldos a favor. Validación. Prescripción quinquenal. Aplicabilidad
Se dispone que los saldos de impuestos a favor de contribuyentes con una antigüedad superior a los cinco (5) años -en concordancia con la facultad del fisco nacional para determinar y exigir pago de impuestos- no se considerarán viables a lo fines de su recupero en el marco del sistema denominado "Cuentas Tributarias" (Res Gral 2463/2008 y comp)
NR: se precisa el sumario-esquema de la publicación del viernes 05/09/2025
👥 Sujetos: todos los Contribuyentes o responsables
💻 Sistema: Cuentas Tributarias
🤑 Saldos acreedores (a favor de los contribuyentes): consideración de antigüedad origen
Condiciones y requisitos
⏳ Antigüedad: vencimientos presentación DDJJ acaecido con antelación al 1ro Enero del quinto año anterior
🚫 Prescripción: no cumplimiento plazo quinquenal de prescripción.
✅ Utilización: a criterio fiscal.
📆 Vigencia: 08/09/2025
Res Gral. 5753/2025. ARCA. Procedimiento. Saldos a favor de impuestos. Compensación. Alcance. Responsables sustitutos....
Se dispone sustituir el régimen de solicitudes de compensación de saldos de impuestos a favor de contribuyentes incluyendo a los responsables sustitutos en la posibilidad de compensar obligaciones fiscales con saldos a favor (Res Grales 1.658, 3.175, 4.334 y 4.521)
👥 Sujetos: Contribuyentes o responsables
1️⃣ Por deuda propia: todos
2️⃣ Por deuda ajena: responsables sustitutos -incluye Acciones y participaciones sociales. Bs Personales- (NUEVO)
⚠️ Fundamentos de inclusión "Responsable sustitutos" (antes excluídos): dictamen Dirección Nacional de Impuestos 28/07/2025
🔁 Régimen: Saldos a favor de obligaciones fiscales y su compensación (igual o diversos impuestos) (sustitución)
🔎 Procedencia Saldos a favor: Determinaciones de oficio; DDJJ originales, rectificativas -por errores de cálculo, materiales o mayor saldo libre disponibilidad y de recursos o demandas de repetición
💻 Procedimiento: “Sistema de Cuentas Tributarias”, opción “Compensación”
Control sistémico de procedencia
✅ Sin inconvenientes: compensación automática (identificación como tal)
❌ No procedente: Solicitud vía Presentaciones Digitales” trámite “Procesamiento o Anulación de Compensaciones” (fundamentación, e información observaciones o inconsistencias detectadas ARCA)
Particularidades
👉 Saldos a favor (mismo gravamen). Origen. Cómputo: vto presentación hasta 1ro Enero cinco años antes
👉 Saldos a favor norma específica: solicitud vía Form. 798 aplicativo “Compensaciones y Volantes de Pago”
👉 Inconsistencias detectadas: solicitud manual vía “Presentaciones Digitales”
📆 Vigencia: 08/09/2025

Res 1910/2025. INAES. Cooperativas y mutuales. Notificaciones. Domicilio electrónico vía TAD. Adecuaciones. Plazo
Se dispone la obligatoriedad de constitución de domicilio electrónico ante la plataforma TAD a los efectos de las notificaciones administrativas a Cooperativas y Mutuales por parte del Instituto Nacional de Asociativismo y Economía Social. Plazo de adecuación. (Ley 25.246)
🏢 Sujetos: Cooperativas y Mutuales (registradas INAE)
🎯 Objeto social y Servicios: todos
📄 Régimen: procesos y procedimientos administrativos
📬 Notificaciones. Modalidad: domicilio electrónico (vía Plataforma “Trámites a Distancia” -TAD-)
❌ Excepciones: reguladas por procedimientos especiales, por acto fundado y solicitud personería jurídica
🙋♂️📆 Adecuación. Sujetos sin perfil TAD. Plazo: hasta 04/10/2025 🇯🇲
👮♀️🗞️ Incumplmiento: notificaciones via publicación edictos
📅 Vigencia: 04/09/2025
Dec 629/2025. Diarios y revistas. Paradas. Regulación. Derogación. Nuevas actividades: correspondencia, paquetes y documentos
Se dispone derogar el régimen jurídico especial para la venta y distribución de diarios y revistas en la vía pública y se habilita a las paradas de diarios a actuar como casillas de correo bajo determinadas condiciones (Dec 1025/2000)
📰 Sujetos: Vendedores y distribuidores de diarios y revistas (paradas)
❌ Régimen regulatorio y Registro: su derogación y disolución
📖 Marco normativo: Código Civil y Comercial de la Nación y a las normas locales aplicables.
🆕 Nuevas servicios habilitados: casilla de correo (inscripción ENACOM o acuerdo con operador autorizado)
📫 Correspondencia general
📦 Papelería, paquetería y depósitos vinculados a comercio electrónico
💳 Tarjetas de crédito/débito, DNI y pasaportes
📅 Vigencia: 05/09/2025

Disp 954/2025. ME. Bienes o servicios. Páginas web o canales digitales. Clientes. Arrepentimiento o...
Se dispone la obligatoriedad a los proveedores de comercio electrónico de incluir botones visibles de “Arrepentimiento” y “Baja de Servicio” sin trámites adicionales. Respuesta en 24 horas o plazos especial según actividad. Horario de atención de consultas y/o reclamos. Plazos de adecuación (Ley 24.240)
🌐 Sujetos: Proveedores digitales
💻 Comercialización bienes o servicios: vía páginas web o canales digitales
📄 Régimen: Defensa del Consumidor y Lealtad comercial
❌ Servicio/Compras: cancelación
▶️ Procedimiento ágil y rápido: botones de acceso en página principal
1️⃣ Botón de Arrepentimiento: revocación compras sin trámites adicionales.
2️⃣ Botón de Baja de Servicio: solicitud servicios contratados en línea.
🏃 Proveedor. Respuesta. Plazos:
🎭🏖️ Entradas a espectáculos o eventos y servicios turísticos con fecha fija: hasta 10 días para arrepentirse y notificación respuesta al menos 24 horas antes del evento.
👉 Demás bienes y servicios: hasta 24 hs subsiguientes (informado código de petición y revocación o baja efectiva)
💁 Atención al consumidor (telefónica o digital): horarios igual al comercial (si exclusivo remoto min 8 hs de Lun-Vie)
🚫 Excepciones. Arrepentimiento: no aplica para bienes consumidos, perecederos o compras con fines de reventa o integración productiva.
👮♀️ Sanciones: Ley 24.240 Ley de Defensa del Consumidor
📆 Vigencia: 04/09/2025
📆 Adecuación plataformas digitales: hasta Lunes 03/11/2025