Reducción del anticipo de Ganancias: esta cantidad de empresas no pudieron justificar su solicitud...
⁉ Espacio de diálogo AFIP. Cámaras Empresariales. Octubre 2021
[dropcap]S[/dropcap]e publica el Acta completa de "Espacios de Diálogo Institucional particular entre la AFIP y diversas Cámaras Empresariales" del 14/10/2021. Acta 23.
TEMAS
📌 Técnicos y legales
1️⃣ Res. Gral 5008/2021: 1. Bonos no mensuales, 2. Pluriempleo, 3. Presentación de F 572 con deducciones de meses anteriores, 4. Diferencias entre la norma legal y el reglamento.
2️⃣ Temas varios: 5. Reintegro saldo técnico de IVA por inversiones en bienes de uso, 6. Incumplimiento al Régimen Información Planificaciones Fiscales. RG (AFIP) 4838, 7. Monto no sujeto a retención en compraventa de materiales a reciclar, 8. Decreto 301/2021 –Impuesto sobre los débitos y créditos y 9. Créditos fiscales vinculados a la exportación.
📌 Temas operativos: 10. Régimen de Factura de Crédito Electrónica MiPyMEs, 11. Factura de Crédito Electrónica MiPyME tipo "B"
📌 Temas varios: 12. Remito Electrónico., 13. Reglamentación LEC, 14. Libro IVA Digital - Reporte de errores global, 15. Presentaciones digitales. Ampliación, 16. Certificados de residencia fiscal, 17. Monotributo. Procedimiento transitorio al régimen general y 18. Notificaciones en el domicilio electrónico.
NQN. Ingresos Brutos: importantes novedades en el proyecto de Ley Impositiva 2022
En el proyecto de Ley Impositiva 2022 (Nº 14.784) (ver documento completo) ingresado el 1/11/2021 en la Legislatura de Neuquén encontramos importantes novedades.
🔎 Alícuotas diferenciales: cambios
🔎 Alícuota general y especiales: situación
📉 Reducción de alícuotas: actividades beneficiadas
🚶♀️ Régimen simplificado unificado
❌ Contribuyentes directos: eliminación de mínimos
💸 Responsables sustitutos por pagos a beneficiarios del exterior
Ley 27653 y Dec 777/2021. ALIVIO FISCAL. Deudas. Condonaciones y Regularización. Ampliación. Moratoria 2021
[dropcap]S[/dropcap]e promulga y publica la condonación de deudas fiscales para determinados contribuyentes, y la ampliación y extensión del “Régimen de regularización de obligaciones tributarias y de Seguridad Social” (Leyes 27541 y 27562)
CONDONACION DE DEUDAS FISCALES (Título I-Capítulo único)
🏭 🚶♀️ Sujetos
1️⃣ Sin fines de lucro: Instituciones religiosas, Asociaciones, Fundaciones, Entidades civiles de asistencia social, salud pública y similares, Bomberos y otras municipales.
🤪 Condonación: total 100 por ciento
2️⃣ Micro y Pequeñas Empresas, Autónomos y Monotributistas: con deudas totales fiscales hasta $ 100.000 (al 31/08/2021)
🔎 Obligaciones: deudas tributarias, aduaneras y de la seguridad social vencidas hasta el 31/08/2021
✅ Incluidas: capital, intereses y multas.
❌ Excluidas: Aportes y Contribuciones Obras Sociales, ART y, Retenciones y Percepciones (practicadas y no ingresadas)
REHABILITACION Y AMPLIACIÓN MORATORIA LEYES 27.541 Y 27.562 (Título II-Capítulo I, II, III y IV)
🏭 🚶♀️ Sujetos: todos los contribuyentes
💰 Obligaciones: vencidas al 31/08/2021
🔎 Obligaciones
✅ Incluidas
1️⃣ Tributarias, Aduaneras y de la seguridad Social
2️⃣ Planes Condicionados MiPyME
3️⃣ Planes caducos Leyes 27541 y 27562 (rehabilitación)
❌ Excluidas
1️⃣ Reformulación planes vigentes Ley 27541
2️⃣ Aporte Solidario Extraordinario Ley 27605
3️⃣ Sinceramiento Fiscal y Regularización Construcción (Blanqueos) Ley 27260 y 27613
❌ Condonaciones. Multas intereses resarcitorios y punitorios
1️⃣ Regularizadas o en Plan de Pago: con tope en % capital según contribuyente
2️⃣ Pagadas (canceladas): con anterioridad a la entrada en vigencia (día publicación BO)
📆 Plazo de adhesión: a reglamentar AFIP
⚖ Litis con AFIP. Allanamiento: efecto automático.
📆 Plan de Facilidades de pago
📌 Plazos: 36 a 120 cuotas mensuales, según obligación o en proceso de fiscalización/litis
📌 1er cuota: luego del 16/12/2021
📌 Pago a cuenta: requisito excepto MiPyMEs, Asociaciones, Fundaciones y similares
📌 Interés: desde 1,5% hasta 3% mensual (primeras 12 o 6 cuotas) y luego BADLAR, según contribuyente
📌 Cuotas y caducidad: según contribuyente
❌ Causales de caducidad: restricciones para empresa no MiPyME por 24 meses (acceso MULC y CCL)
👁 MiPyMEs sin certificado: reformulación con otras condiciones.
BENEFICIOS A CUMPLIDORES, DELEGACIONES y VIGENCIA (Título III)
🥇 Contribuyentes cumplidores. Beneficios
1️⃣ Autónomos: importe adicional Ganancia No Imponible
2️⃣ PyME: Amortización acelerada en Ganancias
3️⃣ Monotributistas: eximición temporal componente impositivo
👮♀️ Facultades AFIP: 1) Reglamentación (15 días corridos) e instrumentación y 2) Plazos y condiciones
💰 Gravámenes provinciales: invitación a Provincias, CABA y Municipios de similares medidas fiscales
📅 Vigencia: 11/11/2021
Res 699/2021. MDP. Comercio Exterior. Régimen de Exportación Simplificada. Procedimiento
[dropcap]S[/dropcap]e implementa el "Régimen de Exportación Simplificada" (EXPORTA SIMPLE), el cual tendrá por objeto facilitar las operaciones de exportación de menor cuantía, con fines comerciales, a través de operadores logísticos (Res Gral. Cjta. 4458/2019)
 Sujetos: Exportadores
📃 Programa: Régimen de Exportación Simplificada
🔎 Procedimiento: inscripción y utilización
💻 Web: https://www.argentina.gob.ar/produccion/exportar/exportasimple
📅 Vigencia: 03/11/2021

Dec 674/2021. Jubilaciones y Pensiones. Acceso. Requisitos. Flexibilidad. Prestación anticipada
Se instituye la "Prestación Anticipada" para personas que ya cuentan con TREINTA (30) años de servicios con aportes cumplidos y no tienen actualmente ingresos y no cumplieron con el requisito de la edad mínima para acceder a la prestación jubilatoria (Ley 24.241)
👴👵 Sujetos: trabajadores que hubieran aportado al sistema previsional
✅ Beneficio: acceso "anticipado" a la prestación previsional
🔎 Requisitos
1️⃣ Edad. Años: 60 (varones) o 55 (mujeres)
2️⃣ Servicios: acreditar 30 años de servicios con aportes computables
3️⃣ Situación laboral: acreditar desempleado al 30/06/2021.
❌ Incompatibilidad: actividades en relación de dependencia o por cuenta propia o percepción planes sociales, pensiones, jubilación y otros (Nacional, Prov. o Municipal).
💲 Monto a percibir: 80% del haber previsional que le correspondiera (hasta 65 o 60 años)
📅 Vigencia: 30/09/2021
Dec 660/2021. Casas particulares. Altas. Remuneración. Subsidio. Programa «Registradas»
Se crea el “Programa de recuperación económica, generación de empleo e inclusión social para las trabajadoras y los trabajadores de casas particulares” a los fines de crear nuevo empleo formal y de mejorar sus condiciones de trabajo.
🙍♂️🙍♀️ Trabajadores: Régimen Especial de Contrato de Trabajo para el Personal de Casas Particulares (Ley 26844)
🏡 Empleadores: de casas particulares
📄 Programa: "Registradas"
❌ Exclusiones: familiares de empleador o solicitud baja desde 28/09/2021
📆 Puesto laboral. Garantía: por 4 meses posteriores a fin de beneficio
BENEFICIO
💲 Concepto: suma dineraria fija a cuenta de la remuneración neta mensual
💵 Montos. Ingresos hasta $ 122.500: 50% remuneración
💵 Montos. Ingresos $ 122.500 a $ 175.000: 30% remuneración
🏦 Acreditación: cuenta sueldo a trabajador BNA
📌 Tope: $ 15.000 mensuales
📆 Plazo: 6 meses
Empleadores. Condiciones:
1️⃣ Ingresos brutos totales en promedio hasta $ 175.000 (12 meses anteriores)
2️⃣ Nueva relación laboral desde 28/09/2021
Requisitos:
🔎 Categorías: tareas específicas, caseros, asistencia y cuidado de personas o tareas generales
🕐 Dedicación: igual o mayor a DOCE (12) horas semanales
🕵️♂️ AFIP. Información a otro organismo: aceptación implícita
🙋♀️ Solicitud. Adhesión. Plazo: 31/12/2021
📅 Vigencia: 28/09/2021
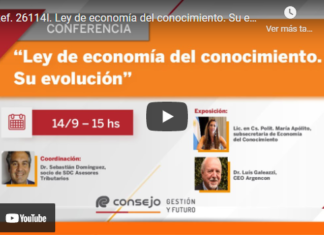
CPCECABA. Ley de economía del conocimiento. Su evolución
Vídeo completo de la reunión "Ley de economía del conocimiento" del 14/09/2021 organizada por el Consejo Profesional de Ciencias Económicas de la CABA, coordinada por el Dr. CP. Sebastián M. Dominguez.
TEMAS
✅ Cronología normativa
✅ Actividades promovidas. Beneficios. Requisitos
✅ Estadísticas
Coparticipación Federal de Impuestos ¿llegó el momento de cumplir con la cláusula transitoria sexta...
AFIP: ganó un juicio para reclamar millones a una tabacalera pero por ahora no...