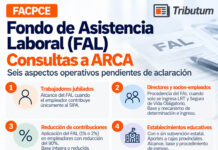
ARCA, mediante respuestas a consultas web difundidas el 08/10/2026, aclaró el tratamiento del «Fondo de Asistencia Laboral» (FAL) cuando el único trabajador registrado es un director en relación de dependencia que no determina contribuciones patronales al SIPA. En estos casos, no corresponde determinar FAL ni abrir una Cuenta Individual. Asimismo, precisó las condiciones para la asignación de oficio del ID FAL, aunque resta verificar su implementación efectiva en el F. 931.
👥 Sujetos: empleadores cuyo único trabajador registrado es un director en relación de dependencia sin contribuciones al SIPA.
❌ Contribución FAL: no corresponde cuando el CUIL no determina base imponible SIPA.
🏦 Cuenta Individual: no requiere apertura mientras no se determine FAL.
🔑 ID FAL: no resulta necesario si FAL = $0.
👷 Nuevos trabajadores: apertura de cuenta si se incorpora personal que determina FAL.
⚠️ Asignación de oficio: requiere simultáneamente saldo FAL en F. 931 y ausencia de ID FAL informado.
💻 F. 931: pendiente verificar implementación en Declaración en Línea.
📌 Alcance: criterio informado por ARCA mediante consultas web; no constituye una nueva disposición normativa.
🎯 Minuta de novedades a clientes
ARCA, mediante respuestas a consultas web difundidas el 08/10/2026, aclaró que los directores en relación de dependencia sin contribuciones patronales al SIPA no determinan aportes al FAL. Cuando no exista FAL determinado, el empleador no deberá abrir la Cuenta Individual ni obtener ID FAL. La asignación de oficio requiere saldo FAL en el F. 931 y ausencia de ID informado. Resta verificar su implementación operativa en Declaración en Línea.
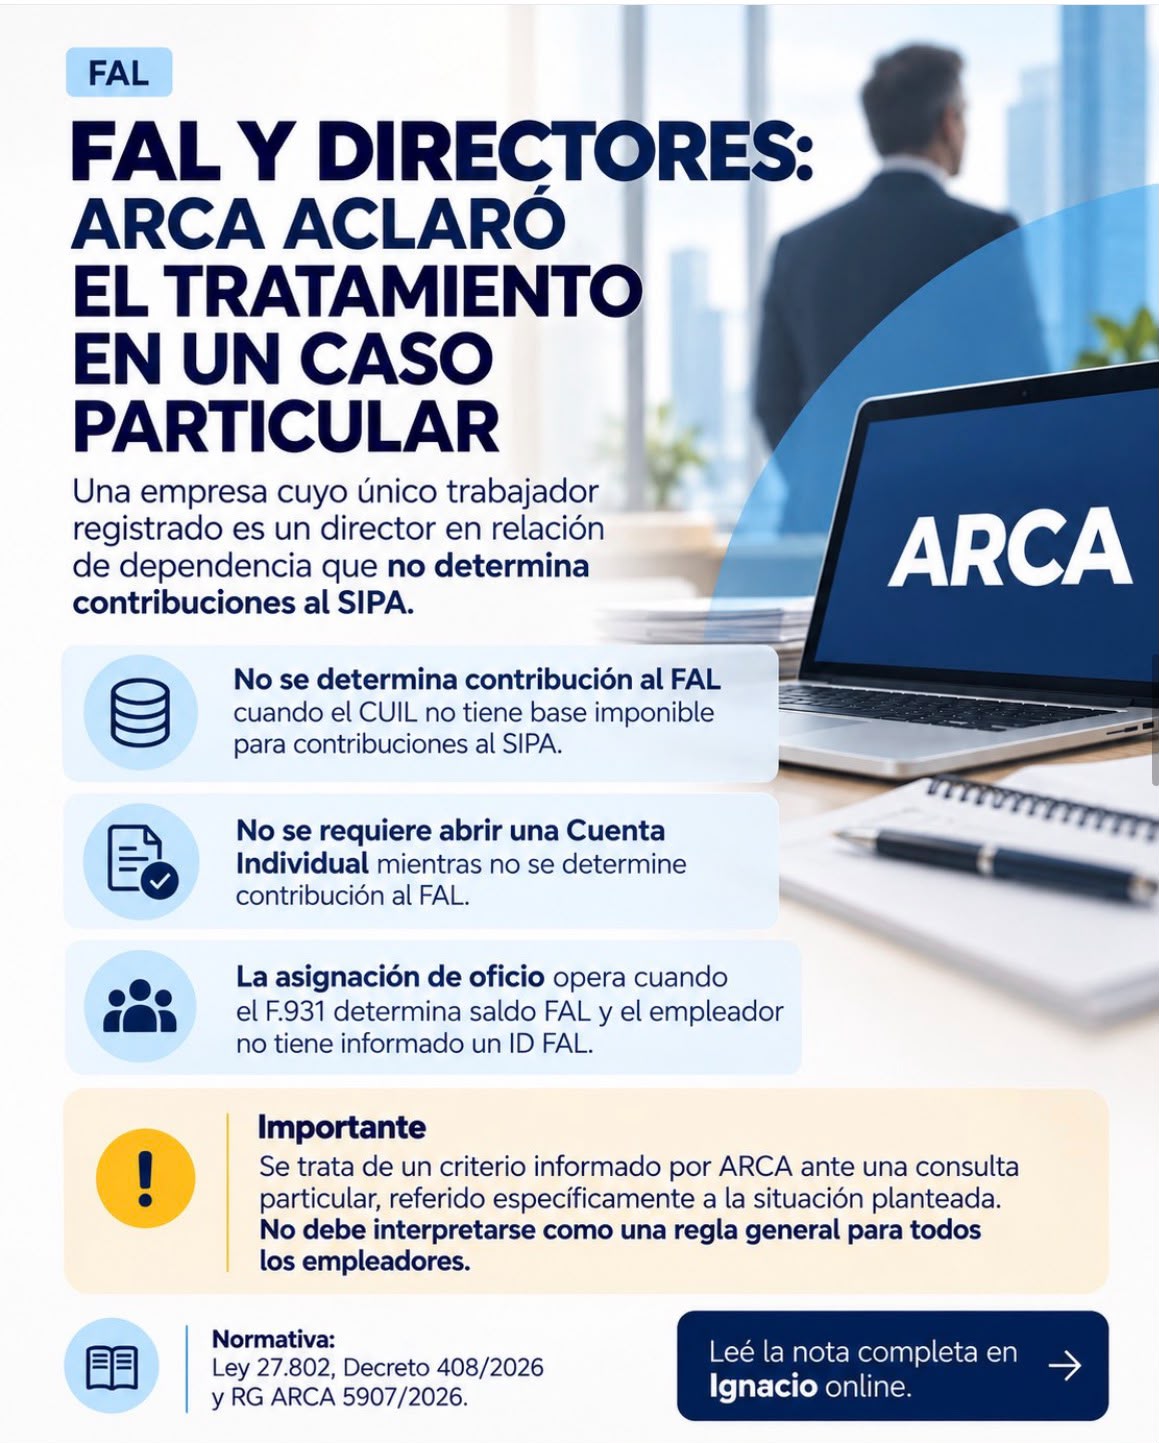
ARCA respondió qué ocurre cuando el único trabajador registrado es un director en relación de dependencia que no determina contribuciones al SIPA. La aclaración alcanza al aporte, la cuenta y el ID FAL, aunque todavía queda una duda operativa.
Entre las consultas que está generando la implementación del Fondo de Asistencia Laboral (FAL) aparece un caso particular: empresas cuyo único trabajador registrado es un director de la sociedad.
Hablamos de un director que, además de cumplir su función societaria, está en relación de dependencia, tiene recibo de sueldo y puede eventualmente generar obligaciones indemnizatorias, pero por su encuadre previsional no determina contribuciones patronales con destino al SIPA.
¿Corresponde calcular FAL por el director?
La primera consulta fue si una empresa cuyo único trabajador registrado es un director debe igualmente determinar la contribución al FAL.
En consultas web, ARCA respondió:
“En tanto el CUIL en nómina no determine base imponible a contribuciones SIPA, no le será determinada la contribución al FAL.”
El criterio se basa en el artículo 60 de la Ley 27.802, la contribución al FAL se calcula sobre las remuneraciones que se toman como base para determinar las contribuciones patronales al SIPA.
Por lo tanto, si ese CUIL no determina contribuciones SIPA, según ARCA tampoco debería determinar FAL.
Pero la duda importante es otra: ¿hay que contratar el FAL?
Acá aparece el verdadero problema práctico, no alcanza con saber si el F.931 va a calcular o no una contribución. El empleador tiene que decidir si, contrata una Entidad Habilitada, abre una Cuenta Individual y obtiene un ID FAL, o si directamente no realiza ninguno de esos pasos.
Y la decisión no es menor.
Si corresponde FAL y el empleador no informó un ID válido, está previsto un mecanismo de asignación de oficio, además de las eventuales multas por incumplimiento.
Por eso se realizó una segunda consulta a ARCA.
Si no se determina FAL, no hay que abrir la cuenta
La respuesta fue: “En tanto no se determine FAL, no se requerirá la apertura de cuenta individual.”
ARCA agregó que si en períodos posteriores el mismo empleador incorpora un trabajador que sí determina FAL, entonces deberá abrir la cuenta.
Esto permite establecer, al menos con el criterio informado actualmente por el organismo:
FAL $0 → no es necesario abrir Cuenta Individual ni obtener ID FAL.
¿Y qué pasa con la asignación de oficio?
ARCA agregó otra precisión importante, según la respuesta, la asignación de oficio al FAL opera únicamente cuando concurren dos condiciones:
- el F.931 determinó saldo correspondiente al FAL; y
- el empleador no informó un ID FAL en Simplificación Registral.
Por lo tanto, si el F.931 no determina FAL, la falta de ID no debería generar una asignación de oficio.
El punto es que esa concurrencia de condiciones no aparece expresada con esa claridad en la ley ni en la reglamentación.
La clave estará en el F.931
Y acá está, por ahora, la principal duda. todo funciona correctamente si el sistema identifica automáticamente el caso:
Director sin contribución SIPA → FAL $0 → no hace falta ID FAL → no hay asignación de oficio.
Pero todavía debemos comprobar cómo lo resolverá efectivamente Declaración en Línea cuando se habilite la versión que incorpore la liquidación del FAL.
Porque si el sistema determinara incorrectamente un saldo FAL, el empleador podría encontrarse sin ID precisamente porque siguió el criterio informado por ARCA.
Un régimen desarrollo
Las respuestas de ARCA permiten avanzar bastante, si el CUIL no determina contribuciones SIPA, no se calcularía FAL y, mientras no exista FAL determinado, tampoco sería necesario abrir la Cuenta Individual.
También se informó que la asignación de oficio requiere que exista saldo FAL y, simultáneamente, que el empleador no tenga informado un ID.
Ahora falta ver que esta interpretación quede correctamente trasladada al F.931.
Es otro ejemplo de una característica que probablemente acompañará al FAL durante sus primeros meses, la normativa general está definida, pero varios detalles operativos todavía se están terminando de construir.
Preguntas frecuentes
¿Un director en relación de dependencia paga FAL?
Si su CUIL no determina base imponible para contribuciones patronales al SIPA, ARCA informó que no se determinará contribución al FAL.
Si el FAL da cero, ¿hay que abrir la Cuenta Individual?
Según ARCA, no. Mientras no se determine FAL, no se requiere la apertura de la cuenta.
¿Puede haber asignación de oficio si no hay FAL determinado?
Según la respuesta de ARCA, no. Para que opere deben existir conjuntamente saldo FAL en el F.931 y ausencia de un ID FAL informado.
Fuente: https://www.ignacioonline.com.ar/fal-que-pasa-si-el-unico-empleado-es-un-director/
 |
 |